Klantverhaal
Zelfde Mercedes, € 11.144 minder rente

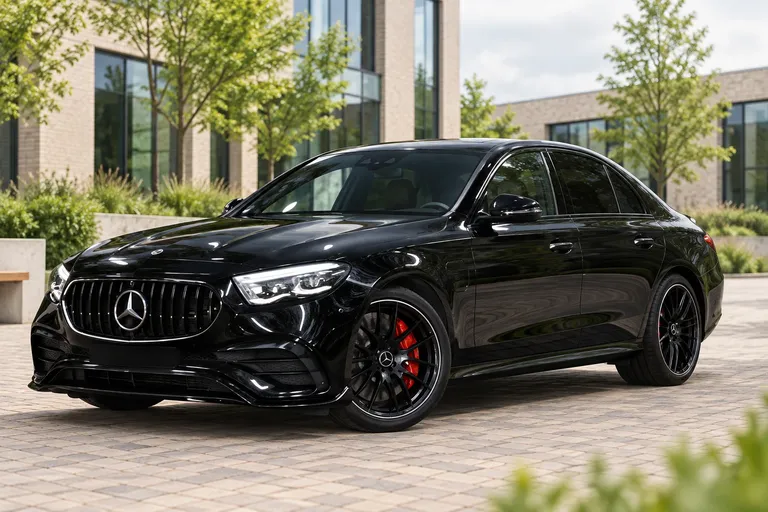
Een ondernemer had een offerte met 12,99% rente. Via ons werd het 7,99% op dezelfde Mercedes. Over 72 maanden scheelt dat € 11.144 rente.
De rekensom
Minder renteover 72 maanden
€ 11.144In het kort
Een ondernemer met een eenmanszaak leaset een Mercedes-Benz E 400 e 4MATIC uit 2023 met financial lease. Een andere bemiddelaar bood hem 12,99% rente, € 1.113,96 per maand. Via Lendiq kreeg hij 7,99%, € 959,99 per maand, bij dezelfde looptijd van 72 maanden en € 5.000 aan het eind. Dat is € 153,97 per maand minder, en over de hele looptijd € 11.144 minder rente. Trek je onze vergoeding van € 395 eraf, dan houdt hij € 10.749 over. Peildatum 25 september 2026.
De situatie
Een ondernemer met een eenmanszaak wilde een Mercedes-Benz E 400 e 4MATIC uit 2023 kopen voor € 69.950 en zijn huidige auto inruilen. Op die auto liep nog een leasecontract.
Bij een andere bemiddelaar had hij eerst € 1.035,16 per maand gezien. In de offerte die hij daarna kreeg stond € 1.113,96: € 78,80 per maand meer, voor dezelfde auto en dezelfde looptijd. Op woensdag 23 september 2026 vroeg hij ons om die offerte door te rekenen. Hij vond ons via ChatGPT.
De twee offertes naast elkaar
De rente over de hele looptijd reken je zo uit: 72 keer het maandbedrag, plus de slottermijn, min het bedrag dat je leaset. Bij ons: 72 × € 959,99 + € 5.000 min € 57.868 is € 16.251. Bij de andere offerte komt dezelfde som op € 27.395. Het verschil is € 11.144.
De andere offerte noemde geen rentepercentage. De 12,99% hebben we teruggerekend uit het maandbedrag, het bedrag dat hij leaset, de looptijd en de slottermijn.
Waar het verschil vandaan komt
Een bemiddelaar die op provisie werkt, verdient aan de rente. Hoe hoger het percentage op je contract, hoe meer er voor hem overblijft. Op een offerte zie je dat terug in het maandbedrag, en soms in een offerte die hoger uitvalt dan het bedrag dat je eerst zag.
Wij vragen bij financial lease € 395, hoe hoog het bedrag ook is. Die vergoeding verandert niet mee met je rente. Zijn aanvraag ging naar meerdere financiers, en van de financiers die akkoord gaven kozen we het laagste tarief: 7,99%. Dat is € 153,97 per maand minder dan de andere offerte.
Hoe het ging
Woensdag 23 september, 15:00
Hij vraagt via lendiq.nl een offerte aan.
Dezelfde avond, 19:51
De kredietcheck is goedgekeurd.
Donderdag 24 september
Hij tekent de offerte en krijgt het contract.
Vrijdag 25 september
De financier keurt de documenten goed en betaalt de dealer uit.
Van aanvraag tot uitbetaling duurde het deze keer twee dagen. Hoe lang het bij jou duurt, hangt af van je documenten en van de financier.
Inruilen met een lopend contract
Op zijn oude auto stond nog € 8.562,70 open. De financier hield dat bedrag in bij de uitbetaling en loste daarmee het oude contract af. Zo kreeg de dealer zijn geld:
Zelf betaalde hij de btw van € 12.081,59, min wat zijn inruilauto meer waard was dan wat er nog op openstond (€ 437,30). Als ondernemer met btw-plicht verrekent hij die btw in zijn btw-aangifte.
Wat je hieruit meeneemt
Vergelijk op de rente over de hele looptijd
Hier scheelde het 5 procentpunt rente, en over zes jaar € 11.144.
Vraag altijd naar het rentepercentage
Staat het niet op de offerte, dan weet je niet wat je betaalt.
Kijk of de offerte klopt met wat je eerst zag
Hier lag hij € 78,80 per maand hoger dan het bedrag op de site.
Heb je al een offerte?
Laat hem narekenen, dan zie je wat jij over de looptijd aan rente betaalt.
- Geschreven door
- Davey Ietswaard
- Gepubliceerd
- 28 september 2026
- Laatst gecontroleerd
- 29 september 2026