Consumptief krediet voor particulieren
Je eigen auto,jij betaalt ons niets.
Je betaalt hem af in vaste termijnen, zonder slottermijn. Wij kiezen de laagste rente die akkoord geeft.
Zo werken wij
- Je vraagt één keer aan. Dat kost 2 minuten.
- Wij vragen het na bij onze kredietverstrekkers.
- Van wie akkoord geeft, kiezen wij de laagste rente.
Wat kost het per maand?
Rekenvoorbeeld, zonder slottermijn
Looptijd
Per maand60 maanden, daarna is hij helemaal van jou
€ 397,91Let op! Geld lenen kost geld
Rekenvoorbeeld. Je rente hangt af van het bedrag en staat vast zodra de kredietverstrekker akkoord geeft.
Wat we anders doen
Waarom zonder slottermijn?
Met een slottermijn lijkt een auto goedkoop per maand. Maar aan het eind betaal je een groot bedrag ineens, en over dat bedrag betaal je de hele looptijd rente.
Bij ons los je alles af in vaste termijnen. Na de laatste termijn ben je klaar en is de auto helemaal van jou. En je betaalt ons niets: geen afsluitkosten, geen vergoeding.
Zelfde lening, met en zonder slottermijn
€ 20.000 lenen, 60 maanden, 7,20% rente. Rekent mee met de bon hierboven.
- Met slottermijn30% blijft staan tot het eind€ 314,54Aan het eind € 6.000€ 4.872,40 rente
- Zonder slottermijnNa de laatste termijn ben je klaar€ 397,91Aan het eind € 0€ 3.874,60 rente
Zo gaat je aanvraag
Van aanvraag tot wegrijden
Meestal binnen een week.
01 Kies je auto en vraag aan
Uit onze occasions, met het maandbedrag erbij.
- Altijd
02 Wij kiezen de laagste rente
We vragen je aanvraag na bij onze kredietverstrekkers en kiezen de laagste die akkoord geeft.
03 Je tekent digitaal
De kredietverstrekker toetst bij het BKR. Daarna teken je de lening online.
04 Rijd weg
Je haalt de auto op bij de dealer. Hij staat vanaf dag één op jouw naam.
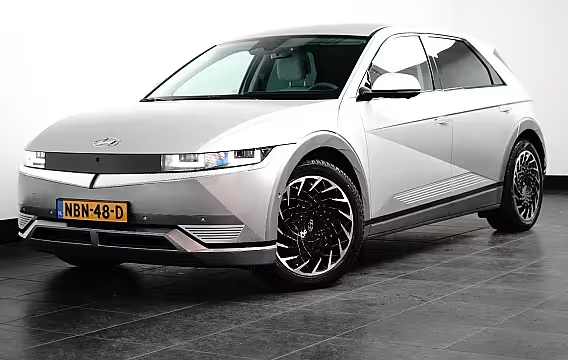
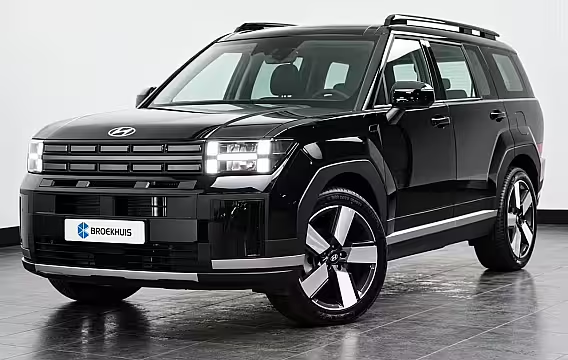
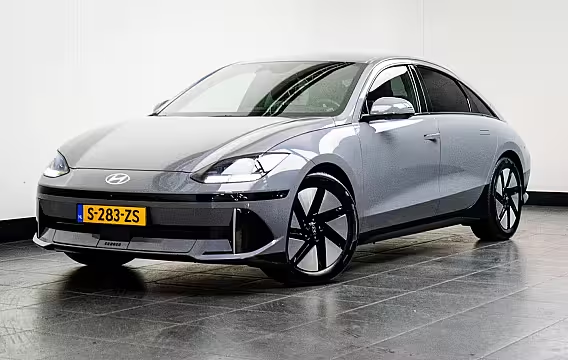
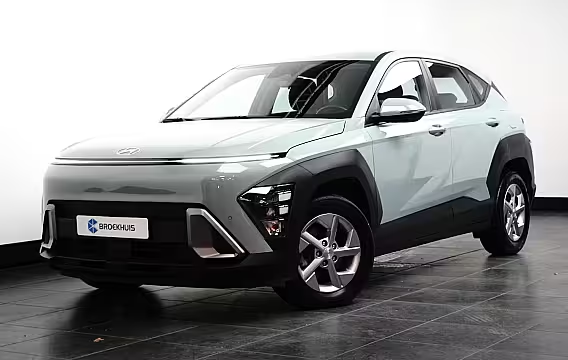
Occasions met je maandbedrag erbij
Het bedrag per maand is gerekend op de prijs inclusief btw, zonder slottermijn.
Consumptief krediet of private lease?
Twee manieren om als particulier een auto te rijden. Wij regelen het krediet.
| Wat | Jij bent hier Consumptief krediet | Private lease |
|---|---|---|
| Van wie is de auto? | Van jou, vanaf dag één | Van de leasemaatschappij |
| Wat betaal je per maand? | Aflossing en rente | Eén bedrag met onderhoud en verzekering |
| Kilometers | Zoveel als je wilt | Een vast aantal per jaar, meer kost extra |
| Aan het eind | Hij is van jou | Je levert hem in |
| Eerder stoppen | Kan, je lost het restant af | Kost meestal een afkoopsom |
| BKR-registratie |
Veelgestelde vragen
Staat je vraag er niet bij? Bel ons, dan rekenen we het samen door.
Niets. Voor consumptief krediet vragen we geen vergoeding. Je betaalt alleen de maandbedragen aan de kredietverstrekker, en wij kiezen het laagste tarief dat terugkomt.
Een lening op je eigen naam waarmee je de auto koopt. Je betaalt hem in vaste maandtermijnen af, zonder slottermijn: na de laatste termijn ben je klaar. Een KvK-nummer heb je niet nodig, dit is de vorm voor particulieren.
Het tarief hangt af van het bedrag dat je leent en ligt tussen 6,99% en 9,99% per jaar. Wij leggen je aanvraag voor aan de kredietverstrekkers waar we mee werken en kiezen het laagste tarief dat terugkomt. Het bedrag dat je bij een occasion ziet is al met dat tarief gerekend.
Vanaf € 5.000 tot € 100.000, met een looptijd van 12 tot 72 maanden. Een langere looptijd geeft een lager maandbedrag, een kortere scheelt rente. Op elke occasion kies je de looptijd en zie je meteen wat hij per maand kost.
Ja. De kredietverstrekker toetst je bij het BKR en registreert de lening daar ook, zoals bij elk consumptief krediet in Nederland. Hij kijkt daarnaast naar je inkomen en vaste lasten, zodat het maandbedrag past bij wat je overhoudt.
Ja. De auto staat vanaf de eerste dag op jouw naam. Je betaalt de lening in vaste termijnen af en hoeft aan het einde niets meer te regelen.
Meestal binnen een werkdag. Je vraagt aan met je telefoonnummer, wij leggen het voor en bellen je met de uitkomst en het laagste tarief. Daarna teken je digitaal en haal je de auto op bij de dealer.
Ja, dat mag altijd, helemaal of voor een deel. De kredietverstrekker mag daar een kleine vergoeding voor vragen: hooguit 1% van wat je eerder aflost, of 0,5% als er minder dan een jaar over is. Wat voor jouw lening geldt, staat in de overeenkomst.