Financial lease Chevrolet
Met financial lease rijd je een Chevrolet occasion zonder je werkkapitaal vast te zetten.
4occasions gevonden
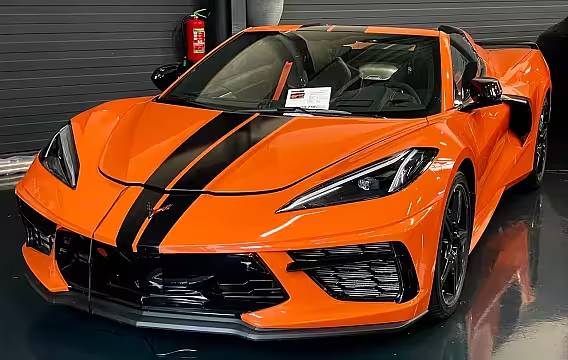
Chevrolet Corvette ConvertibleC8 Stingray Cabrio 3LT 70th Anniversary Carbon pack
- 2023
- 3.000 km
- Benzine
- Automaat
- 495 pk
- Btw-auto
Financial lease vanaf
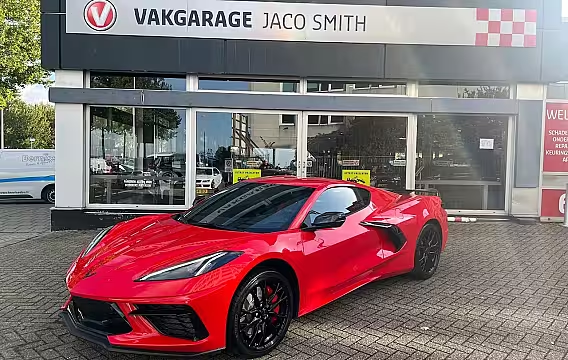
Chevrolet Corvette ConvertibleUSA C 8 Stingray Coupé V8
- 2025
- 1 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
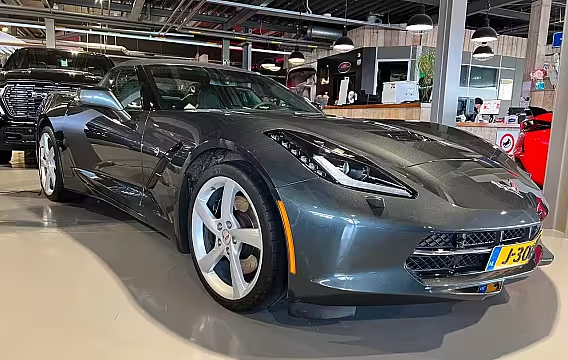
Chevrolet Corvette ConvertibleUSA 6.2 Stingray 3LT
- 2018
- 61.321 km
- Benzine
- Automaat
- 466 pk
- Marge
Financial lease vanaf
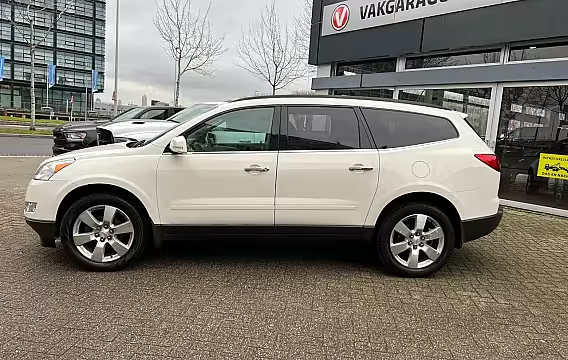
Chevrolet Traverse
- 2014
- 215.730 km
- Benzine
- Automaat
- 286 pk
- Marge
Financial lease vanaf
Financial lease Chevrolet begint bij € 242,80 per maand. Dat is de goedkoopste auto in de lijst: € 14.990 over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 2.998). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 4 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Chevrolet: wat je moet weten
Financial lease voor een Chevrolet past goed als je zakelijk wilt rijden en je geld liever in je bedrijf houdt. Je kiest een Chevrolet occasion, wij regelen de financiering, en jij betaalt een vast maandbedrag. Aan het einde van de looptijd is de auto van jou. Dat maakt financial lease populair bij zzp’ers en mkb’ers die voorspelbare kosten willen en toch een eigen auto op de balans.
Chevrolet occasions zijn er in veel smaken. Van compacte modellen voor stadsritten tot ruime SUV’s en praktische MPV’s. En omdat je vaak naar gebruikte auto’s kijkt, blijft het aanschafbedrag overzichtelijker. Dat werkt prettig met lease, want je maandlast hangt vooral samen met aankoopprijs, looptijd en rente.
Hoe werkt financial lease bij een Chevrolet? Bij financial lease financiert de leasemaatschappij de auto en jij lost in termijnen af. De auto staat op jouw naam en je bent economisch eigenaar. Dat betekent dat je zelf bepaalt hoe je ’m gebruikt. Je kan ‘m bestickeren, ombouwen of inzetten voor je werk, zolang je ’m goed verzekerd houdt en je aan de afspraken uit het contract voldoet.
In grote lijnen ziet het er zo uit:
- Je kiest een Chevrolet occasion die past bij je werk en budget.
- Je bepaalt de looptijd, vaak 12–72 maanden.
- Je kiest of je een aanbetaling doet en of je een slottermijn wilt.
- Na acceptatie betaal je maandelijks rente en aflossing.
- Aan het einde van de looptijd is de Chevrolet van jou. Heb je een slottermijn gekozen, dan los je die als laatste af.
Wat bepaalt je maandbedrag? Je maandlast ontstaat uit een paar knoppen waar je zelf aan draait. Dat geeft ruimte om de lease aan te laten sluiten op je omzet en seizoenen.
De belangrijkste factoren:
- Aankoopprijs van de Chevrolet occasion: hoe lager de prijs, hoe lager de financiering.
- Aanbetaling of inruil: leg je geld in, dan leen je minder en daalt je maandbedrag.
- Looptijd: langer leasen drukt de maandlast, maar je betaalt langer rente.
- Slottermijn: met een slottermijn houd je het maandbedrag lager, omdat je een deel doorschuift naar het einde.
- Rente en looptijdcombinatie: die verschilt per situatie en kan afhangen van de auto en jouw bedrijf.
Wil je vooral lage maandlasten? Dan helpt een langere looptijd of een slottermijn. Wil je sneller aflossen en eerder klaar zijn? Kies dan een kortere looptijd en een lagere of geen slottermijn.
Chevrolet occasion leasen: waar let je op bij de auto? Omdat je een gebruikte Chevrolet financiert, is de kwaliteit van de occasion extra belangrijk. Je betaalt immers elke maand voor een auto die je dagelijks moet kunnen inzetten.
Check daarom altijd:
- Kilometerstand en onderhoudshistorie: sluit het onderhoud aan op de interval en is het netjes bijgehouden?
- Staat van banden en remmen: dat zijn kosten die snel aantikken.
- APK en eventuele aandachtspunten: handig voor je kostenplanning.
- Gebruikssporen die passen bij de prijs: denk aan lak, interieur en velgen.
- Trekgewicht en laadruimte: relevant als je met aanhanger of materialen rijdt.
Rijd je veel zakelijke kilometers? Dan kan een zuinige motor of een comfortabele automaat veel schelen in gebruikskosten en rijstress. Rijd je vooral in de stad? Dan tellen wendbaarheid, overzicht en parkeergemak zwaarder.
Zakelijke voordelen en boekhouding in het kort Financial lease wordt vaak gekozen omdat je de auto als investering in je bedrijf kan zien. Je bouwt eigendom op, in plaats van alleen gebruik te betalen. De precieze fiscale uitwerking hangt af van je situatie, maar de basis is duidelijk.
Waar veel ondernemers op letten:
- Economisch eigendom: de auto komt meestal op de balans.
- Afschrijving: je schrijft de auto af over de gebruiksduur.
- Rente: die kosten zijn doorgaans zakelijk mee te nemen.
- BTW: bij een btw-auto kan je de btw soms verrekenen, afhankelijk van hoe je de auto gebruikt.
Rijd je ook privé? Dan krijg je mogelijk te maken met bijtelling. Werk je als eenmanszaak of vof, dan kan dat weer anders uitpakken dan bij een bv. Kies daarom een setup die past bij je situatie en je kilometers.
Aanbetaling of geen aanbetaling? Je kan prima een Chevrolet financial leasen zonder aanbetaling. Dat is fijn als je je cash nodig hebt voor voorraad, marketing of personeel. Tegelijk kan een aanbetaling handig zijn om je maandlast omlaag te brengen of om sneller acceptatie rond te krijgen.
Een praktische vuistregel:
- Wil je cash vrijhouden? Kies een lage of geen aanbetaling.
- Wil je lagere maandlasten? Doe een aanbetaling of gebruik je inruilwaarde.
- Wil je risico beperken? Financier minder, dan heb je meer ruimte als je omzet een maand tegenvalt.
Slottermijn: slim of juist niet? Met een slottermijn zet je een bedrag open dat je aan het einde aflost. Dat houdt de maandlast lager en geeft je flexibiliteit. Je kan die slottermijn later aflossen uit spaargeld, door te herfinancieren of door de auto te verkopen.
Wanneer een slottermijn vaak goed past:
- Je verwacht aan het einde van de looptijd extra ruimte, bijvoorbeeld door een project of een reservering.
- Je wilt nu lage lasten, maar je wil wel eigenaar worden.
- Je wilt de maandlast laten passen binnen een strakke budgettering.
Let wel op dat de slottermijn realistisch moet zijn ten opzichte van de verwachte waarde van de Chevrolet aan het einde van de looptijd.
Acceptatie en wat je meestal nodig hebt Bij financial lease kijkt de financier naar je bedrijf en naar de auto. Dat hoeft geen ingewikkeld traject te zijn, maar je wil wel je gegevens op orde hebben.
Vaak gevraagd:
- KvK-gegevens
- Identificatie
- Globaal inzicht in omzet en kosten
- Soms bankafschriften of jaarcijfers, vooral als je kort onderneemt
Ben je starter? Dan zijn er regelmatig mogelijkheden, alleen kunnen voorwaarden net anders uitpakken. Denk aan een hogere aanbetaling of een kortere looptijd.
Waarom een Chevrolet via financial lease kiezen? Een Chevrolet occasion combineert vaak een aantrekkelijk aanschafbedrag met een stevige, praktische basis. Dat kan fijn zijn als je een representatieve auto wilt, zonder dat je je bedrijfskapitaal vastzet. Bovendien bepaal jij de uitvoering die bij je werk past. Een ruime kofferbak voor apparatuur, een hogere zit voor veel ritten, of juist compact en efficiënt voor de stad.
Zo maak je een goede keuze:
- Bepaal je budget: wat kan je per maand dragen, ook in rustige maanden?
- Kies je looptijd: wil je snel aflossen of liever lagere maandlasten?
- Denk na over aanbetaling en slottermijn: wat past bij je cashflow?
- Kies een occasion met aantoonbaar onderhoud en een logische kilometerstand.
- Regel je verzekering en plan je onderhoudskosten mee in je maandelijkse overzicht.
Als je dit scherp hebt, rijd je in een Chevrolet die past bij je werk, met een leaseconstructie die logisch voelt in je boekhouding en je dagelijkse planning.