Financial lease Ferrari
Financial lease Ferrari is bedoeld voor ondernemers die een Ferrari occasion zakelijk willen rijden zonder het volledige bedrag in één keer te betalen.
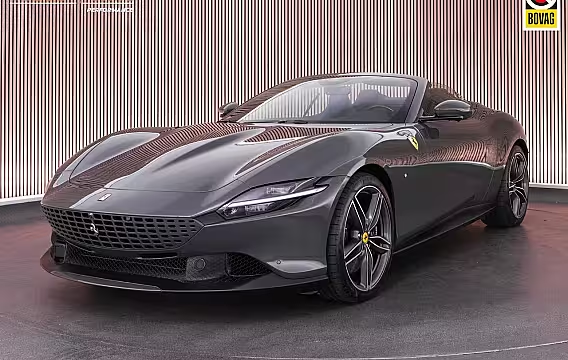
Financial lease Ferrari begint bij € 4.005,28 per maand. Dat is de goedkoopste auto in de lijst: € 256.194 zonder btw over 72 maanden tegen 8,49% rente, met een slottermijn van 20% (€ 51.239). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Ferrari: wat je als ondernemer moet weten
Een Ferrari zakelijk rijden vraagt om duidelijke cijfers. Met financial lease betaal je de Ferrari in vaste maandbedragen. Je wordt economisch eigenaar en zet de auto op de balans van je bedrijf. Dat betekent ook dat je in veel gevallen btw kunt verrekenen en afschrijven, afhankelijk van je situatie en de manier waarop je de auto koopt. Je kiest zelf hoe je de financiering opbouwt: de looptijd, een aanbetaling en het bedrag dat aan het eind nog openstaat.
Ferrari occasions zijn populair omdat je vaak veel auto krijgt voor je budget, zeker als je zoekt naar een specifieke motor, uitvoering of kleur. Tegelijk blijven de aankoopbedragen hoog en kunnen onderhoud en verzekering stevig zijn. Financial lease past dan goed als je je werkkapitaal liever in je bedrijf houdt. Je betaalt maandelijks, en je bepaalt vooraf hoeveel ruimte je in je cashflow wilt houden.
Zo werkt financial lease bij een Ferrari Je leaset het bedrag dat je financiert. Dat is meestal de koopprijs van de auto, eventueel aangevuld met afleverkosten of accessoires, minus je aanbetaling. Over dat bedrag betaal je rente. Je maandbedrag hangt af van vier keuzes:
- Looptijd: vaak 12–72 maanden.
- Aanbetaling: € 0 of een bedrag dat je zelf inlegt.
- Het bedrag dat aan het eind nog openstaat: de slottermijn.
- Rente: een percentage dat de financier bepaalt op basis van onder andere bedrijf, jaarcijfers en risico.
Kies je een hogere aanbetaling of een hogere slottermijn, dan daalt je maandbedrag. Daar staat tegenover dat je meer geld vooraf inlegt of aan het eind nog moet betalen of herfinancieren. Kies je een langere looptijd, dan wordt het maandbedrag lager, maar betaal je doorgaans langer rente.
Wat betekent economisch eigendom voor jou Bij financial lease staat de Ferrari op naam van je bedrijf en je draagt het economische risico. Je regelt dus zelf zaken zoals verzekering, wegenbelasting, onderhoud en banden. Dat past bij ondernemers die grip willen houden op kosten en keuzes. Je bepaalt ook waar je onderhoud laat doen, zolang je binnen de afspraken blijft die de financier stelt.
Omdat je economisch eigenaar bent, kun je de auto afschrijven. Hoe dat in jouw situatie uitpakt, hangt af van je winst, je btw-positie en de exacte auto. Bij Ferrari speelt ook mee dat de verhouding tussen aankoopprijs en restwaarde anders kan zijn dan bij doorsnee auto’s. Een occasion met een sterke historie en logische kilometerstand kan waardevast zijn, maar garanties bestaan niet. Reken daarom met scenario’s: wat gebeurt er met je kosten als je na 36 maanden verkoopt, en wat als je langer doorrijdt.
Btw en marge bij een Ferrari occasion Bij occasions kom je twee veelvoorkomende situaties tegen:
Btw-auto: de btw staat apart op de factuur. Ben je btw-plichtig, dan kun je die btw meestal terugvragen. Je financiert dan vaak het bedrag exclusief btw, terwijl je de btw bij aanschaf zelf voldoet en later terugkrijgt.
Marge-auto: de btw staat niet apart op de factuur. Terugvragen kan dan niet. Je financiert het bedrag inclusief btw, omdat dat de koopprijs is.
Voor je maandbedrag maakt dit verschil. Bij een btw-auto kun je de btw voorfinancieren, of je kiest ervoor om het volledige bedrag te leasen als de financier dat toestaat. We zetten vooraf op een rij hoe de auto geadverteerd staat en wat dat betekent voor de financieringsopzet.
Aanbetaling en slottermijn in de praktijk Veel ondernemers gebruiken aanbetaling en slottermijn om het maandbedrag passend te maken. Bij een Ferrari is dat extra relevant, omdat de maandlasten al snel oplopen door de aanschafprijs en de verzekering.
Een aanbetaling verlaagt het bedrag dat je leaset. Dat scheelt direct rente en maandlasten. Het nadeel is dat je geld vastzet in de auto.
Een slottermijn is het bedrag dat aan het eind nog openstaat. Daarmee houd je je maandbedrag lager. Je moet die slottermijn aan het eind wel aflossen, herfinancieren of betalen uit verkoopopbrengst. Kies de slottermijn daarom op basis van een realistische verwachting van de waarde en je plannen met de auto.
Welke Ferrari’s worden vaak zakelijk geleaset De keuze hangt af van je gebruik. Rijd je veel zakelijke kilometers, dan wil je comfort en betrouwbaarheid in je dagelijkse ritme. Rijd je beperkt en vooral representatief, dan spelen uitstraling en uitvoering zwaarder.
Populaire instappers zijn vaak de Ferrari California en California T, omdat ze relatief breed inzetbaar zijn en als occasion goed beschikbaar kunnen zijn. De Ferrari 458 en 488 worden vaak gekozen door ondernemers die een uitgesproken sportieve rijbeleving zoeken. Een Ferrari Portofino zit daar tussenin als GT met veel bruikbaarheid. Bij oudere modellen is de staat en onderhoudshistorie extra belangrijk, omdat achterstallig onderhoud grote invloed heeft op je totale kosten.
Waar financiers op letten bij een Ferrari lease De financier kijkt naar je bedrijf en naar de auto. Bij het bedrijf gaat het om betaalbaarheid en stabiliteit. Vaak vraagt de financier om:
Een geldig legitimatiebewijs van de tekenbevoegde. KvK-gegevens. Bankafschriften of een rekeningoverzicht. Jaarcijfers of aangifte, als je bedrijf langer bestaat.
Bestaat je onderneming korter dan een jaar, dan kan de financier extra informatie vragen. Soms helpt een aanbetaling om toch akkoord te krijgen. We vertellen je vooraf welke documenten nodig zijn en waarom de financier ze wil zien.
Bij de auto let de financier op bouwjaar, kilometerstand, aanschafprijs en verhandelbaarheid. Een Ferrari met een logische kilometerstand, duidelijke historie en normale uitvoering is vaak eenvoudiger te financieren dan een auto met een afwijkende prijs, import zonder duidelijke documentatie of grote technische onzekerheden.
Bijtelling bij privégebruik Gebruik je een zakelijke Ferrari ook privé, dan krijg je te maken met bijtelling. Dat betekent dat je een bedrag bij je inkomen telt, waardoor je meer belasting betaalt. De hoogte hangt af van de cataloguswaarde en het bijtellingspercentage dat voor het jaar en type aandrijving geldt. Houd hier rekening mee in je totale maandlasten. Wil je privégebruik beperken, dan helpt een sluitende rittenregistratie om aan te tonen hoeveel je zakelijk rijdt.
Verzekering, onderhoud en totale maandlast Het maandbedrag van financial lease is één onderdeel van je totale kosten. Bij een Ferrari tellen deze posten zwaar mee:
Verzekering: premie hangt sterk af van waarde, gebruik, beveiliging en bestuurder. Onderhoud: denk aan grote beurten, banden en remmen. Bij sommige modellen zijn onderdelen en arbeid duur. Brandstof: afhankelijk van motor en gebruik. Wegenbelasting: afhankelijk van gewicht en brandstof.
Zet deze kosten naast je leasebedrag. Dan weet je wat de auto je per maand kost, in plaats van alleen wat je aan de financier betaalt.
Occasion kopen via dealer of specialist Bij een Ferrari occasion is de kwaliteit van het aanbod belangrijk. Let op onderhoudsboekjes, facturen, schadehistorie en de staat van slijtdelen. Een aankoopkeuring kan verstandig zijn, zeker bij oudere auto’s of auto’s met weinig documentatie. Kies je voor een auto met garantie of een aantoonbaar onderhoudsverleden, dan betaal je soms meer, maar je verkleint de kans op onverwachte kosten.
Zo verloopt een aanvraag Je kiest de Ferrari occasion en geeft je voorkeur door voor looptijd, aanbetaling en slottermijn. Wij berekenen je maandbedrag op basis van die keuzes en de rente die bij jouw aanvraag past. Daarna dienen we je aanvraag in bij de financier. Als de financier extra documenten wil, vragen we die bij je op met uitleg waarom. Zodra de financier akkoord geeft, rond je de koop af en kun je de auto zakelijk gaan rijden.