Financial lease Micro
Financial lease Micro is bedoeld voor ondernemers die een Micro occasion zakelijk willen rijden met vaste maandlasten.
4occasions gevonden
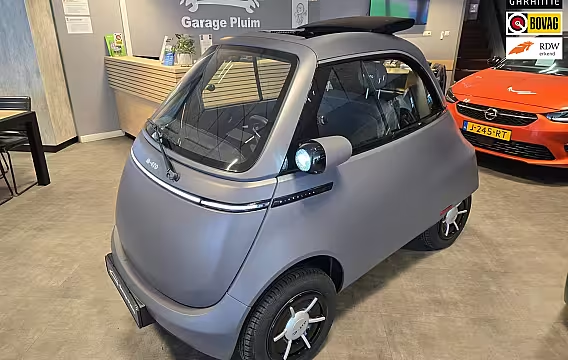
Micro MicrolinoMicrolino Competizione 10.5 kWh 10.5 KWh L7 177 Km. 90Km/u
- 2024
- 5.468 km
- Elektrisch
- 24 pk
- Btw-auto
Financial lease vanaf
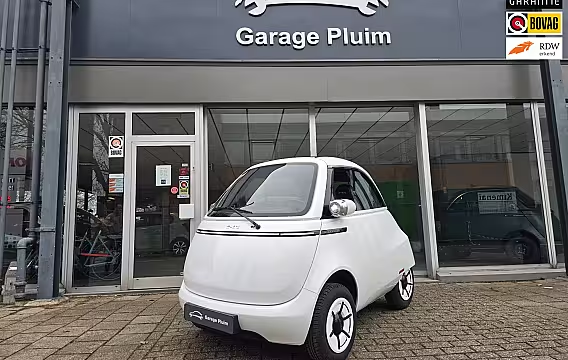
Micro MicrolinoMicrolino Competizione 10.5 kWh L7 177 Km. 90 Km/u
- 2024
- 1.994 km
- Elektrisch
- 24 pk
- Btw-auto
Financial lease vanaf
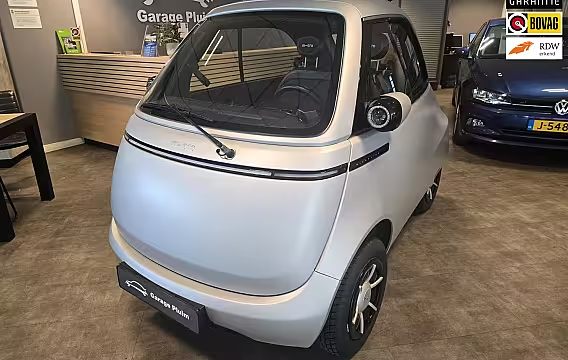
Micro MicrolinoMicrolino Competizione 10.5 kWh L7 177 Km. 90Km/u
- 2024
- 1.753 km
- Elektrisch
- 24 pk
- Btw-auto
Financial lease vanaf
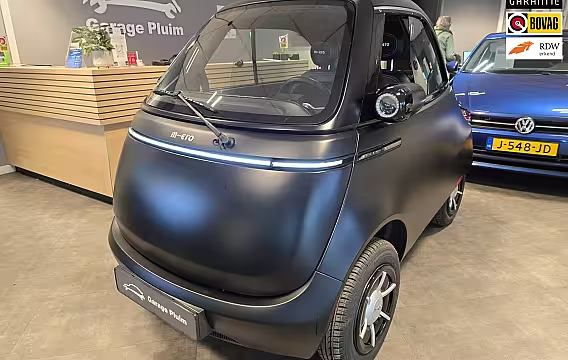
Micro MicrolinoMicrolino Competizione 10.5 kWh L7 177 Km. 90 Km/u
- 2024
- 4.514 km
- Elektrisch
- 24 pk
- Btw-auto
Financial lease vanaf
Financial lease Micro begint bij € 173,21 per maand. Dat is de goedkoopste auto in de lijst: € 10.694 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 2.139). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 4 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Micro: wat je als ondernemer wilt weten
Financial lease Micro betekent dat je een Micro occasion zakelijk financiert en de auto direct op naam van je bedrijf zet. Je betaalt het bedrag dat je leaset terug in maandtermijnen, met rente. Aan het eind van de looptijd is de Micro van je bedrijf.
Micro wordt vaak gekozen als compacte oplossing voor zakelijke ritten in de stad en korte afstanden. Denk aan servicebezoeken, bezorging of als tweede auto voor je team. Met een occasion houd je de aanschafprijs lager dan bij nieuw, en met financial lease spreid je de kosten over een vaste looptijd.
Zo wordt je maandbedrag opgebouwd Je maandbedrag hangt af van vier keuzes: de aanschafprijs van de Micro, je aanbetaling, de looptijd en het bedrag dat aan het eind nog openstaat. Dat laatste heet de slottermijn. Hoe hoger de slottermijn, hoe lager je maandbedrag. Je houdt dan wel een groter bedrag over dat je aan het eind in één keer aflost of herfinanciert.
Rente hoort ook bij het maandbedrag. We tonen rente als percentage, omdat je daarmee bedragen kunt vergelijken. De financier bepaalt het rentepercentage op basis van de auto, de looptijd en je bedrijfsgegevens.
Voorbeeld om te rekenen: stel je leaset € 18.000 voor een Micro occasion. Je doet € 2.000 aanbetaling, je kiest 60 maanden, en je laat € 3.000 aan het eind openstaan. De financier rekent 8,9% rente. Dan krijg je een maandbedrag dat past bij deze vier cijfers. Verander je één getal, dan verandert het maandbedrag direct.
Micro occasions en waar je op let Bij een Micro occasion tellen een paar dingen extra mee, omdat je de auto zakelijk inzet. Check het bouwjaar, de kilometerstand en het gebruiksdoel. Rijd je vooral korte ritten in de stad, dan zijn banden, remmen en onderhoudshistorie belangrijker dan een hoge topsnelheid. Kijk ook naar laadruimte, aantal zitplaatsen en het type aandrijving dat bij je route past.
Let bij de uitvoering op wat je dagelijks nodig hebt. Denk aan airco, navigatie, parkeersensoren, camera of een trekhaak. Een paar praktische opties maken je werkdag makkelijker. Ze beïnvloeden ook de restwaarde, en dat heeft weer invloed op de financiering.
Aanbetaling en slottermijn kiezen Aanbetaling is het bedrag dat je meteen betaalt. Met een hogere aanbetaling daalt het bedrag dat je leaset, en daarmee vaak ook je maandbedrag. Dat kan handig zijn als je je maandlasten strak wilt houden.
De slottermijn is het bedrag dat aan het eind nog openstaat. Een slottermijn kan passen als je verwacht dat je tegen die tijd ruimte hebt om af te lossen, bijvoorbeeld na een druk seizoen of na afronding van een project. Houd er rekening mee dat je aan het eind een keuze maakt: aflossen, herfinancieren of de auto verkopen en met de opbrengst het openstaande bedrag betalen.
Welke looptijd past bij jouw bedrijf De looptijd bepaalt hoeveel maanden je aflost. Veel ondernemers kiezen 36, 48, 60 of 72 maanden. Een kortere looptijd geeft een hoger maandbedrag, maar je bent eerder klaar en je betaalt minder rente over de hele periode. Een langere looptijd drukt het maandbedrag, maar je betaalt langer rente.
Kies een looptijd die past bij hoe lang je de Micro wilt blijven rijden. Gebruik je de auto intensief, dan kan een kortere looptijd beter aansluiten bij je vervangingsmoment. Rijd je weinig en wil je vaste lage lasten, dan past een langere looptijd vaak beter.
Wat betekent financial lease voor je balans en belasting Bij financial lease zet je de Micro op de balans van je bedrijf. Je schrijft de auto af, en je betaalt rente over het geleasede bedrag. Hoe dit precies uitpakt hangt af van je rechtsvorm en je boekhouding. Veel ondernemers verwerken de maandtermijnen als aflossing plus rente. De aflossing verlaagt je financiering, de rente zijn financieringskosten.
Rijd je de zakelijke Micro ook privé, dan krijg je te maken met bijtelling. De Belastingdienst ziet privégebruik als loon in natura. Hoeveel bijtelling je betaalt hangt af van de cataloguswaarde en het bijtellingspercentage dat voor die auto geldt. Rijd je op jaarbasis maximaal 500 kilometer privé, dan kun je bijtelling vermijden, maar je moet dat wel kunnen onderbouwen met een sluitende ritregistratie.
Verzekering en onderhoud Bij financial lease regel je meestal zelf verzekering, wegenbelasting en onderhoud. Dat geeft je controle over de kosten en de dekking. Je kiest bijvoorbeeld voor een WA beperkt casco of allrisk verzekering, afhankelijk van de waarde van de Micro en je risico.
Onderhoud is voorspelbaar als je vooraf kijkt naar banden, remmen en de onderhoudsinterval. Bij een occasion helpt een complete onderhoudshistorie om verrassingen te beperken. Reken bij intensief zakelijk gebruik ook met slijtage door veel korte ritten.
Goedkeuring en wat de financier van je vraagt De financier beoordeelt of je de maandlasten kunt dragen. Daarvoor vragen ze bedrijfsgegevens. Welke stukken je precies aanlevert hangt af van je situatie. Vaak gaat het om:
Een geldig legitimatiebewijs van de tekenbevoegde. De financier moet weten wie tekent.
Een uittreksel van de KvK. Daarmee checken ze je bedrijfsgegevens.
Recente cijfers of bankafschriften. Daarmee beoordeelt de financier je betaalruimte.
Bestaat je bedrijf korter dan een jaar, dan kan de financier extra informatie vragen of een hogere aanbetaling. Dat is geen oordeel over je onderneming. Ze willen risico beperken omdat er minder historie is.
Micro leasen uit voorraad Een Micro occasion uit voorraad betekent dat je een concrete auto kiest met vaste specificaties, kilometerstand en prijs. Dat maakt rekenen makkelijker. Je ziet direct wat de auto kost en je kunt daarop je aanbetaling, looptijd en slottermijn afstemmen.
Let bij voorraadmodellen op levering en tenaamstelling. De auto komt op naam van je bedrijf te staan. Daarna kun je hem zakelijk verzekeren en inzetten voor je werk.
Wanneer past financial lease bij een Micro Financial lease past goed als je:
De Micro op naam van je bedrijf wilt hebben.
Een occasion wilt rijden en de kosten wilt spreiden.
Zekerheid wilt over looptijd en maandlasten.
De auto meerdere jaren wilt gebruiken en zelf wilt bepalen hoe je onderhoud en verzekering regelt.
Het past minder goed als je veel flexibiliteit wilt in looptijd of als je de auto maar kort nodig hebt. Dan is kopen of een andere vorm van financiering soms logischer. Een Micro is vaak praktisch en compact. De financiering moet dat ook zijn.
Zo loopt het aanvragen Je kiest een Micro occasion. Daarna kies je looptijd, aanbetaling en het bedrag dat aan het eind nog openstaat. Je ziet de rente en het maandbedrag op basis van die keuzes. Vervolgens doe je een aanvraag en lever je de gevraagde gegevens aan. We leggen per document uit waarom de financier het nodig heeft. Zodra de financier een beslissing neemt, laten we het je weten en kun je de volgende stap zetten richting levering en tenaamstelling.