Financial lease Aiways U5
Financial lease voor een Aiways U5 is bedoeld voor ondernemers die een elektrische SUV willen rijden met vaste maandlasten.
2occasions gevonden
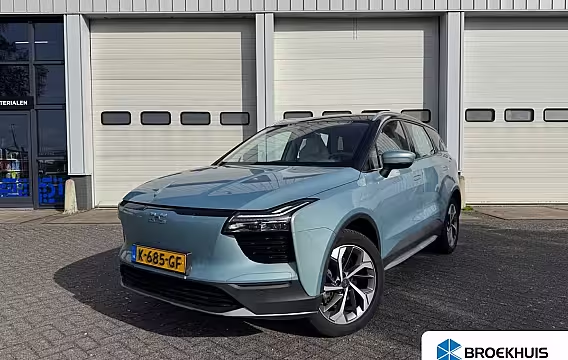
Aiways U563kWh Showroom l 360gr Camera l Dodehoek assist l Apple CarPlay l Luxe bekleding l Lm-Velg
- 2020
- 72.416 km
- Elektrisch
- Btw-auto
Financial lease vanaf
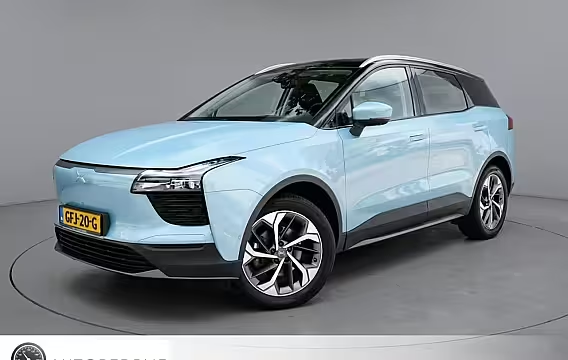
Aiways U563kWh Premium | Clima | Cruise | Multimedia/Navi | Pano | Leder | Stoelverwarming | PDC +
- 2020
- 45.564 km
- Elektrisch
- 400 km actieradius
- 204 pk
- Marge
Financial lease vanaf
Financial lease Aiways U5 begint bij € 298,82 per maand. Dat is de goedkoopste auto in de lijst: € 18.449 over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 3.690). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Aiways U5: wat je als ondernemer wilt weten
Financial lease voor een Aiways U5 betekent dat je de auto zakelijk financiert en in termijnen terugbetaalt. Je gebruikt de auto in je bedrijf, terwijl je de kosten spreidt over een looptijd die bij je cashflow past. Kies je voor een Aiways U5 occasion, dan ligt het te leasen bedrag vaak lager dan bij nieuw. Dat scheelt in je maandbedrag, terwijl je wel in een ruime elektrische SUV rijdt.
De Aiways U5 is populair als zakelijke auto door de hoge instap, de ruime achterbank en de grote bagageruimte. Voor veel ondernemers is het een praktische keuze voor klantbezoeken, woon werk en ritten met materiaal. Met financial lease rijd je hem op je bedrijfsnaam. Je houdt werkkapitaal beschikbaar voor voorraad, marketing of personeel.
Hoe werkt financial lease bij een Aiways U5 Je kiest eerst de Aiways U5 die je wilt leasen. Dat kan een occasion zijn uit voorraad, of een auto bij een dealer waar wij de financiering bij regelen. Daarna spreken we de belangrijkste cijfers af:
Looptijd: vaak 12–72 maanden. Aanbetaling: bedrag dat je meteen betaalt om het maandbedrag te verlagen. Slottermijn: het bedrag dat aan het eind nog openstaat. Rente: het percentage dat je betaalt over het bedrag dat je leaset.
Het maandbedrag hangt af van die vier onderdelen. Een hogere aanbetaling en een hogere slottermijn maken het maandbedrag lager. Daar staat tegenover dat je bij een slottermijn aan het eind nog een bedrag moet aflossen of herfinancieren. We zetten die keuze vooraf naast elkaar, zodat je weet wat er per maand uitgaat en wat er aan het eind nog openstaat.
Waarom juist een Aiways U5 occasion leasen Een elektrische occasion leasen is voor veel ondernemers vooral rekenen. De aanschafprijs ligt meestal duidelijk lager dan bij nieuw. Daardoor lease je minder en betaal je minder rente in totaal. Bij een Aiways U5 zie je dat effect vaak sterk, omdat de afschrijving bij EV’s de eerste jaren relatief groot kan zijn. Een jong gebruikte U5 kan daarom interessant geprijsd zijn, terwijl je nog steeds moderne opties hebt zoals een groot infotainmentscherm, rijhulpsystemen en veel binnenruimte.
Let bij een occasion wel op de punten die je maandlasten en je gebruik beïnvloeden:
Accu en actieradius: vraag naar de staat van de accu en kijk of de actieradius past bij je ritten. Laadmogelijkheden: controleer of je vooral AC laadt op locatie, of ook DC snelladen nodig hebt onderweg. Banden en remmen: EV’s zijn vaak zwaarder. Slijtage kan dus anders zijn dan bij een benzineauto. Garantie: check welke fabrieksgarantie of dealer garantie er nog loopt.
Wij nemen deze punten mee in het gesprek, omdat een scherpe aanschafprijs minder zegt als je kort na levering onverwachte kosten hebt.
Wat kost financial lease voor een Aiways U5 De kosten bestaan uit het maandbedrag en de rente. Het maandbedrag is de terugbetaling van het bedrag dat je leaset, inclusief rente. Je totale kosten hangen dus af van de looptijd en de rente, maar ook van aanbetaling en slottermijn.
Voorbeeld om het concreet te maken. Stel je leaset een Aiways U5 occasion van € 24.950. Je betaalt € 2.500 aan en je kiest een slottermijn van € 5.000. Je leaset dan € 17.450. Bij 60 maanden en 8,9% rente hoort daar een indicatief maandbedrag bij. Het exacte bedrag hangt af van de financier en je aanvraag. We rekenen het voor je door op basis van de auto die je kiest.
Kies je dezelfde auto met een lagere slottermijn, dan gaat je maandbedrag omhoog, maar los je meer af tijdens de looptijd. Kies je een kortere looptijd, dan betaal je per maand meer en ben je sneller klaar. Dat kan passen als je je autokosten strak per jaar wilt plannen.
Aanbetaling en slottermijn. Wat past bij jouw situatie Een aanbetaling verlaagt het te leasen bedrag. Je maandbedrag daalt daardoor. Dat helpt als je ruimte wilt houden voor brandstof, laden, verzekering en onderhoud. Een slottermijn verlaagt het maandbedrag ook, maar die werkt anders. Je stelt een deel van de aflossing uit naar het einde. Dat kan handig zijn als je verwacht dat je aan het eind de auto verkoopt en met de opbrengst het openstaande bedrag aflost.
Kies je een hoge slottermijn, houd dan rekening met twee dingen:
De auto moet aan het eind genoeg waard zijn om het bedrag af te lossen. Je wilt op tijd plannen hoe je het bedrag betaalt. In één keer aflossen, herfinancieren of inruilen.
We bespreken dat vooraf, zodat je niet voor verrassingen komt te staan.
Zakelijk rijden en bijtelling bij privégebruik Zet je de Aiways U5 op je bedrijf en rijd je er ook privé mee, dan krijg je te maken met bijtelling. De Belastingdienst telt dan een percentage van de cataloguswaarde bij je inkomen op. Dat verhoogt je belasting. Hoeveel dat is, hangt af van de regels die gelden voor het bouwjaar en het type aandrijving.
Rijd je minder dan 500 kilometer privé per jaar, dan kun je bijtelling voorkomen. Je hebt dan een sluitende rittenregistratie nodig. Houd er rekening mee dat de financiering hetzelfde blijft. Bijtelling gaat over belasting en je privégebruik, niet over je leasecontract.
Wat regelen wij en wat lever jij aan Voor financial lease doet de financier een kredietcheck. Ze willen weten of je de maandbedragen kunt betalen. Welke documenten nodig zijn verschilt per financier en per bedrijfssituatie. Vaak vraagt de financier om:
KvK uittreksel. Legitimatie van de tekenbevoegde. Recente cijfers of aangifte, afhankelijk van hoe lang je bedrijf bestaat. Soms bankafschriften om je omzet en vaste lasten te checken.
We vragen alleen wat de financier nodig heeft. Als je bedrijf kort bestaat, dan kan een hogere aanbetaling helpen. Soms wil de financier dan ook extra inzicht in je inkomsten. We leggen je per document uit waarom ze het vragen.
Onderhoud, verzekering en wegenbelasting Bij financial lease regel je meestal zelf de vaste lasten rondom de auto. Denk aan verzekering, onderhoud en banden. Wegenbelasting hangt af van de regels voor elektrische auto’s en het jaar. Reken ook je laadkosten door. Laad je veel op locatie, dan kun je per kWh een ander tarief hebben dan onderweg.
Een Aiways U5 occasion kan een gunstige keuze zijn als je de totale kosten beheerst. Je maandbedrag is één deel. Onderhoud, banden en energie maken het plaatje compleet.
Past de Aiways U5 bij jouw bedrijf De U5 past goed bij ondernemers die een ruime elektrische auto zoeken voor dagelijkse ritten, met veel comfort en een praktische indeling. Je zit hoog, je hebt veel ruimte voor passagiers en bagage, en je rijdt stil. Maak wel de rekensom voor je eigen gebruik. Rijd je veel lange snelwegritten met weinig laadstops, dan wil je zeker weten dat de actieradius en laadmogelijkheden aansluiten op je route.
Zo verloopt een aanvraag Je kiest de Aiways U5 occasion en je geeft aan welke looptijd, aanbetaling en slottermijn je wilt. Wij dienen de aanvraag in bij de financier en houden je op de hoogte van de status. Als de financier akkoord geeft, ronden we het contract af en plannen we de levering met de verkoper. Daarna rijd je de auto zakelijk en betaal je het afgesproken maandbedrag volgens het contract.