Financial lease Citroën Ami
Financial lease voor een Citroën Ami past als je zakelijk wilt rijden met lage aanschafprijs en vaste maandlasten.
9occasions gevonden
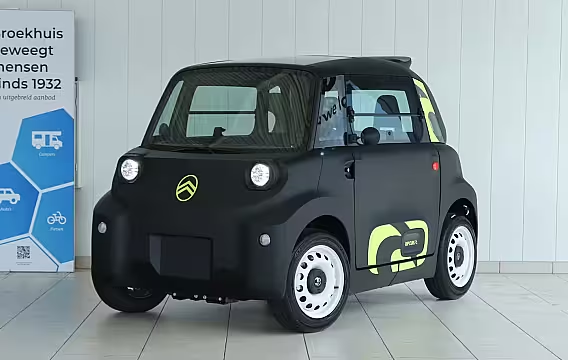
Citroën AmiRip Curl Sunrise Limited Edition | UIT VOORRAAD LEVERBAAR | Pano | LED | Dakspoiler |
- 2026
- 1 km
- Elektrisch
- Btw-auto
Financial lease vanaf
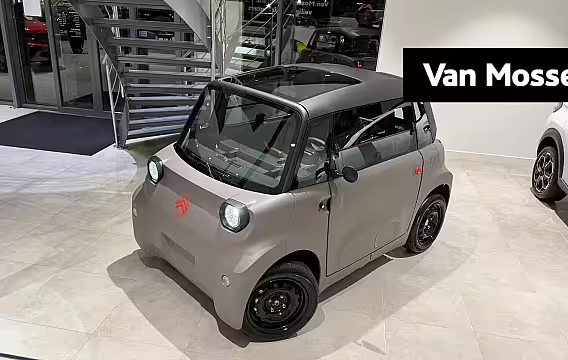
Citroën Amiami - PANORAMADAK - LED - NIEUW MODEL LEVERBAAR UIT VOORRAAD
- 2026
- 12 km
- Elektrisch
- Btw-auto
Financial lease vanaf
Citroën AmiRip Curl Sunrise Limited Edition | UIT VOORRAAD LEVERBAAR | Pano | LED | Dakspoiler |
- 2026
- 1 km
- Elektrisch
- Btw-auto
Financial lease vanaf
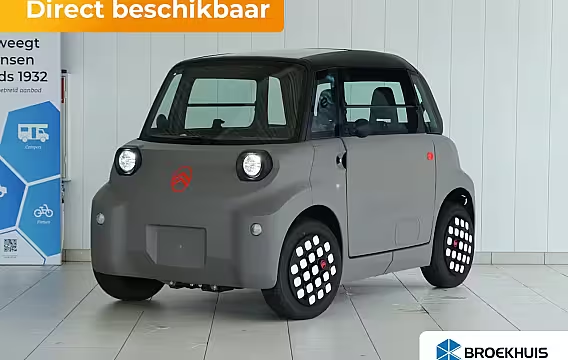
Citroën Ami
- 2026
- 10 km
- Elektrisch
- Btw-auto
Financial lease vanaf
Citroën AmiBuggy
- 2026
- 10 km
- Elektrisch
- Btw-auto
Financial lease vanaf
Citroën AmiRip Curl Sunrise
- 2026
- 10 km
- Elektrisch
- Btw-auto
Financial lease vanaf
Citroën Ami
- 2026
- 10 km
- Elektrisch
- Btw-auto
Financial lease vanaf
Citroën AmiRip Curl Sunset
- 2026
- 10 km
- Elektrisch
- Btw-auto
Financial lease vanaf
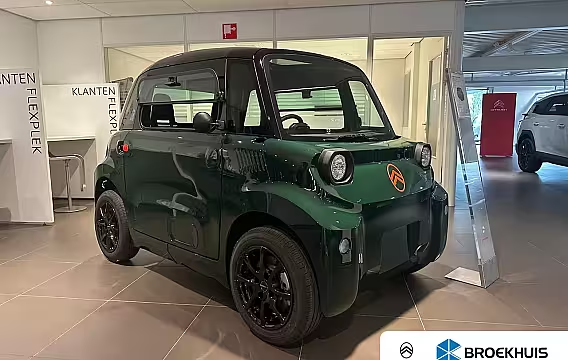
Citroën AmiBrommobiel AMI Unieke kleur: British Racing Green | Lichtmetalen velgen | Panoramadak | |
- 2026
- 1.427 km
- Elektrisch
- Btw-auto
Financial lease vanaf
Financial lease Citroën Ami begint bij € 110,30 per maand. Dat is de goedkoopste auto in de lijst: € 6.810 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 1.362). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 4 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Citroën Ami: wat je moet weten als ondernemer
Een Citroën Ami financial lease je zakelijk. Je betaalt de auto in termijnen en je gebruikt hem direct in je bedrijf. Je bepaalt zelf hoe hoog je maandbedrag wordt door te kiezen voor een looptijd en een aanbetaling. Aan het eind kan er een slottermijn openstaan. Dat is het bedrag dat je dan nog aflost of herfinanciert.
De Ami wordt vaak gekozen voor korte ritten in de stad. Denk aan bezorging, service op locatie of woon werkverkeer als je vooral in een compacte regio rijdt. Het is een elektrisch voertuig met een beperkt bereik en een lagere topsnelheid dan een reguliere personenauto. Dat past bij sommige bedrijven goed, en bij andere juist niet. Rijd je veel snelwegkilometers of heb je ruimte nodig voor gereedschap, dan is een ander model meestal logischer.
Occasion Citroën Ami leasen werkt vaak gunstig, omdat de aanschafprijs lager ligt dan bij nieuw. Je zet je budget direct om in een vast maandbedrag. Bij financial lease blijft de auto economisch van jou. Je zet hem op de balans en je schrijft hem af. De financier heeft wel zekerheid nodig. Daarom staat er meestal een pandrecht op de auto zolang de lease loopt.
Zo bouw je het maandbedrag op Het maandbedrag is een optelsom van drie keuzes: looptijd, aanbetaling en het bedrag dat aan het eind nog openstaat. Daar komt rente bij. We noemen rente altijd als percentage, omdat dat de vergelijking eerlijk maakt.
Voorbeeld van hoe je rekent: je least € 8.000. Je betaalt € 1.000 aan en je laat € 2.000 aan het eind openstaan. Dan financier je € 5.000. Kies je 36 maanden, dan worden je termijnen hoger dan bij 60 maanden. De rente hangt af van je aanvraag en je bedrijfssituatie. We laten je het voorstel zien met looptijd, rentepercentage en het totaalbedrag dat je terugbetaalt.
Kies je een hogere aanbetaling, dan daalt het bedrag dat je leaset. Dat kan helpen als je een jonge onderneming hebt of als je je maandlast laag wilt houden. Een slottermijn verlaagt je maandbedrag ook, omdat je een deel doorschuift naar het einde. Houd er rekening mee dat je dat bedrag later nog moet betalen.
BTW en marge bij Citroën Ami occasions Bij occasions zie je twee soorten prijzen: BTW auto’s en marge auto’s. Dat maakt uit voor je boekhouding.
Bij een BTW auto staat de BTW apart op de factuur. Koop je zakelijk en gebruik je de auto voor belaste omzet, dan kun je de BTW vaak terugvragen in je BTW aangifte. De financier kan de auto inclusief of exclusief BTW financieren. Wat het beste past hangt af van je liquiditeit en je planning.
Bij een marge auto zit er geen aftrekbare BTW op de factuur. Je kunt dan geen BTW terugvragen. De prijs is gewoon de prijs. Voor veel Ami’s op de occasionmarkt geldt dat ze als marge aangeboden worden. We kijken per aanbod wat je koopt, zodat je vooraf weet wat je met de BTW kunt.
Bijtelling bij privégebruik Zet je de Citroën Ami op de zaak en rijd je er ook privé mee, dan krijg je te maken met bijtelling. De bijtelling is een percentage van de cataloguswaarde en je telt dit bedrag bij je inkomen. Hoe hoog het percentage is, hangt af van het jaar en de uitstootcategorie. De Ami is elektrisch, en daar gelden soms afwijkende regels. Je boekhouder kan dit voor je doorrekenen met jouw inkomen en je ritten.
Rijd je minder dan 500 kilometer per jaar privé, dan kun je bijtelling voorkomen. Je moet dit wel onderbouwen met een sluitende rittenregistratie. Die keuze kan je netto kosten flink beïnvloeden, zeker als je de Ami vooral zakelijk gebruikt.
Waar je op let bij een Citroën Ami occasion De Ami is compact en de specificaties verschillen per uitvoering. Let bij occasions op zaken die je in het dagelijks gebruik merkt.
- Accu en actieradius. Vraag naar het bouwjaar, de kilometerstand en het laadgedrag van de vorige eigenaar. Bij een kleine accu zie je sneller verschil in actieradius.
- Laadkabel en laden op locatie. Controleer of de laadkabel erbij zit en welk type aansluiting je hebt. Laad je bij klanten of op wisselende plekken, dan wil je weten wat je nodig hebt.
- Carrosserie en deuren. De Ami heeft een eigen ontwerp. Kijk goed naar schade en pasvorm. Kleine parkeerschades komen vaak voor in stadsgebruik.
- Gebruikssporen binnen. Denk aan stoelbekleding, schakelaars en sluitingen. Bij deelgebruik in een team zie je dat sneller terug.
- Actieradius versus je ritten. Maak je dagelijks 30 tot 50 kilometer in de stad, dan kan het prima passen. Zit je daar ruim boven, dan krijg je laadstress en stilstand.
Financial lease aanvragen. Dit vraagt de financier meestal De financier wil weten of je bedrijf de maandtermijnen kan betalen. Daarom vragen ze documenten op. Wat je precies aanlevert verschilt per situatie, maar dit zie je het vaakst:
- KvK uittreksel. Daarmee ziet de financier wie de onderneming is.
- Identificatie van de tekenbevoegde. Dit is wettelijk verplicht.
- Recente bankafschriften van je zakelijke rekening. Daarmee beoordelen ze je cashflow.
- Jaarcijfers of IB aangifte. Hiermee checken ze winst en stabiliteit.
Bestaat je bedrijf korter dan een jaar, dan kan de financier extra informatie vragen. Soms helpt een aanbetaling om toch akkoord te krijgen. We vertellen je vooraf wat er nodig is en waarom.
Looptijd kiezen voor een Citroën Ami Voor een Ami kiezen ondernemers vaak een looptijd tussen 24 en 60 maanden. Een kortere looptijd betekent hogere maandlasten en minder totale rente. Een langere looptijd geeft ruimte in je maandbudget, maar je betaalt meestal meer rente in totaal.
Kies een looptijd die past bij je gebruik. Rijd je de Ami intensief voor bezorging, dan kan een kortere looptijd beter aansluiten op de afschrijving. Gebruik je hem vooral voor korte ritten en blijft de kilometerstand laag, dan kan een langere looptijd ook werken.
Verzekering en onderhoud Bij financial lease regel je als ondernemer zelf de verzekering, wegenbelasting en het onderhoud. De Ami is elektrisch, dus je hebt geen oliebeurten, maar je houdt wel kosten voor banden, remmen en eventuele schades. Maak een inschatting van je jaarlijkse kilometers en je gebruik in de stad. Veel korte ritten en parkeren in krappe straten betekent vaker kleine schade en bandenslijtage.
Wanneer financial lease voor een Citroën Ami past Financial lease past als je vaste maandlasten wilt, je liquiditeit in je bedrijf wilt houden en je de auto op de balans wilt zetten. Het past ook als je een occasion kiest die direct beschikbaar is en je hem zakelijk nodig hebt.
Het past minder goed als je bedrijf nog geen stabiele omzet heeft en je geen ruimte hebt voor een aanbetaling. Dan kan een financier strenger zijn. We bekijken dan samen of het model en het bedrag haalbaar zijn, of dat een andere auto of een lager leasebedrag beter aansluit.
Zo gaat het in stappen Je kiest een Citroën Ami occasion en je geeft aan hoeveel je wilt aanbetalen en welke looptijd je wilt. Wij vragen de financiering aan en laten je het voorstel zien met rentepercentage, looptijd, maandbedrag en het bedrag dat aan het eind nog openstaat. Na akkoord regel je de aankoop en kun je de auto zakelijk inzetten. Je betaalt daarna maandelijks je termijnbedrag volgens het contract.