Financial lease DS 4 Crossback
Financial lease voor een DS 4 Crossback occasion is bedoeld voor ondernemers die willen rijden zonder het volledige aankoopbedrag in één keer te betalen.
3occasions gevonden
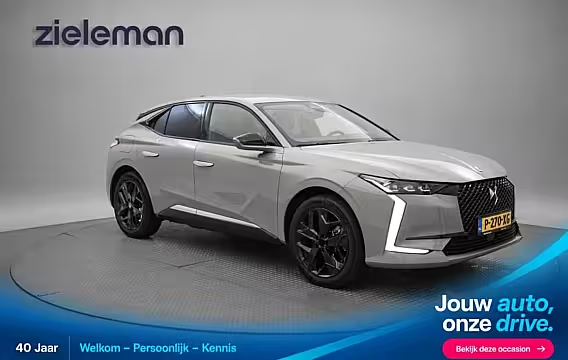
DS 4 CrossbackE-Tense Performance Line+ PHEV - Carplay, Camera, Cruise, Afn. Trekhaak
- 2022
- 135.852 km
- Hybride
- Automaat
- Btw-auto
Financial lease vanaf
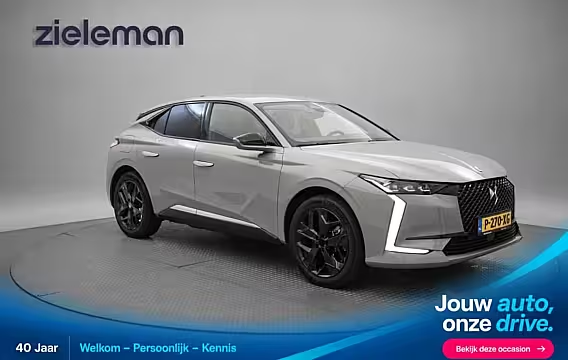
DS 4 CrossbackE-Tense Performance Line+ PHEV - Carplay, Camera, Cruise, Afn. Trekhaak
- 2022
- 135.852 km
- Hybride
- Automaat
- Btw-auto
Financial lease vanaf
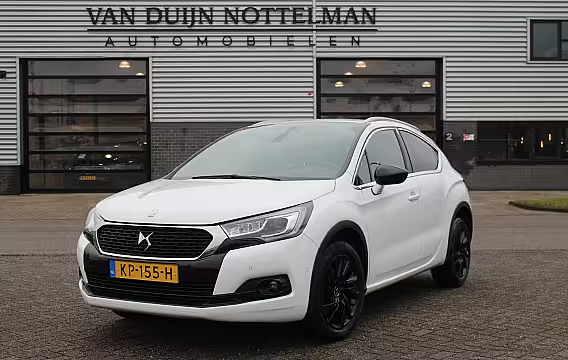
DS 4 Crossback1.6 THP Business / Keyless / Camera / Trekhaak / N.A.P
- 2016
- 75.130 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
Financial lease DS 4 Crossback begint bij € 252,26 per maand. Dat is de goedkoopste auto in de lijst: € 15.574 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 3.115). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 2 in de voorraad. Peildatum 27 oktober 2026.
Financial lease DS 4 Crossback: wat je als ondernemer wilt weten
De DS 4 Crossback is een compacte zakelijke auto met een hogere zit en een onderscheidende uitstraling. Kies je voor een occasion, dan ligt de aanschafprijs vaak lager dan bij nieuw. Met financial lease spreid je het bedrag dat je leaset over een vaste looptijd. Je bedrijf gebruikt de auto direct, terwijl je liquiditeit beschikbaar blijft voor voorraad, personeel of btw.
Financial lease werkt simpel. Jij kiest een DS 4 Crossback uit ons aanbod. Daarna spreken we af hoeveel maanden je wilt leasen en of je een aanbetaling doet. De financier betaalt de auto, en jij betaalt elke maand rente en aflossing. Aan het eind staat er soms een slottermijn open. Dat is het bedrag dat je aan het eind nog betaalt. Een slottermijn verlaagt je maandbedrag, maar je moet dat eindbedrag wel kunnen voldoen.
Bij een occasion DS 4 Crossback draait het om de balans tussen prijs, kilometrage en uitvoering. Denk aan zaken zoals automaat of handgeschakeld, benzine of diesel, en opties zoals navigatie, parkeersensoren en stoelverwarming. Voor je leaseaanvraag maakt het ook uit hoe oud de auto is en wat de kilometerstand is. De financier kijkt naar de waarde van de auto en naar de maandlast die past bij je bedrijf.
Wat kost financial lease voor een DS 4 Crossback? Het maandbedrag hangt af van vier keuzes: de aankoopprijs van de auto, de looptijd, de aanbetaling en het bedrag dat aan het eind nog openstaat. Daar komt de rente bij. Die rente is een percentage en verschilt per financier en per situatie. Een langere looptijd geeft vaak een lager maandbedrag, maar je betaalt dan langer rente. Een aanbetaling verlaagt het bedrag dat je leaset en dus ook je maandlast.
Veel ondernemers kiezen een looptijd van 36, 48 of 60 maanden. Korter kan, maar dan stijgt het maandbedrag. Langer kan soms ook, afhankelijk van bouwjaar en financier. Rijd je veel kilometers of wil je de auto snel afschrijven, dan past een kortere looptijd vaak beter. Wil je juist rust in je maandlasten, dan kan een langere looptijd logisch zijn. We rekenen het voorstel voor je door met de gegevens van de auto die je kiest.
Een slottermijn werkt als volgt. Stel dat je een deel van de aankoopprijs doorschuift naar het einde van de looptijd. Je betaalt dat deel later, waardoor het maandbedrag nu lager wordt. Dat geeft ruimte in je cashflow. Het nadeel is duidelijk: je moet aan het eind geld beschikbaar hebben, of je betaalt de slottermijn met de opbrengst als je de auto verkoopt. We spreken de slottermijn vooraf met je af, zodat je weet waar je aan toe bent.
Financial lease heeft ook fiscale kanten. De DS 4 Crossback komt op de balans van je bedrijf te staan. Je schrijft de auto af volgens de regels die voor jouw onderneming gelden. De rente en kosten die je maakt voor de financiering zijn in veel gevallen zakelijke kosten. Koop je de auto inclusief btw en ben je btw-plichtig, dan kun je de btw meestal terugvragen via je btw-aangifte. Bij een marge-auto staat er geen btw op de factuur. Dan kun je ook niets terugvragen. We laten je bij de auto zien of het om btw of marge gaat.
Gebruik je de DS 4 Crossback ook privé, dan krijg je te maken met bijtelling. De bijtelling is een percentage van de cataloguswaarde en telt mee als loon of winst, afhankelijk van je situatie. Houd je een rittenregistratie bij en rijd je op jaarbasis maximaal 500 kilometer privé, dan kun je bijtelling voorkomen. De Belastingdienst kan om onderbouwing vragen. Kies wat je in de praktijk kunt bijhouden, want achteraf herstellen is lastig.
Een DS 4 Crossback occasion is populair bij ondernemers die een representatieve auto willen, maar niet de stap naar nieuw zetten. Let bij occasions extra op onderhoud en historie. Vraag naar het onderhoudsboekje, facturen en of de distributieriem of distributieketting aandacht vraagt bij de kilometerstand. Controleer ook banden, remmen en of alle opties werken. Wij kijken met je mee naar de auto die je op het oog hebt en naar de gegevens die de financier nodig heeft.
Voor de aanvraag vraagt de financier meestal om een paar vaste gegevens. Denk aan je KvK-nummer, een geldig identiteitsbewijs en informatie over je bedrijf. Bestaat je onderneming kort, dan kan de financier extra informatie vragen, zoals recente cijfers of bankafschriften. Ze doen dat om te beoordelen of je de maandbedragen kunt betalen. We zeggen je per stap wat er nodig is en wanneer je een antwoord kunt verwachten.
De keuze voor de juiste DS 4 Crossback hangt af van je gebruik. Rijd je vooral snelwegkilometers, dan let je op comfort, geluidsniveau en opties zoals cruise control. Rijd je veel in de stad, dan zijn parkeersensoren, camera en een compacte draaicirkel handig. Een automaat rijdt rustiger in druk verkeer. Een hogere uitvoering kan interessant zijn voor de restwaarde, maar je betaalt ook meer aanschafprijs en dus meer per maand.
Ook je verzekeringen en onderhoud regel je als ondernemer zelf bij financial lease. Je kiest dus zelf je verzekeraar en je bepaalt waar je onderhoud laat doen. Dat geeft vrijheid, maar je moet de kosten wel meenemen in je maandelijkse begroting. Denk aan brandstof, onderhoud, banden, wegenbelasting en verzekering. We kunnen samen inschatten welke vaste lasten passen bij het bouwjaar en de kilometerstand die je kiest.
Wil je weten welke DS 4 Crossback occasions nu beschikbaar zijn en wat het maandbedrag wordt? Kies de auto, geef aan welke looptijd je wilt en of je aanbetaalt. Wij maken een voorstel met rente en een duidelijk overzicht van het maandbedrag en het bedrag dat aan het eind nog openstaat. Daarna zetten we de aanvraag door naar de financier en houden we je op de hoogte van de status.