Financial lease Fiat Tipo
Financial lease voor een Fiat Tipo is een praktische manier om zakelijk te rijden in een ruime occasion, met vaste maandlasten en eigendom op je bedrijf.
5occasions gevonden
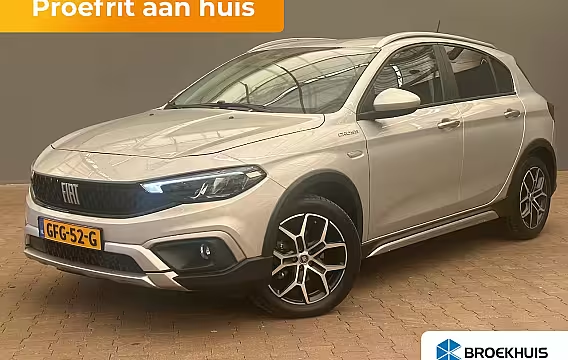
Fiat Tipo1.0 Camera | Keyless | Navigatie | 17" Lichtmetaal | Climate | Adpatieve Cruise | Carplay
- 2023
- 21.468 km
- Benzine
- Handgeschakeld
- 101 pk
- Btw-auto
Financial lease vanaf
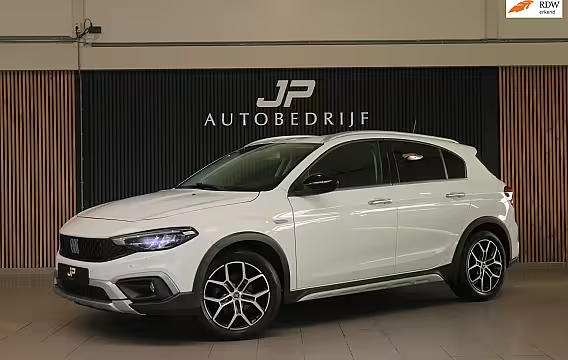
Fiat TipoCross 1.0 City Cross
- 2021
- 71.305 km
- Benzine
- Handgeschakeld
- 100 pk
- Btw-auto
Financial lease vanaf
Fiat Tipo1.0 Cross | Camera | Navigatie | Stoelverwarming
- 2021
- 84.026 km
- Benzine
- Handgeschakeld
- Btw-auto
Financial lease vanaf
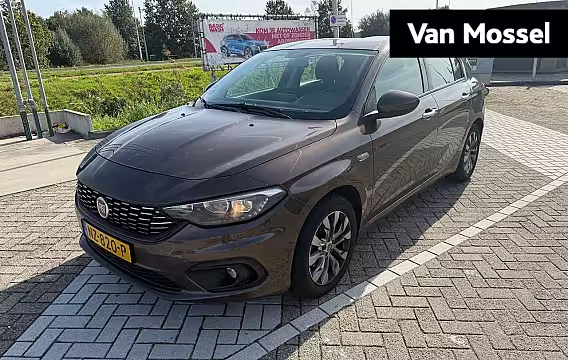
Fiat Tipo1.4 T-Jet 16v Business
- 2017
- 100.551 km
- Benzine
- Handgeschakeld
- Btw-auto
Financial lease vanaf
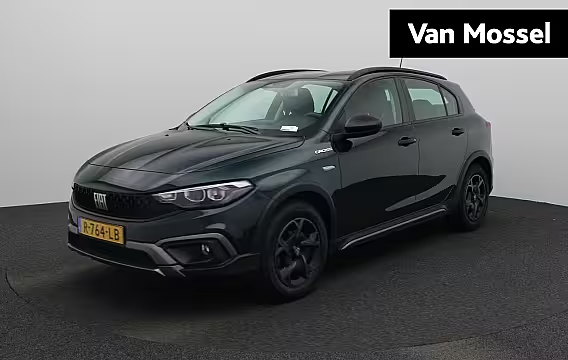
Fiat Tipo1.0 City Cross | APPLE CARPLAY | CLIMATE CONTROL | CRUISE CONTROL | LED DAGRIJVERLICHTING
- 2022
- 32.753 km
- Benzine
- Handgeschakeld
- Btw-auto
Financial lease vanaf
Financial lease Fiat Tipo begint bij € 139,15 per maand. Dat is de goedkoopste auto in de lijst: € 8.591 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 1.718). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 4 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Fiat Tipo: maandbedrag, voorwaarden en waar je op let
Financial lease voor een Fiat Tipo betekent dat je als ondernemer een Fiat Tipo occasion zakelijk financiert en de auto direct op naam van je bedrijf komt. Je betaalt het bedrag dat je leaset terug in vaste maandtermijnen, met rente. Je bepaalt vooraf hoe je het indeelt: looptijd, aanbetaling en het bedrag dat aan het eind nog openstaat. Dat maakt de Fiat Tipo interessant als je een ruime auto zoekt, maar je geld liever in voorraad, gereedschap of marketing houdt.
De Fiat Tipo zie je veel als hatchback en stationwagon. Voor zakelijke ritten telt vooral de praktische kant. Een grote kofferbak, overzichtelijke bediening en lage gebruikskosten wegen vaak zwaarder dan extra luxe. Bij een occasion kun je bovendien kiezen op basis van uitvoering en kilometerstand, binnen je budget. Met financial lease spreid je de aanschaf, terwijl je de auto gebruikt voor je werk.
Zo werkt financial lease bij een Fiat Tipo occasion Je kiest eerst de auto. Daarna kijk je naar de opbouw van je lease.
Het bedrag dat je leaset. Dit is meestal de aanschafprijs van de auto, eventueel min je aanbetaling.
De looptijd. Veel ondernemers kiezen 24, 36, 48, 60 of 72 maanden. Een langere looptijd geeft vaak een lager maandbedrag, maar je betaalt langer rente.
Aanbetaling. Met een aanbetaling verlaag je het bedrag dat je leaset. Dat drukt je maandbedrag en vaak ook de totale rentekosten. Zet je liever geen geld vast, dan kun je ook zonder aanbetaling starten, afhankelijk van de aanvraag en de auto.
Het bedrag dat aan het eind nog openstaat. Dit heet de slottermijn. Je betaalt dit bedrag aan het einde in één keer. Een hogere slottermijn maakt je maandbedrag lager. Je houdt wel rekening met die eindbetaling.
Rente. Je betaalt rente over het openstaande bedrag. De rente verschilt per financier en per situatie. Vraag daarom altijd om het rentepercentage bij jouw offerte, zodat je het totale bedrag dat je terugbetaalt kunt vergelijken.
Voorbeeld om op te sturen Een maandbedrag zegt pas iets als je de voorwaarden erbij ziet. Let daarom in een offerte op deze vier punten: looptijd, aanbetaling, slottermijn en rentepercentage. Dan kun je appels met appels vergelijken.
Past de Fiat Tipo bij jouw werk? De Tipo is vooral interessant als je een no-nonsense zakelijke auto zoekt met ruimte. Denk aan vertegenwoordigers, zzp’ers in de bouw die veel kilometers maken, of ondernemers met een gezin die de auto ook buiten werktijd gebruiken. Een stationwagon is prettig als je regelmatig materialen meeneemt. Een hatchback is handzamer in de stad.
Kijk bij een Tipo occasion ook naar de motorisering en het gebruik.
Rijd je veel snelwegkilometers, dan wil je vooral stabiliteit en een motor die prettig draait op tempo.
Rijd je veel korte stukken in de stad, let dan extra op onderhoudshistorie en slijtagepunten zoals banden, remmen en koppeling.
Heb je regelmatig klanten in milieuzones, controleer dan de brandstofsoort en emissieklasse van de specifieke auto.
Waar je op let bij een Fiat Tipo occasion Bij een zakelijke leaseaanvraag wil je vooral zekerheid over kosten. Daarom is de auto zelf belangrijk. Check deze punten voordat je aanvraagt of voordat je tekent.
Onderhoudshistorie en facturen Een sluitende onderhoudshistorie helpt om onverwachte kosten te beperken. Vraag naar onderhoudsboekjes en facturen. Bij hogere kilometerstanden is het extra relevant dat grote beurten op tijd zijn gedaan.
Kilometerstand en bouwjaar Een lagere kilometerstand is niet automatisch beter. Een goed onderhouden auto met meer kilometers kan zakelijk een prima keuze zijn, zeker als de prijs lager ligt en je de auto toch een paar jaar zakelijk wilt inzetten.
Banden, remmen en distributie Banden en remmen zijn normale slijtagedelen, maar ze beïnvloeden je kosten in het eerste jaar. Vraag wanneer ze voor het laatst zijn vervangen. Heeft de auto een distributieriem, vraag dan wanneer die is gedaan of wanneer dat moet.
Uitrusting die je dagelijks merkt Voor zakelijke ritten maken opties als airco, cruise control, parkeersensoren, navigatie of Apple CarPlay en Android Auto vaak het verschil. Denk vooraf na wat jij nodig hebt, zodat je niet betaalt voor opties die je niet gebruikt.
Zakelijke kosten, btw en btw-auto’s Koop je als ondernemer een auto met btw op de factuur, dan kun je de btw meestal terugvragen als je btw-aangifte doet. Bij een marge-auto staat er geen btw apart op de factuur. Dat verandert niets aan hoe financial lease werkt, maar het verandert wel je cashflow en je administratie.
Laat je daarom bij de auto altijd duidelijk vertellen of de prijs inclusief of exclusief btw is en of het om een btw-auto of marge-auto gaat. Dan weet je wat je aan btw kunt verrekenen.
Bijtelling bij privégebruik Zet je de Fiat Tipo op de zaak en rijd je er ook privé mee, dan krijg je te maken met bijtelling. Dat is een bedrag dat je bij je inkomen telt, waardoor je meer belasting betaalt. De hoogte hangt af van de cataloguswaarde en het bijtellingspercentage dat voor die auto en dat jaar geldt.
Houd je een rittenregistratie bij en rijd je op jaarbasis niet meer dan 500 privékilometers, dan kun je bijtelling meestal voorkomen. Rijd je wel privé, reken de bijtelling vooraf door. Dan kom je niet voor verrassingen te staan.
Wat gebeurt er na je aanvraag? Na je aanvraag beoordeelt de financier je aanvraag. Ze kijken vooral of je de maandtermijnen kunt betalen en of de auto past bij het bedrag dat je leaset. Soms vragen ze extra informatie, bijvoorbeeld:
Een kopie van je legitimatie. Dat is verplicht voor de controle van je gegevens.
Bedrijfsgegevens, zoals je inschrijving bij de Kamer van Koophandel.
Financiële informatie. Denk aan recente cijfers of bankafschriften, vooral als je bedrijf kort bestaat.
Je houdt de regie door vooraf te bepalen welk maandbedrag je comfortabel vindt, en door te kiezen voor een aanbetaling of slottermijn die bij je cashflow past.
Looptijd kiezen: praktisch advies De juiste looptijd hangt af van hoe lang je de auto wilt rijden en hoeveel je per maand kwijt wilt zijn.
24–36 maanden: hogere maandlasten, sneller aflossen. Past bij ondernemers die de auto relatief kort inzetten of graag sneller vrij van verplichtingen zijn.
48–60 maanden: vaak een goede balans tussen maandbedrag en aflostempo.
72 maanden: laag maandbedrag, langere renteperiode. Interessant als je vooral op maandlast stuurt en je de auto lang wilt houden.
Kies je een hogere slottermijn, dan verlaag je je maandbedrag. Plan dan wel dat je aan het einde een bedrag in één keer betaalt. Dat kan uit spaargeld, uit winst, of door de auto te verkopen en het openstaande bedrag af te lossen.
Waarom ondernemers vaak voor een Tipo kiezen De Fiat Tipo is meestal gunstig geprijsd als occasion en biedt veel binnenruimte. Daardoor komt hij vaak in beeld als je een representatieve auto zoekt voor klantbezoek, zonder dat je een groot deel van je werkkapitaal vastzet in een auto. Met financial lease zet je de kosten in een vast ritme. Dat helpt bij plannen.
Wil je weten wat een Fiat Tipo jou per maand kost? Kies een specifieke occasion en laat het maandbedrag berekenen met jouw looptijd, aanbetaling, slottermijn en rentepercentage. Dan zie je direct wat je betaalt, en waar je aan toe bent gedurende de hele looptijd.