Financial lease Honda Civic
Een Honda Civic als occasion is een slimme keuze als je zakelijk rijdt en je maandlasten strak wil houden.
3occasions gevonden
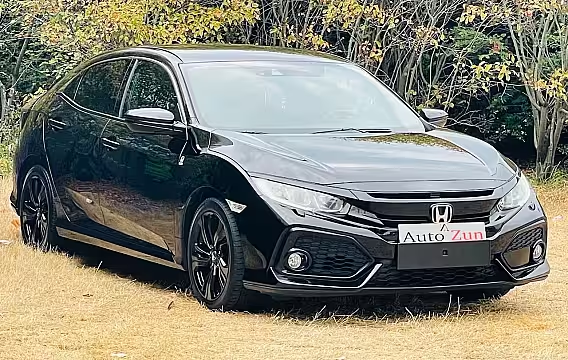
Honda Civic1.0 i-VTEC Elegance/Stoelverwarming/Cruise/Navi
- 2018
- 123.718 km
- Benzine
- Handgeschakeld
- 129 pk
- Marge
Financial lease vanaf
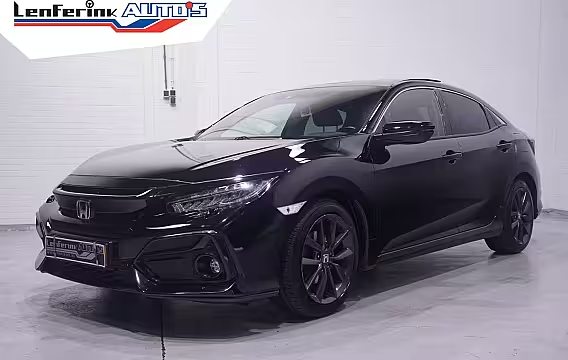
Honda Civic1.0 i-VTEC Executive NAP Panodak Camera Stoelverwarming Apple Carplay
- 2020
- 94.126 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
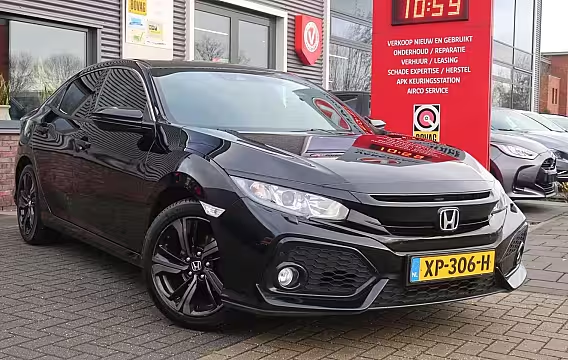
Honda Civic1.0 i-VTEC Elegance / Achteruitrijcamera / Navi / Cruise
- 2019
- 74.037 km
- Benzine
- Handgeschakeld
- 129 pk
- Marge
Financial lease vanaf
Financial lease Honda Civic begint bij € 192,73 per maand. Dat is de goedkoopste auto in de lijst: € 11.899 over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 2.380). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 2 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Honda Civic: wat je moet weten
Een Honda Civic staat bekend als een degelijke, prettig rijdende auto die je prima inzet voor woon-werk, klantbezoeken en langere ritten. Kies je voor een Honda Civic occasion met financial lease, dan spreid je de investering over een vaste looptijd. Je weet waar je aan toe bent per maand en je houdt ruimte op je rekening voor voorraad, marketing of gereedschap.
Bij financial lease word jij economisch eigenaar van de auto. Je zet de Honda Civic op de balans van je bedrijf en je lost maandelijks af. Aan het einde van de looptijd is de auto van jou. Dat maakt financial lease populair bij zzp’ers en mkb’ers die wel een betrouwbare auto willen, maar niet in één keer het hele aankoopbedrag willen betalen.
Waarom een Honda Civic leasen als occasion? Een occasion kiezen is vaak een nuchtere rekensom. De grootste afschrijving ligt meestal al achter de auto, terwijl je nog jaren vooruit kan. Bij de Honda Civic zie je dat extra terug in de praktijk. Veel exemplaren hebben een solide onderhoudshistorie en onderdelen zijn doorgaans goed verkrijgbaar. Dat helpt om je totale autokosten voorspelbaar te houden.
Occasions geven je ook meer keuze in prijs en uitvoering. Wil je een Civic met automaat, adaptieve cruise control, navigatie of sportiever pakket? Dan vind je in het occasionaanbod vaak precies de combinatie die bij jouw ritten past, zonder dat je richting nieuwprijs gaat.
Hoe werkt financial lease voor een Honda Civic? De basis is simpel. Je kiest een Honda Civic occasion, bepaalt samen met ons de looptijd en eventuele aanbetaling, en je betaalt daarna een vast maandbedrag. Dat maandbedrag bestaat uit rente en aflossing. De auto dient als onderpand.
In de praktijk doorloop je meestal deze stappen:
- Je kiest de Honda Civic die past bij je budget en gebruik.
- Je bepaalt de looptijd, vaak 12–72 maanden.
- Je kiest of je een aanbetaling doet en of je een slottermijn wil.
- Je levert je bedrijfsgegevens aan voor de aanvraag.
- Na akkoord rijd je de auto zakelijk.
Wil je je maandlast omlaag brengen? Dan kan dat vaak door een aanbetaling, een langere looptijd of een slottermijn. Let wel op de balans tussen lage maandlasten en een slottermijn die aan het einde prettig blijft.
Aanbetaling en slottermijn: wat past bij jou? Een aanbetaling verlaagt je financieringsbedrag. Dat geeft meestal een lagere maandtermijn en soms ook een lagere totale rentelast. Het is handig als je cash beschikbaar hebt, maar je wil natuurlijk ook niet je hele buffer in je auto stoppen.
Een slottermijn is een bedrag dat je aan het einde van de looptijd in één keer betaalt. Daarmee dalen de maandlasten, omdat je gedurende de looptijd minder aflost. Dit past goed als je verwacht dat je tegen die tijd genoeg ruimte hebt, of als je de auto mogelijk wilt inruilen en de restwaarde wil gebruiken.
Btw en marge bij Honda Civic occasions Bij occasions kom je twee btw-situaties tegen: btw-auto’s en marge-auto’s.
- Btw-auto: de prijs is exclusief btw of de btw staat apart vermeld. Ben je btw-plichtig ondernemer, dan kan je die btw meestal terugvragen.
- Marge-auto: de btw staat niet apart op de factuur. Terugvragen kan dan niet.
Dit heeft invloed op je financieringsbehoefte en je maandlast. Kijk daarom altijd naar het type aanbieding. We beschrijven ’m duidelijk, zodat je vooraf weet waar je aan toe bent.
Wat bepaalt de maandlast van een Honda Civic financial lease? De maandlast hangt vooral af van:
- Aankoopprijs van de Honda Civic occasion
- Looptijd van het contract
- Aanbetaling
- Slottermijn
- Rente en acceptatie op basis van je bedrijfsprofiel
Wil je vooraf een realistische inschatting? Neem dan ook je gebruik mee. Rijd je veel snelwegkilometers, dan wil je misschien een uitvoering met moderne veiligheidssystemen of automaat. Dat kan de aanschafprijs verhogen, maar het kan ook rust geven tijdens lange dagen.
Waar let je op bij een Honda Civic occasion voor de zaak? Je wil een auto die elke ochtend start en niet telkens je planning omgooit. Check daarom deze punten:
- Kilometerstand en onderhoud: vraag naar onderhoudsboekjes of digitale onderhoudshistorie. Wanneer is distributie, ketting of groot onderhoud gedaan?
- Banden en remmen: slijtage telt snel op in kosten. Een set banden of remmen kan je begroting beïnvloeden.
- APK en garantie: hoe lang loopt de APK nog en welke garantie zit erop?
- Schadeverleden: een nette reparatie hoeft geen probleem te zijn, maar je wil het wel weten.
- Uitvoering en opties: denk aan airco, stoelverwarming, parkeersensoren, Apple CarPlay of Android Auto.
Rijd je veel in de stad? Dan kunnen parkeersensoren en een achteruitrijcamera je tijd schelen. Maak je veel kilometers met spullen? Kijk dan naar comfort en bagageruimte, zodat je niet na drie maanden spijt hebt van je keuze.
Financial lease en de boekhouding Omdat jij economisch eigenaar bent, zet je de Honda Civic op de balans. Je schrijft de auto af en je betaalt rente. Hoe dit precies uitpakt verschilt per situatie, bijvoorbeeld door je winst, je btw-positie en hoe je de auto gebruikt. Veel ondernemers vinden vooral de voorspelbaarheid fijn: vaste maandlasten en een duidelijke einddatum.
Gebruik je de Honda Civic ook privé? Dan krijg je te maken met bijtelling als de auto op de zaak staat en je meer dan 500 kilometer per jaar privé rijdt. Houd daar rekening mee in je totale maandplaatje.
Welke Honda Civic past bij jouw werk? De Honda Civic is er in meerdere generaties en uitvoeringen. Voor zakelijk gebruik zie je grofweg twee smaken:
- Comfort en efficiënt: ideaal voor veel kilometers en dagelijks gebruik. Denk aan een rustige rijbeleving, fijne stoelen en opties die je werkdag makkelijker maken.
- Sportiever en rijk uitgerust: prettig als je veel tijd in de auto zit en waarde hecht aan extra opties en een strakkere wegligging.
Kies vooral op basis van je routes. Rijd je vooral snelweg en provinciaal, dan loont comfort. Rijd je veel korte ritten, dan tellen overzicht, parkeergemak en een vlotte aandrijflijn mee.
Snel regelen: zo pak je het aan Wil je een Honda Civic occasion leasen met financial lease, zorg dan dat je deze dingen paraat hebt:
- Inschrijving KvK en basisgegevens van je bedrijf
- Identiteitsbewijs van tekenbevoegde
- Soms recente cijfers, afhankelijk van je situatie
Daarna kies je je gewenste looptijd en bespreek je of een aanbetaling of slottermijn slim is. Je ziet dan direct wat dat doet met je maandbedrag. Zo maak je een keuze die past bij je cashflow, zonder dat je op comfort of betrouwbaarheid hoeft in te leveren.
Financial lease Honda Civic draait om één ding: zakelijk rijden met grip op je budget. Kies de occasion die bij je past, zet je financiering strak neer en maak van je auto een praktisch bedrijfsmiddel waar je elke dag op kan rekenen.