Financial lease Kia K4
Financial lease voor een Kia K4 betekent: je rijdt een Kia K4 op naam van je bedrijf en betaalt in vaste maandbedragen.
7occasions gevonden
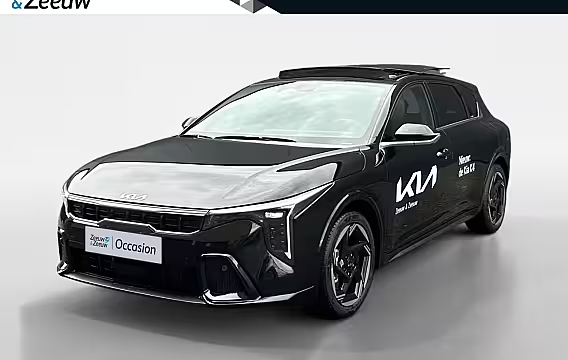
Kia K41.0 T-GDi MHEV GT-Line Launch Edition (pano) Dodehoekassistentie | Kruisend verkeersassist
- 2026
- 15 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
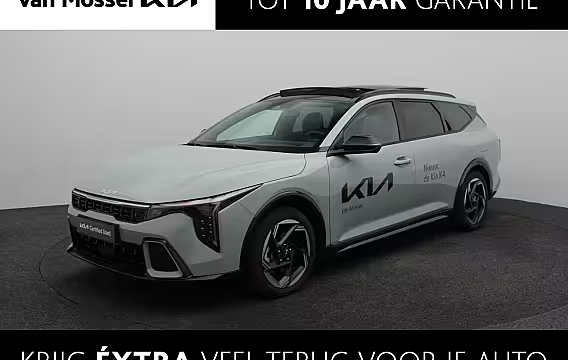
Kia K41.0 T-GDi MHEV GT-Line Launch Edition (pano) | Clima | Glasdak | LM | Camera | Navi | NIEU
- 2026
- 8.000 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
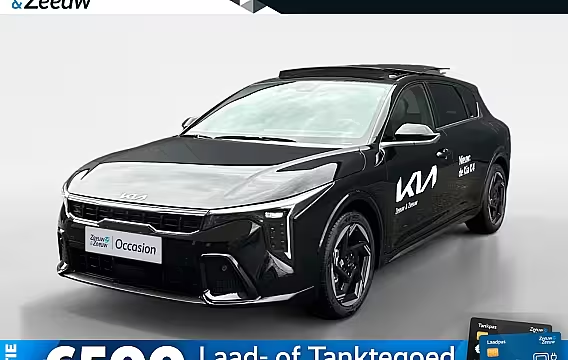
Kia K41.0 T-GDi MHEV GT-Line Launch Edition (pano) | Stoel & stuurverwarming | Wireless carplay/
- 2026
- 4.000 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
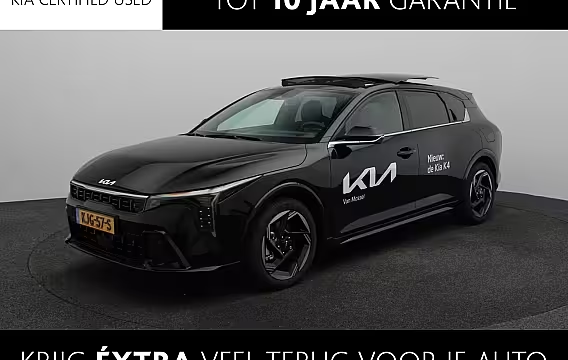
Kia K41.0 T-GDi MHEV GT-Line Launch Edition (pano) | Nieuw Model | Ceed opvolger | Hatchback | D
- 2026
- 16.922 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
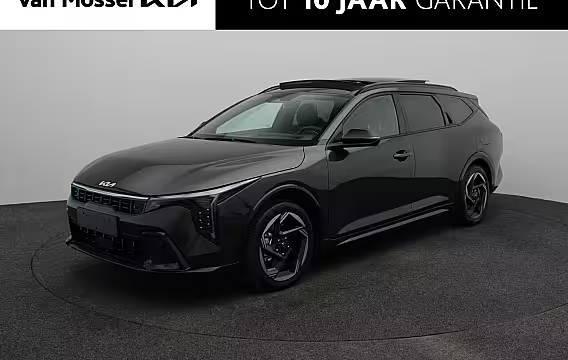
Kia K41.0 T-GDi MHEV GT-Line Launch Edition (pano) | Clima | Glasdak | LM | Camera | Navi | NIEU
- 2026
- 5 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
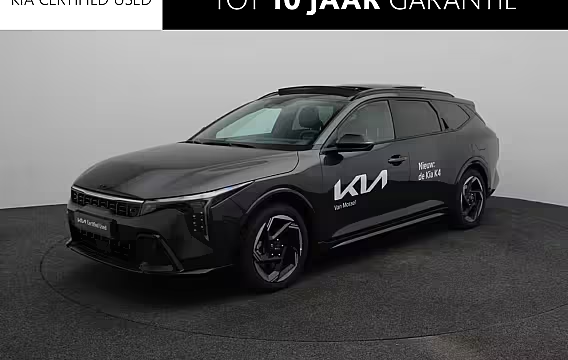
Kia K41.0 T-GDi MHEV GT-Line Launch Edition | AUTOMAAT | * DEMONSTRATIE VOERTUIG * | NIEUW MODEL
- 2026
- 6.588 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
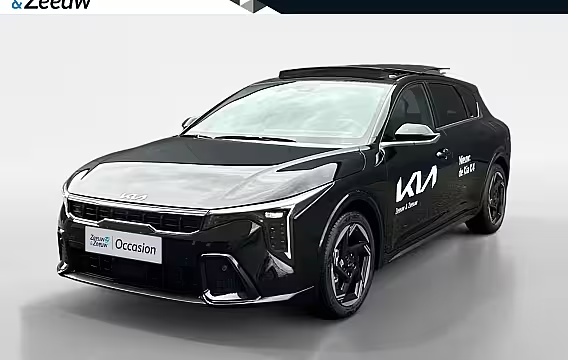
Kia K41.0 T-GDi MHEV GT-Line Launch Edition (pano) | Stoel/stuurverwarming | wireless carplay &
- 2026
- 4.000 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
Financial lease Kia K4 begint bij € 486,58 per maand. Dat is de goedkoopste auto in de lijst: € 30.574 zonder btw over 72 maanden tegen 8,99% rente, met een slottermijn van 20% (€ 6.115). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 7 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Kia K4: wat je als ondernemer moet weten
Een Kia K4 financial leasen doe je als je zakelijk wilt rijden en je werkkapitaal in je bedrijf wilt houden. Je kiest een Kia K4 occasion die past bij je gebruik, wij vragen de lease aan en na goedkeuring staat de auto op naam van je bedrijf. Je betaalt het leasebedrag terug in vaste maandbedragen, met rente.
Bij financial lease ben je economisch eigenaar van de Kia K4. Je zet de auto op de balans van je bedrijf. Dat betekent ook dat de kosten en afschrijving zakelijk lopen. Onderhoud, verzekering, wegenbelasting en brandstof regel je zelf. Dat past goed als je graag de keuzes zelf maakt en je kosten per onderdeel wilt sturen.
Wat bepaalt je maandbedrag bij een Kia K4?
Het maandbedrag hangt af van vijf dingen: de prijs van de Kia K4 occasion, je aanbetaling, de looptijd, het bedrag dat aan het eind nog openstaat (de slottermijn) en de rente.
Een rekenvoorbeeld maakt dat concreet. Stel: je leaset een Kia K4 occasion van € 24.000 exclusief btw. Je betaalt € 2.000 aan. Je kiest 60 maanden looptijd en een slottermijn van € 5.000. Bij 8,9% rente krijg je een ander maandbedrag dan bij 7,5%. Daarom zetten we bij een offerte altijd het rentepercentage, de looptijd, de aanbetaling en de slottermijn erbij. Zo kun je eerlijk vergelijken.
Je kunt het maandbedrag verlagen door langer te leasen, meer aan te betalen of een hogere slottermijn te kiezen. Bij een hogere slottermijn betaal je per maand minder, maar aan het eind staat er een groter bedrag open. Dat bedrag los je af, je herfinanciert het, of je verkoopt de auto en lost ermee af. Wat past, hangt af van je plannen met de Kia K4 na de looptijd.
Kia K4 occasion leasen: waar let je op bij de auto?
Bij een occasion gaat het om de staat, de historie en hoe de auto is samengesteld. Voor ondernemers tellen vooral je kilometers en je gebruik.
Rijd je veel snelwegkilometers, let dan op comfortopties en rijhulpsystemen die vermoeidheid verminderen. Rijd je vooral in de stad, kijk dan naar zaken als parkeersensoren of camera, en naar schadevrije velgen en bumpers. Check ook het bandenprofiel en de remmen. Dat zijn kosten die je vaak binnen het eerste jaar merkt.
Vraag bij een Kia K4 occasion altijd naar:
- kilometerstand en onderhoudshistorie
- eventuele eerdere schade en hoe die is hersteld
- set banden en de leeftijd daarvan
- aanwezige sleutels en documentatie
Wij helpen je om de gekozen Kia K4 goed in de aanvraag te zetten. De financier wil weten welk voertuig je least en wat de waarde is. Klopt die info, dan gaat de beoordeling sneller.
Rente en voorwaarden: waar betaal je voor?
De rente is de prijs van het gespreid betalen. Het rentepercentage hangt af van je bedrijf, je cijfers, de aanbetaling en de gekozen looptijd. Een startende ondernemer kan een hogere rente of extra aanbetaling krijgen. Dat is geen oordeel. De financier wil het risico verlagen, omdat er minder historie is om op te beoordelen.
Let bij de voorwaarden op praktische punten:
- Mag je extra aflossen, en zijn daar kosten aan verbonden?
- Hoe gaat de financier om met een slottermijn?
- Welke verzekeringseisen gelden er voor de Kia K4?
Wij zetten die punten in de offerte, zodat je vooraf weet waar je aan toe bent.
Btw en fiscale punten bij een Kia K4 op de zaak
Koop je een Kia K4 occasion met btw, dan staat de btw apart op de factuur. Rijd je btw belaste omzet, dan kun je die btw meestal terugvragen via je btw-aangifte. Koop je een marge-auto, dan zit de btw in de prijs en staat die niet los vermeld. Dan kun je geen btw terugvragen over de aankoopprijs.
Rijd je de Kia K4 ook privé, dan krijg je te maken met bijtelling. De bijtelling is een percentage van de cataloguswaarde en komt bij je fiscale winst of loon. Rijd je op jaarbasis minder dan 500 kilometer privé, dan kun je bijtelling vermijden, maar dan moet je je rittenregistratie op orde hebben. Laat je boekhouder meekijken wat dit betekent voor jouw situatie.
Afschrijving en rente zijn meestal zakelijke kosten. Hoe dat precies uitpakt, hangt af van je rechtsvorm en je winst. We leggen je graag uit hoe financial lease werkt. Je adviseur of boekhouder helpt je met de verwerking in je administratie.
Welke documenten vraagt de financier bij financial lease?
De financier wil vooral zien dat je bedrijf de maandbedragen kan betalen. Wat ze precies vragen verschilt per situatie. Vaak gaat het om:
- je KvK-inschrijving
- een kopie legitimatie van de bestuurder of eigenaar
- recente bankafschriften van je zakelijke rekening
- jaarcijfers of aangifte inkomstenbelasting. Soms alleen als je langer bestaat
Bestaat je bedrijf korter dan een jaar, dan kan de financier om extra informatie vragen, zoals een prognose of grotere aanbetaling. We laten je per document weten waarom ze het vragen, zodat je gericht kunt aanleveren.
Looptijd kiezen: 12–72 maanden in de praktijk
Je kiest een looptijd die past bij je gebruik en je afschrijving. Bij 12–36 maanden los je sneller af en betaal je meestal meer per maand. Bij 48–72 maanden gaat het maandbedrag omlaag, maar betaal je langer rente en houd je de auto langer op de balans.
Een Kia K4 die je intensief inzet, bijvoorbeeld voor buitendienst of dagelijkse klantbezoeken, vraagt om een balans tussen maandlast en betrouwbaarheid. Plan ook je onderhoudskosten mee. Bij een occasion kun je in sommige jaren hogere onderhoudspieken hebben.
Aanbetaling en slottermijn: wat is verstandig?
Een aanbetaling verlaagt het bedrag dat je leaset. Dat drukt je maandbedrag en kan helpen bij goedkeuring. Een slottermijn kan je maandbedrag verder verlagen. Je spreekt dan af dat je aan het eind nog een bedrag open hebt staan.
Kies een slottermijn die realistisch is bij de verwachte waarde van de Kia K4 aan het eind van de looptijd. Is de slottermijn te hoog, dan moet je aan het einde bijleggen als je de auto verkoopt en de opbrengst tegenvalt. Is de slottermijn lager, dan betaal je per maand meer, maar heb je aan het eind minder restschuld.
Past financial lease bij jouw Kia K4 plan?
Financial lease past als je de Kia K4 zakelijk wilt rijden, eigenaar wilt zijn en grip wilt houden op je kosten. Het past ook als je liever geen grote investering in één keer doet. Wil je juist dat onderhoud en risico’s buiten je bedrijf blijven, dan past een vorm waarbij service is inbegrepen beter. Bij financial lease regel je het zelf.
Zo werkt aanvragen van financial lease voor een Kia K4
Je kiest de Kia K4 occasion en geeft aan hoeveel je wilt aanbetalen, welke looptijd je wilt en of je een slottermijn wilt. Wij zetten de aanvraag klaar met de voertuiggegevens en je bedrijfsinformatie. Daarna beoordeelt de financier je aanvraag. Als de financier akkoord geeft, ronden we de lease af en kan de auto op naam van je bedrijf.
Tijdens de aanvraag houden we het praktisch. Ontbreekt er een document, dan vragen we alleen wat nodig is en leggen we uit waarom. Zodra de financier beslist, laten we je dat weten en zetten we de volgende stap richting aflevering.