Financial lease Lamborghini Urus
Financial lease voor een Lamborghini Urus is bedoeld voor ondernemers die een Urus occasion zakelijk willen rijden met vaste maandlasten.
3occasions gevonden
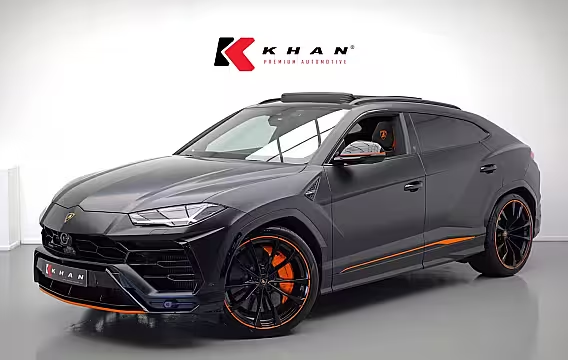
Lamborghini Urus4.0 V8 Graphite Capsule |BTW|Massage|PPF|Fabrieksgarantie|
- 2022
- 84.669 km
- Benzine
- Automaat
- 650 pk
- Btw-auto
Financial lease vanaf
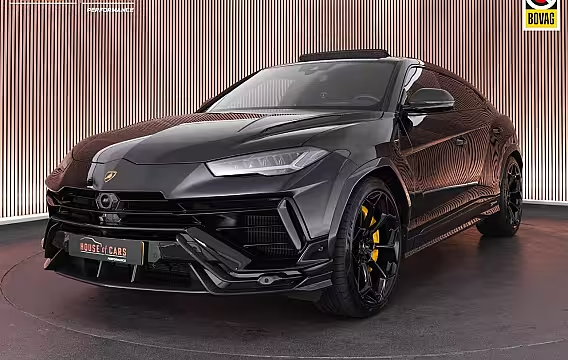
Lamborghini UrusPerformante 4.0 666pk V8 |org. NL|Akra|B&O advance|pano|carbon|rear seat ent.|massage|full
- 2024
- 18.404 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
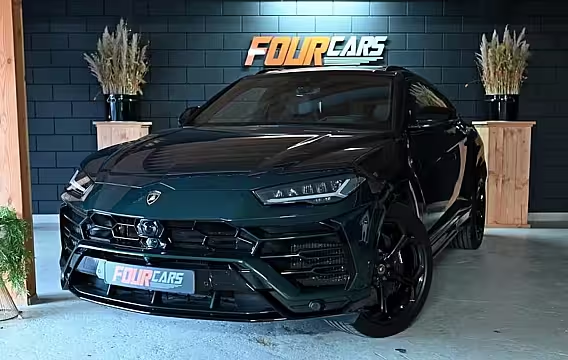
Lamborghini Urus4.0 V8 | 2019 | 104.000km | Keramisch | Luchtvering | B&O | Pano | 1e Eigenaar |
- 2019
- 104.694 km
- Benzine
- Automaat
- 650 pk
- Marge
Financial lease vanaf
Financial lease Lamborghini Urus begint bij € 3.126,60 per maand. Dat is de goedkoopste auto in de lijst: € 199.990 over 72 maanden tegen 8,49% rente, met een slottermijn van 20% (€ 39.998). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 3 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Lamborghini Urus: wat je moet weten
Een Lamborghini Urus financial leasen betekent dat je je bedrijf een Urus laat financieren en je in maandtermijnen terugbetaalt. Je rijdt een krachtige SUV, terwijl je werkkapitaal beschikbaar blijft voor je bedrijf. Je kiest zelf hoe je de lease opbouwt. Denk aan looptijd, aanbetaling en het bedrag dat aan het eind nog openstaat. Op deze pagina lees je waar je op let bij een Urus occasion en hoe je de kosten vooraf duidelijk krijgt.
Waarom ondernemers een Urus occasion leasen Een Urus koop je meestal niet omdat je nog een auto nodig hebt, maar omdat je een statement maakt richting klanten, partners of als representatieve directieauto. Tegelijk wil je grip houden op cashflow. Met financial lease spreid je de investering uit. Je zet de auto zakelijk in, terwijl je maandelijks een vast bedrag betaalt.
Een occasion kan hier goed bij passen. De grootste afschrijving ligt vaak in de eerste jaren. Kies je een Urus die al een deel daarvan achter de rug heeft, dan betaal je meestal minder voor dezelfde uitstraling en prestaties. Let bij occasions extra op onderhoudshistorie, banden, remmen en eventuele lak- of velgschade. Bij dit type auto zijn gebruikssporen duurder om te herstellen.
Zo is je maandbedrag opgebouwd Je maandbedrag hangt af van vier dingen: het bedrag dat je leaset, de looptijd, de rente en het bedrag dat aan het eind nog openstaat.
Je bepaalt het bedrag dat je leaset door te kiezen of je aanbetaalt. Aanbetaling is geld dat je direct inlegt. Hoe meer je aanbetaalt, hoe lager je maandbedrag.
Daarna kies je de looptijd. Veel ondernemers kiezen 36, 48, 60 of 72 maanden. Een langere looptijd verlaagt meestal je maandbedrag, maar je betaalt over meer maanden rente.
Je kunt ook werken met een slottermijn. Dat is het bedrag dat aan het eind nog openstaat. Hiermee druk je het maandbedrag. Dat past als je verwacht dat je de auto later verkoopt of herfinanciert, of als je in je bedrijf piekinkomsten hebt.
De rente drukken we uit als een percentage. De financier bepaalt dit onder andere op basis van je bedrijfssituatie, je jaarcijfers en de auto. Bij een Urus kijken financiers ook naar bouwjaar, kilometerstand en verhandelbaarheid.
Btw en marge bij een Lamborghini Urus occasion Bij een Urus occasion krijg je te maken met btw-auto’s en marge-auto’s.
Koop je een btw-auto, dan staat de btw apart op de factuur. Ben je btw-plichtig en gebruik je de auto voor belaste activiteiten, dan kun je die btw meestal terugvragen. De lease kan dan over het bedrag exclusief btw lopen, terwijl je de btw zelf vooruit betaalt. Dat scheelt in je maandlast, maar het vraagt wel om liquiditeit aan het begin.
Koop je een marge-auto, dan zit de btw in de verkoopprijs en staat die niet apart op de factuur. Je kunt die btw dan niet terugvragen. Je financiert meestal de volledige prijs inclusief btw.
Welke optie het best past, hangt af van je situatie en van de auto die je kiest. We zetten dit in het voorstel duidelijk neer, zodat je weet welk bedrag je financiert en welk bedrag je eventueel direct betaalt.
Zakelijk rijden en bijtelling bij privégebruik Lease je de Lamborghini Urus zakelijk en rijd je er ook privé mee, dan krijg je te maken met bijtelling. De Belastingdienst telt dan een percentage van de cataloguswaarde bij je winst of bij je loon, afhankelijk van je ondernemingsvorm.
Rijd je op jaarbasis maximaal 500 kilometer privé, dan kun je bijtelling voorkomen. Je moet dat wel kunnen onderbouwen, bijvoorbeeld met een rittenregistratie. Bij een auto in dit segment is het verstandig om vooraf met je boekhouder te bespreken wat bij jouw gebruik past. Wij kunnen de fiscale regels niet voor je bepalen, maar we zorgen wel dat je leasevoorstel aansluit op hoe je de auto wilt inzetten.
Waar je op let bij een Urus occasion Bij een Urus draait het niet alleen om opties, maar ook om onderhoud en herkomst. Vraag naar onderhoudsfacturen en check of beurten op tijd zijn uitgevoerd. Let op slijtage-onderdelen zoals keramische of stalen remmen, banden en uitlijningsproblemen. Controleer of er schade is geweest en hoe die is hersteld. Een goed herstelde schade hoeft geen probleem te zijn, maar je wilt het wel weten voordat je tekent.
Kijk ook naar de uitvoering en opties die de restwaarde beïnvloeden. Denk aan kleurcombinatie, velgen, interieur, panoramadak, rijassistentie, sportuitlaat en audio. Bij doorverkoop zijn gangbare configuraties vaak makkelijker te verhandelen dan extreme samenstellingen.
Past financial lease bij jouw bedrijf? Financial lease past als je een Urus zakelijk wilt rijden en je de investering wilt spreiden. Je houdt ruimte op je rekening voor voorraad, marketing of personeel. Je weet waar je aan toe bent met vaste maandlasten.
Er zijn ook situaties waarin het minder goed past. Is je bedrijf net gestart en heb je nog weinig omzet of geen jaarcijfers, dan kan de financier om extra zekerheid vragen. Denk aan een hogere aanbetaling of extra documenten. Dat is geen oordeel over jou als ondernemer. De financier wil zeker weten dat de maandtermijnen passen bij je draagkracht.
Ook als je heel weinig kilometers rijdt of de auto maar kort wilt houden, kan een andere financieringsvorm beter aansluiten. Dan loont het om de totale kosten over jouw gebruiksperiode naast elkaar te zetten.
Wat de financier meestal van je nodig heeft Voor een aanvraag vraagt de financier doorgaans om:
Een geldig identiteitsbewijs van de bestuurder of tekenbevoegde. Dit is voor de wettelijke identificatie.
Kvk-gegevens. Hiermee controleert de financier je bedrijfsregistratie.
Recente cijfers. Denk aan jaarcijfers of een aangifte, en soms bankafschriften. Daarmee beoordeelt de financier of het maandbedrag past.
Bestaat je bedrijf korter dan een jaar, dan kan de financier andere informatie vragen, zoals tussentijdse cijfers of opdrachtenportefeuille. We laten je per document weten wat ze willen zien en waarom.
Zo verloopt het traject van selectie tot contract Je begint met het kiezen van de Lamborghini Urus occasion die je zakelijk wilt rijden. Daarna maken we een leasevoorstel met looptijd, aanbetaling, slottermijn en rentepercentage. Je ziet dan ook het totale plaatje: hoeveel je betaalt per maand, hoeveel je direct betaalt en welk bedrag aan het eind nog openstaat.
Ga je akkoord, dan dienen we de aanvraag in bij de financier. Zodra de financier groen licht geeft, rond je het contract af. Daarna regel je de levering met de verkoper. We blijven tijdens dit proces bereikbaar voor vragen over het voorstel, de documenten en de planning.
Kosten naast de lease Naast je maandtermijn betaal je als ondernemer ook voor vaste lasten van de auto, zoals verzekering, wegenbelasting, onderhoud en banden. Bij een Urus zijn banden en remmen serieuze kostenposten. Neem die mee in je begroting, zeker als je veel kilometers maakt of sportief rijdt. Wil je een buffer aanhouden, dan kan een hogere aanbetaling of een langere looptijd helpen om de maandlasten te spreiden.
Wil je een Lamborghini Urus leasen met een maandbedrag dat past bij je bedrijf, begin dan met drie keuzes: hoeveel je aanbetaalt, hoeveel maanden je wilt leasen en welk bedrag aan het eind nog openstaat. Op basis daarvan kunnen we een voorstel maken dat je direct kunt vergelijken met je budget en je fiscale plannen.