Financial lease Land Rover Defender
Financial lease voor een Land Rover Defender betekent dat je als ondernemer een occasion rijdt en in termijnen betaalt.
3occasions gevonden
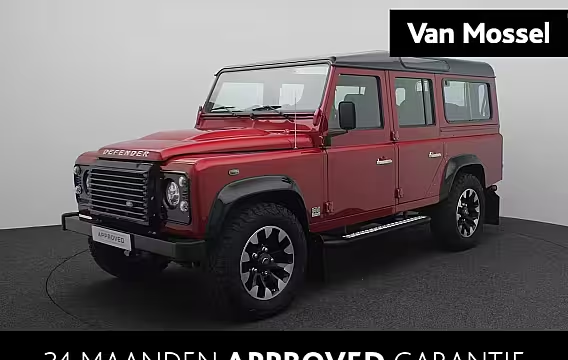
Land Rover DefenderWorks V8 70th Jubileum Uniek | 7-zits | Classic original Rebuild | 302 kw/395 Pk
- 2015
- 4.563 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
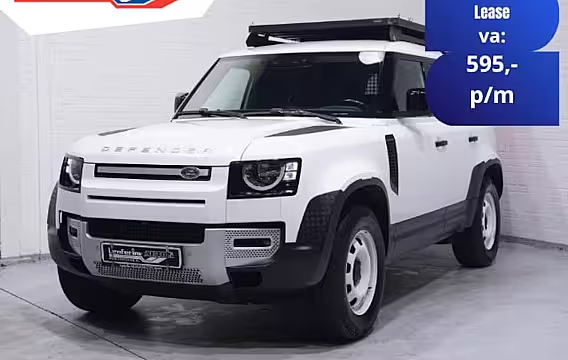
Land Rover Defender3.0 D250 Grijs Kenteken 3-Zits Lang, Front Runner Dakdrager, 360 Camera, Navi, Trekhaak 3.
- 2021
- 122.207 km
- Diesel
- Automaat
- Btw-auto
Financial lease vanaf
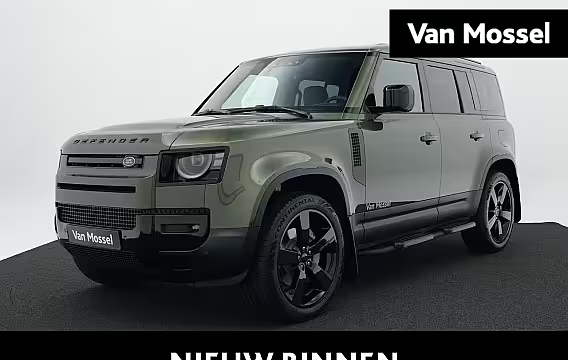
Land Rover Defender2.0 P300e PHEV S Forest Edition | Comfort Pack | Convenience Pack | ClearSight binnenspieg
- 2026
- 9.845 km
- Hybride
- Automaat
- Btw-auto
Financial lease vanaf
Financial lease Land Rover Defender begint bij € 630,53 per maand. Dat is de goedkoopste auto in de lijst: € 40.331 zonder btw over 72 maanden tegen 8,49% rente, met een slottermijn van 20% (€ 8.066). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Land Rover Defender: wat je als ondernemer wilt weten
Financial lease voor een Land Rover Defender past bij ondernemers die een sterke trekauto, werkauto of representatieve 4x4 zoeken en de investering willen spreiden. Je kiest een occasion die past bij je werk, we vragen de financiering aan, en je betaalt het bedrag dat je leaset terug in vaste maandtermijnen. De auto komt op naam van je bedrijf te staan.
De Land Rover Defender is er in verschillende uitvoeringen en carrosserievormen. Denk aan de 90 en 110, met meerdere zitplaatsen en veel laadruimte. Bij occasions verschillen kilometerstand, uitvoering, trekgewicht, opties en staat van onderhoud sterk. Dat maakt vergelijken belangrijk. Je maandbedrag hangt namelijk niet alleen af van de leaseconstructie, maar ook van de aanschafprijs en hoe je de looptijd en het bedrag dat aan het eind nog openstaat kiest.
Zo werkt financial lease bij een Defender Je leaset het aankoopbedrag van de Land Rover Defender, eventueel minus je aanbetaling of inruilwaarde. Dat leasebedrag betaal je terug in maandtermijnen, met rente. Aan het eind kan er een bedrag openstaan. Dat heet de slottermijn. Dat bedrag betaal je aan het einde in één keer, of je herfinanciert het als dat op dat moment beter past bij je cashflow.
Met een slottermijn houd je de maandlasten lager. Het nadeel is dat je aan het eind nog een betaling hebt. Kies je geen slottermijn, dan betaal je per maand meer en is de auto aan het eind volledig afbetaald.
Wat bepaalt je maandbedrag Het maandbedrag is een rekensom met vier variabelen:
- Het bedrag dat je leaset: aankoopprijs min aanbetaling en min eventuele inruil.
- De looptijd: vaak 12–72 maanden.
- De rente: een percentage dat past bij jouw bedrijf en de auto.
- De slottermijn: het bedrag dat aan het eind nog openstaat.
Voorbeeld: je koopt een Land Rover Defender occasion van € 55.000 exclusief btw. Je betaalt € 10.000 aan, je kiest 60 maanden looptijd en € 10.000 slottermijn. Dan lease je € 35.000. De rente bepaalt vervolgens het maandbedrag. We noemen pas een maandbedrag als deze gegevens bekend zijn, omdat één aanpassing direct invloed heeft op je kosten.
Aanbetaling en inruil bij een Defender Een aanbetaling verlaagt het bedrag dat je leaset. Dat geeft lagere maandlasten en je betaalt over een kleiner bedrag rente. Je kunt ook (een deel van) je huidige auto inruilen. Dan gebruiken we de inruilwaarde als aanbetaling.
Heb je je liquiditeit nodig voor voorraad, marketing of personeel, dan kun je ook met een lagere aanbetaling werken. Houd dan rekening met hogere maandlasten. We kijken met je mee wat past bij je situatie en bij de auto.
Occasion Defender kiezen: waar je op let Bij een Land Rover Defender occasion draait het om gebruik en inzet. Dit zijn punten die ondernemers vaak belangrijk vinden:
Onderhoudshistorie en staat van de auto. Vraag naar onderhoudsboekjes en facturen. Bij zware inzet of trekwerk telt onderhoud extra.
Trekgewicht en uitvoering. Niet elke Defender is gelijk uitgerust. Controleer het trekgewicht op kenteken, en let op aanwezige trekhaak en koeling.
Kilometerstand en gebruikssporen. Een Defender kan veel kilometers aan, maar de staat verschilt per gebruik. Offroad- en aanhangergebruik laat andere sporen na dan snelwegkilometers.
BTW of marge. Bij een btw-auto kun je de btw onder voorwaarden verrekenen. Bij een marge-auto zit er geen aftrekbare btw op de factuur. Dit verschil beïnvloedt je cashflow en boekhouding.
Brandstof en aandrijflijn. Let op het motortype en je inzet. Rijd je veel zakelijk lange afstanden, dan weegt verbruik zwaarder. Rijd je vooral korte ritten met veel stilstand, dan speelt dit anders.
Bijtelling bij privégebruik Zet je de Land Rover Defender op naam van je bedrijf en rijd je er ook privé mee, dan krijg je te maken met bijtelling. De bijtelling verhoogt je belastbare inkomen. Hoe hoog dat uitvalt hangt af van de cataloguswaarde, het bijtellingspercentage en jouw belastingsituatie.
Rijd je op jaarbasis maximaal 500 kilometer privé, dan kun je bijtelling vermijden. Je moet dit wel kunnen onderbouwen met een sluitende rittenregistratie. Twijfel je of je onder die grens blijft, reken dan met bijtelling. Dan kom je later niet voor verrassingen te staan.
Wat staat er op de balans en hoe boek je de kosten Bij financial lease staat de auto op de balans van je bedrijf. Je betaalt rente en aflossing. De rente boek je als kosten. Aflossing verlaagt je openstaande schuld, maar is geen kostenpost. Daarnaast heb je autokosten zoals onderhoud, verzekering, banden en wegenbelasting. Die regel je zelf. Dat past bij ondernemers die graag controle houden over hun auto en hun kosten.
Let ook op btw. Koop je een btw-auto, dan betaal je btw over de aankoop. Of je die btw kunt terugvragen hangt af van je bedrijf en het gebruik. We kunnen je helpen om de auto op de juiste manier in het traject te zetten, maar je boekhouder kan je situatie het scherpst beoordelen.
Welke looptijd past bij een Defender Een langere looptijd geeft lagere maandlasten, maar je betaalt langer rente. Een kortere looptijd geeft hogere maandlasten, maar je bent eerder klaar met aflossen. Bij een Defender kiezen ondernemers vaak een looptijd die past bij de verwachte gebruiksduur en het aantal kilometers per jaar.
Rijd je veel kilometers en wil je vaker vernieuwen, dan past een kortere looptijd vaak beter. Gebruik je de Defender als werkauto en verwacht je hem lang te houden, dan kan een langere looptijd logisch zijn, eventueel met een slottermijn zodat je maandbedrag beheersbaar blijft.
Wat we van je nodig hebben voor de aanvraag De financier wil kunnen beoordelen of je de maandtermijnen kunt betalen. Welke documenten nodig zijn, hangt af van je bedrijf, je rechtsvorm en hoe lang je onderneemt. Vaak vraagt de financier om:
Een kopie van je legitimatie. Gegevens van je bedrijf, zoals inschrijving en tenaamstelling. Aanvullende financiële informatie als je bedrijf nog kort bestaat of als het maandbedrag hoog is.
We zeggen per aanvraag wat er nodig is en waarom. Als de financier extra vragen stelt, leggen we uit wat ze willen controleren.
Defender leasen als startende ondernemer Ook als je net gestart bent, kan financial lease mogelijk zijn. De financier kijkt dan extra naar je situatie, je ervaring en je inkomsten. Soms helpt een aanbetaling om de aanvraag haalbaar te maken. Lukt het bij de ene financier niet, dan kan een andere financier andere voorwaarden hanteren.
Zo ga je van occasion naar aanvraag Je kiest de Land Rover Defender occasion die je wilt leasen. Daarna bepalen we samen de looptijd, je aanbetaling en de slottermijn. We dienen de aanvraag in bij de financier. Zodra de financier akkoord geeft, ronden we de papieren af en kan de auto op naam van je bedrijf.
Wil je weten wat de Land Rover Defender jou per maand kost, dan hebben we drie dingen nodig: de prijs van de occasion, je gewenste looptijd en of je een aanbetaling en slottermijn wilt. Daarna krijg je een concrete berekening met rentepercentage en alle bedragen in één overzicht.