Financial lease McLaren
Financial lease McLaren is bedoeld voor ondernemers die een McLaren occasion zakelijk willen rijden zonder het volledige bedrag in één keer te betalen.
2occasions gevonden
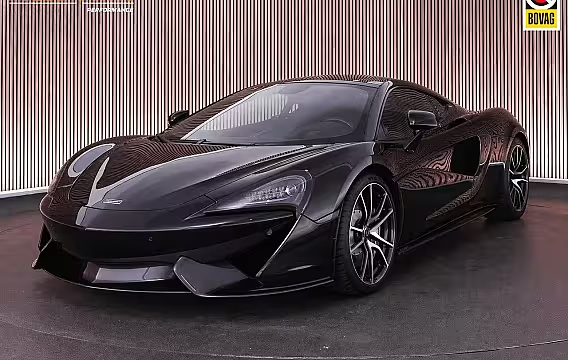
McLaren 570GT3.8 570pk |luchtvering|Bowers&Wilkins|neus lift|panoramadak|2e eigenaar|1e lak|
- 2019
- 16.528 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
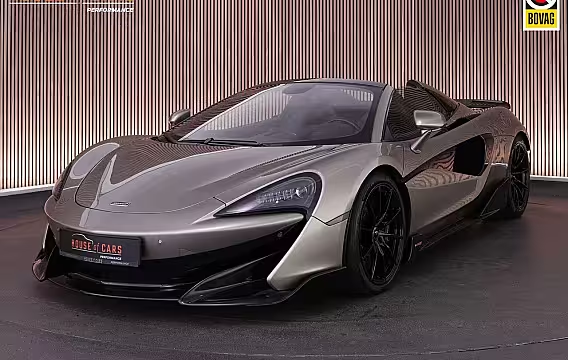
McLaren 600LT Spider3.8 V8 |Uniek 1of1|MSO|PPF|nose lift|Bowers & Wilkins|Luxury pack|keramisch|memory|stoelve
- 2020
- 29.467 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
Financial lease McLaren begint bij € 1.679,60 per maand. Dat is de goedkoopste auto in de lijst: € 107.434 zonder btw over 72 maanden tegen 8,49% rente, met een slottermijn van 20% (€ 21.487). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 2 in de voorraad. Peildatum 27 oktober 2026.
Financial lease McLaren: wat je moet weten als ondernemer
Een McLaren lease je zakelijk met financial lease als je de auto op naam van je bedrijf zet en in termijnen betaalt. Je rijdt direct in de auto, terwijl je liquiditeit overhoudt voor voorraad, marketing of personeel. Je spreekt vooraf af hoeveel maanden je betaalt, hoeveel je aanbetaalt en of er aan het eind een bedrag openstaat. Dat maakt het overzichtelijk, zeker bij een merk waar de aanschafprijs vaak hoog ligt.
McLaren occasions zijn populair bij ondernemers die prestaties en uitstraling zoeken, maar ook grip willen houden op hun maandlast. Denk aan modellen zoals de 570S, 600LT, 720S, GT en Artura. Welke past, hangt af van gebruik. Rijd je veel snelwegkilometers, dan tellen comfort en bereik mee. Gebruik je de auto vooral voor representatie en korte ritten, dan speelt beleving vaak een grotere rol.
Zo werkt financial lease voor een McLaren Je kiest eerst de McLaren occasion die je zakelijk wilt leasen. Daarna bepalen we samen de belangrijkste onderdelen van je lease: de looptijd, de aanbetaling, de rente en het bedrag dat aan het eind nog openstaat. Op basis daarvan berekenen we je maandbedrag.
Een voorbeeld met getallen maakt het concreet. Stel je least € 140.000. Je doet € 20.000 aanbetaling. Je kiest 60 maanden. Je laat € 30.000 aan het eind openstaan. Bij 8,9% rente hoort daar een maandbedrag bij dat past bij deze uitgangspunten. Verander je één variabele, dan verandert het maandbedrag direct. Een hogere aanbetaling verlaagt je maandlast. Een hoger bedrag dat aan het eind nog openstaat verlaagt de maandlast ook, maar je houdt aan het eind een grotere betaling over.
Dat bedrag aan het eind noemen we de slottermijn. Het is het deel dat je tijdens de looptijd niet aflost. Je kiest het om je maandbedrag te sturen. Het nadeel is simpel. Aan het eind staat dat bedrag nog open. Je lost het dan af, je herfinanciert het, of je verkoopt de auto en gebruikt de opbrengst voor de aflossing.
Wat bepaalt de rente en je goedkeuring De financier kijkt naar je bedrijf en naar de auto. Bij je bedrijf gaat het om zaken zoals rechtsvorm, bestaansduur, omzet en betaalgedrag. Bij de auto gaat het om bouwjaar, kilometerstand, uitvoering en waarde. Bij een McLaren is onderhoudshistorie extra belangrijk. Een sluitende historie, nette staat en een logische kilometerstand helpen bij acceptatie en voorwaarden.
Heb je een jong bedrijf of wisselende resultaten, dan vraagt de financier soms om meer aanbetaling. Dat kan ook gebeuren bij een oudere auto of een auto met veel kilometers. We bespreken dat vooraf, zodat je weet waar je aan toe bent.
McLaren occasion kiezen met zakelijke blik Een McLaren koop je met je hart, maar je betaalt hem met je bedrijf. Let daarom op punten die je maandlast en je risico beïnvloeden.
Kijk naar de totale specificatie. Keramische remmen, lift system, carbon pakketten en een uitgebreid infotainment hebben invloed op de waarde. Ze kunnen ook invloed hebben op onderhoudskosten. Vraag naar banden, remmen, service-intervallen en eventuele fabriekscampagnes.
Let ook op gebruikssporen die bij dit segment duur zijn. Schades aan carbon delen, steenslag op zichtbare plekken, en slijtage aan interieurmaterialen tikken snel aan. Bij financial lease betaal je de auto terug. Dan wil je dat de basis klopt.
Kosten naast de lease Financial lease dekt de financiering van de auto. Je bedrijf betaalt daarnaast de vaste en variabele autokosten. Denk aan verzekering, wegenbelasting, onderhoud, banden en brandstof of stroom. Bij een McLaren kunnen onderhoud en banden een serieuze post zijn. Reken dat mee in je totale maandlast voor de auto, zodat je cashflow klopt.
Je kunt ook kiezen voor een hogere aanbetaling om ruimte te houden voor onderhoud. Dat werkt vooral prettig als je veel rijdt of als je een uitvoering kiest met duurdere onderdelen.
Bijtelling bij privégebruik Zet je de McLaren op de zaak en rijd je er ook privé mee, dan krijg je te maken met bijtelling. De bijtelling is een percentage van de cataloguswaarde dat bij je inkomen wordt opgeteld. Hoeveel je netto betaalt hangt af van je inkomstenbelastingtarief.
Houd ook rekening met de rittenregistratie. Rijd je op jaarbasis niet meer dan 500 kilometer privé, dan kun je bijtelling voorkomen als je dit goed vastlegt. Dat vraagt discipline. Bij een auto die je ook voor weekenden gebruikt, gaat het in de praktijk vaak mis. Reken bij twijfel met bijtelling, dan kom je niet voor verrassingen te staan.
Aanbetaling en inruil bij een McLaren Je kunt een McLaren leasen met of zonder aanbetaling. Zonder aanbetaling blijft je geld beschikbaar, maar je maandbedrag wordt hoger. Met aanbetaling daalt je maandbedrag en vaak ook de totale rentekosten. Veel ondernemers combineren dat met inruil. De inruilwaarde gebruiken we dan als aanbetaling.
Bij inruil kijken we naar merk, model, kilometerstand, onderhoud en marktwaarde. Zeker bij sportwagens kan de waarde sterk afhangen van uitvoering en historie. We spreken daarom eerst de uitgangspunten af en leggen daarna het bod vast.
Looptijd kiezen: 12–72 maanden De looptijd bepaalt hoe snel je aflost. Een kortere looptijd geeft een hoger maandbedrag, maar je bent eerder klaar en je betaalt minder rente over de hele periode. Een langere looptijd verlaagt je maandbedrag, maar je betaalt langer rente.
Bij een McLaren occasion kiezen ondernemers vaak een looptijd die past bij het gebruik en de afschrijving. Rijd je beperkt en verwacht je de auto langer te houden, dan kan een langere looptijd logisch zijn. Verwacht je over twee of drie jaar door te wisselen, dan wil je dat de restschuld en de verwachte verkoopwaarde goed op elkaar aansluiten.
Wat gebeurt er aan het eind van de lease Aan het eind van de looptijd heb je de auto afgelost, behalve het bedrag dat nog openstaat als je een slottermijn hebt gekozen. Je betaalt dat bedrag dan in één keer, of je regelt een nieuwe financiering. Verkoop je de auto, dan gebruik je de opbrengst om af te lossen. Is de opbrengst hoger, dan is het verschil voor je bedrijf. Is de opbrengst lager, dan leg je bij.
Daarom is het verstandig om vooraf realistisch te kiezen. Een te hoge slottermijn drukt je maandbedrag, maar vergroot het risico dat je aan het eind moet bijbetalen.
Documenten die de financier vaak vraagt De financier wil kunnen beoordelen of je bedrijf de maandlast kan dragen en of jij bevoegd bent om te tekenen. Vaak vragen ze om:
Een kopie van je identiteitsbewijs. Daarmee controleren ze je identiteit. Een uittreksel van de Kamer van Koophandel. Daarmee zien ze wie tekenbevoegd is. Soms recente cijfers of bankafschriften. Daarmee beoordelen ze je betaalruimte.
Welke stukken precies nodig zijn, hangt af van je bedrijf en de aanvraag. We houden het klein en vragen alleen wat de financier echt nodig heeft.
McLaren financial lease aanvragen Je kiest de McLaren occasion, wij berekenen een voorstel met looptijd, aanbetaling, slottermijn en rente. Daarna dienen we de aanvraag in bij de financier. Zodra de financier een besluit neemt, laten we je direct weten wat de uitkomst is en welke voorwaarden erbij horen. Bij akkoord plannen we de aflevering en zet je de volgende stap richting zakelijk rijden in je McLaren.