Financial lease Mercedes-Benz VLE
Financial lease voor een Mercedes-Benz VLE geeft je als ondernemer vaste maandlasten en direct economisch eigendom.
3occasions gevonden
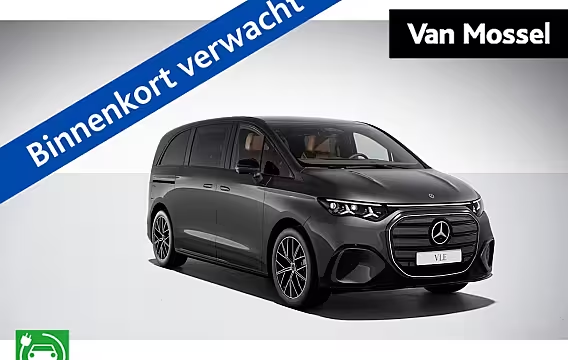
Mercedes-Benz VLE300 L1 115 kWh // 660km WLTP
- 2027
- 1 km
- Elektrisch
- Btw-auto
Financial lease vanaf
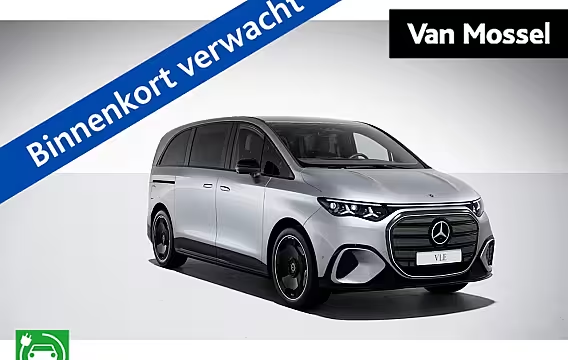
Mercedes-Benz VLE300 L1 115 kWh // 660km WLTP
- 2027
- 1 km
- Elektrisch
- Btw-auto
Financial lease vanaf
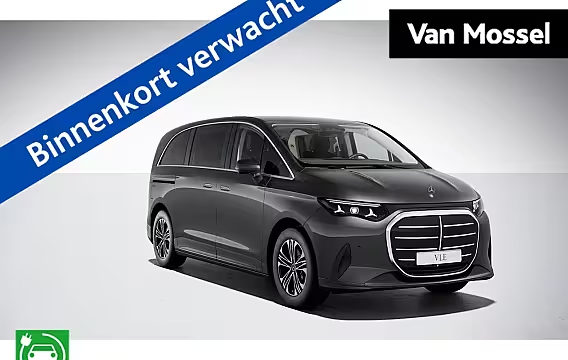
Mercedes-Benz VLE300 L1 115 kWh // 704km WLTP
- 2027
- 1 km
- Elektrisch
- Btw-auto
Financial lease vanaf
Financial lease Mercedes-Benz VLE: wat je als ondernemer wilt weten
Een Mercedes-Benz VLE met financial lease rijd je zakelijk met vaste maandlasten en direct economisch eigendom. Je kiest zelf een occasion, je bepaalt hoeveel je aanbetaalt en hoe lang je wilt aflossen. Dat maakt financial lease praktisch als je werkkapitaal in je bedrijf wilt houden voor voorraad, personeel of marketing.
De Mercedes-Benz VLE is in de basis een ruime, comfortabele auto met veel aandacht voor assistentiesystemen en dagelijks gebruik. Voor ondernemers speelt vaak hetzelfde: genoeg plek voor collega’s of klanten, representatief bij afspraken en geschikt voor veel kilometers. Met een occasion houd je de investering lager, terwijl je wel een auto kiest met de opties die je nodig hebt.
Hoe werkt financial lease bij een Mercedes-Benz VLE Bij financial lease financier je de Mercedes-Benz VLE zakelijk. De auto staat op naam van je bedrijf. Jij gebruikt de auto, je betaalt rente en aflossing in een vast maandbedrag en aan het einde staat er vaak nog een bedrag open. Dat is de slottermijn, het bedrag dat je aan het eind nog openstaat. Je kunt die slottermijn in veel gevallen in één keer betalen of herfinancieren, afhankelijk van de afspraken.
Het maandbedrag hangt af van vijf onderdelen: de aankoopprijs van de occasion, je aanbetaling, de looptijd, de slottermijn en de rente. Je maandbedrag wordt lager als je meer aanbetaalt, een hogere slottermijn kiest of een langere looptijd neemt. Tegelijk betaal je bij een langere looptijd meestal meer rente over de hele periode. Je kiest dus een balans tussen maandlast en totale kosten.
Rekenvoorbeeld voor je maandlasten Een rekenvoorbeeld helpt om de opbouw te snappen. Stel: je leaset een Mercedes-Benz VLE occasion met een aanschafprijs van € 55.000 exclusief btw. Je betaalt € 5.000 aan, je kiest 60 maanden looptijd, een slottermijn van € 10.000 en 8,9% rente. Dan financier je € 50.000 en blijft er aan het eind € 10.000 openstaan. Het maandbedrag bestaat uit aflossing en rente. Het exacte bedrag hangt af van de gekozen rente en de exacte berekening van de financier.
Wil je een scherpere maandlast, dan kun je schuiven met die knoppen. € 10.000 aanbetaling verlaagt het te financieren bedrag direct. Een slottermijn van € 15.000 drukt het maandbedrag verder, maar je houdt dan aan het eind een hoger bedrag over om te betalen. Kies je 48 maanden in plaats van 60, dan stijgt je maandbedrag, maar daalt meestal het totaal aan rente.
Waarom een Mercedes-Benz VLE occasion leasen Een occasion heeft twee praktische voordelen. Je betaalt minder dan voor nieuw en je kunt gericht zoeken op uitvoering en opties. Denk aan zaken die voor je dagelijkse werk belangrijk zijn, zoals comfortstoelen, trekhaak, extra rijassistentie, navigatie, parkeerhulp en een fijne indeling van de binnenruimte. Bij representatieve afspraken weegt ook kleur, interieur en uitrusting mee.
Voor de financier telt vooral de waarde van de auto en de betaalbaarheid van het maandbedrag. Een nette onderhoudshistorie en logische kilometerstand helpen bij een goede beoordeling. Kies je voor een jonge occasion, dan zit je vaak nog in fabrieksgarantie of heb je minder onverwachte onderhoudskosten. Kies je voor een oudere VLE, dan kan de aanschaf lager zijn, maar reserveer je beter extra ruimte voor onderhoud.
Btw en de invloed op je financiering Koop je een Mercedes-Benz VLE met btw-auto, dan staat de btw apart op de factuur. Veel ondernemers betalen die btw zelf en vragen die terug via de btw-aangifte. Dat scheelt in het bedrag dat je leaset en het drukt je maandlasten.
Bij een marge-auto staat er geen btw apart op de factuur. Je kunt dan geen btw terugvragen. Dat betekent niet dat de auto ongunstig is, maar je rekent anders. Wij kijken bij de aanvraag mee of je te maken hebt met btw of marge en wat dat doet met je cashflow.
Kosten naast je maandbedrag Financial lease gaat over de financiering van de auto. Andere kosten regel je meestal zelf. Denk aan verzekering, wegenbelasting, onderhoud en banden. Rijd je veel kilometers, dan is onderhoud een grotere post. Een VLE is gebouwd voor comfort en kilometers, maar plan je onderhoud wel in je begroting.
Houd ook rekening met brandstof of laden, afhankelijk van de uitvoering, en met opties die je zakelijk nodig hebt zoals een laadpas, accessoires of inrichting. Je maandbedrag blijft gelijk, maar je totale autokosten bestaan uit meer dan alleen lease.
Bijtelling bij privégebruik Gebruik je de zakelijke Mercedes-Benz VLE ook privé, dan krijg je te maken met bijtelling. De Belastingdienst ziet privégebruik als loon in natura. Hoeveel bijtelling je betaalt, hangt af van de fiscale waarde en het bijtellingspercentage dat voor de auto geldt. Rijd je op jaarbasis maximaal 500 kilometer privé, dan kun je bijtelling voorkomen, maar dan moet je dit kunnen onderbouwen met een sluitende ritregistratie.
Bij twijfel helpt het om vooraf te bepalen hoe je de auto gaat gebruiken. Veel ondernemers vinden het prima om bijtelling te accepteren omdat de auto ook privé praktisch is. Anderen houden de VLE puur zakelijk en kiezen voor een ritregistratie. Kies wat je in de praktijk volhoudt, want een onvolledige administratie levert gedoe op.
Wat de financier van je nodig heeft De financier wil weten of je de maandlasten kunt dragen en of je bedrijf klopt met de aanvraag. Daarom vragen ze meestal om een paar documenten. Welke precies verschilt per situatie, maar reken op:
Een kopie van je legitimatie. Dit is om te controleren wie tekent. Een uittreksel van de Kamer van Koophandel. Dit laat zien wie eigenaar is en wie mag tekenen. Soms recente cijfers of banktransacties. Daarmee beoordeelt de financier of de maandlast past bij je inkomsten.
Bestaat je bedrijf korter dan een jaar, dan stelt de financier vaak extra vragen of vraagt om een hogere aanbetaling. Dat is geen oordeel. Ze hebben minder historie om op te beoordelen.
Aanbetaling en slottermijn: zo kies je Een aanbetaling verlaagt je maandbedrag en het risico voor de financier. Het kan ook helpen als je bedrijf nog jong is of als je een hogere uitvoering kiest. Een slottermijn verlaagt je maandbedrag, maar je moet het bedrag aan het eind wel kunnen betalen. Kijk daarom vooruit. Verwacht je na vier of vijf jaar weer te wisselen van auto, dan past een slottermijn vaak goed bij de restwaarde.
Veel ondernemers kiezen een slottermijn die realistisch is bij de waarde van de auto aan het eind van de looptijd. Kies je de slottermijn te hoog, dan kan het lastiger worden om het bedrag aan het eind te betalen. Kies je hem te laag, dan betaal je elke maand meer dan nodig.
Occasion kiezen: waar je op let bij de VLE Bij een Mercedes-Benz VLE occasion loont het om verder te kijken dan kilometerstand alleen. Controleer of onderhoud volgens schema is gedaan, of banden en remmen recent zijn vervangen en of de auto logisch is gebruikt. Vraag ook naar de herkomst en het aantal eerdere eigenaren.
Let op uitrusting die je dagelijks tijd en stress scheelt. Parkeerhulp en camera’s maken manoeuvreren eenvoudiger. Adaptieve cruise control helpt bij lange ritten. Extra zitplaatsen of een flexibele achterbank zijn handig als je wisselend collega’s of klanten meeneemt.
Van aanvraag tot rijden: dit gebeurt er Je kiest de Mercedes-Benz VLE occasion en je geeft je voorkeuren door: aanbetaling, looptijd en een slottermijn. Wij zetten dat om in een leasevoorstel met het rentepercentage en de maandlast. Daarna dient de financier de kredietcheck in en laat weten of ze akkoord gaan of nog iets nodig hebben. Zodra alles rond is, rond je de aankoop af en rijd je zakelijk in je VLE met vaste maandlasten.