Financial lease Micro Microlino
Een Micro Microlino zakelijk rijden met financial lease geeft je vaste maandlasten en je houdt je werkkapitaal beschikbaar.
4occasions gevonden
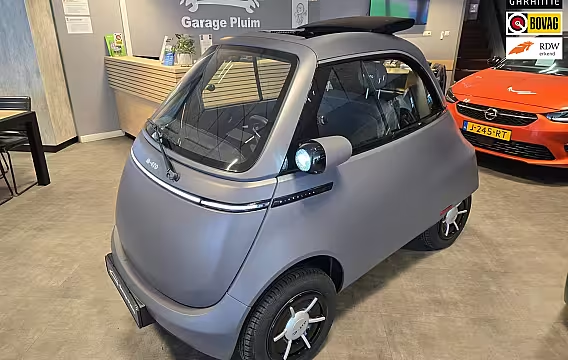
Micro MicrolinoMicrolino Competizione 10.5 kWh 10.5 KWh L7 177 Km. 90Km/u
- 2024
- 5.468 km
- Elektrisch
- 24 pk
- Btw-auto
Financial lease vanaf
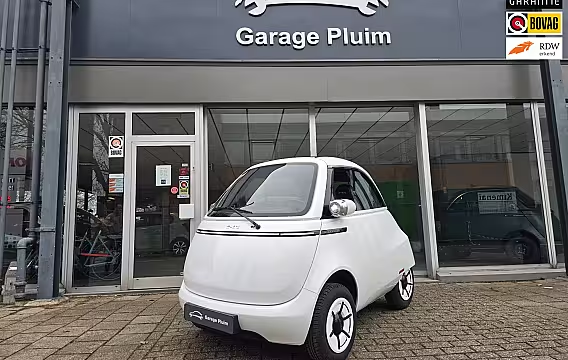
Micro MicrolinoMicrolino Competizione 10.5 kWh L7 177 Km. 90 Km/u
- 2024
- 1.994 km
- Elektrisch
- 24 pk
- Btw-auto
Financial lease vanaf
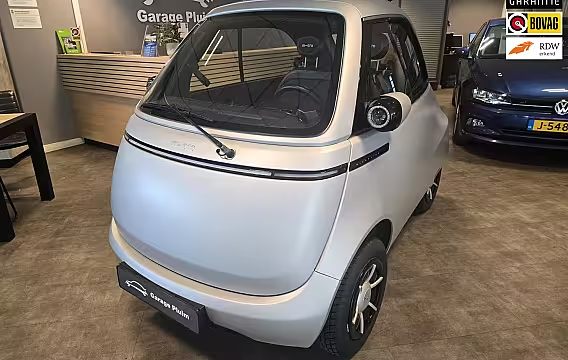
Micro MicrolinoMicrolino Competizione 10.5 kWh L7 177 Km. 90Km/u
- 2024
- 1.753 km
- Elektrisch
- 24 pk
- Btw-auto
Financial lease vanaf
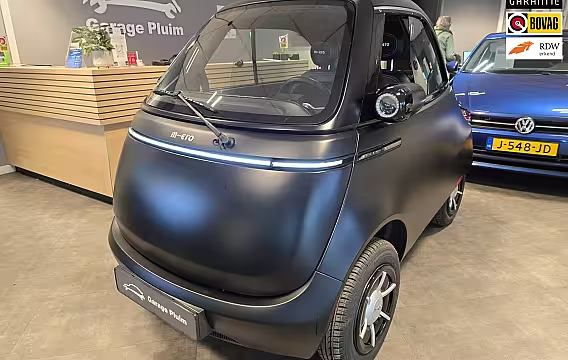
Micro MicrolinoMicrolino Competizione 10.5 kWh L7 177 Km. 90 Km/u
- 2024
- 4.514 km
- Elektrisch
- 24 pk
- Btw-auto
Financial lease vanaf
Financial lease Micro Microlino begint bij € 173,21 per maand. Dat is de goedkoopste auto in de lijst: € 10.694 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 2.139). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 4 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Micro Microlino: wat je als ondernemer moet weten
Een Micro Microlino is compact, elektrisch en gemaakt voor korte ritten in en rond de stad. Voor ondernemers die veel stops hebben, een tweede bedrijfsauto zoeken of vaak in krappe parkeerplekken moeten zijn, is dit model vaak praktisch. Met financial lease rijd je een Micro Microlino op naam van je bedrijf en betaal je in termijnen. Je kiest zelf hoe je het maandbedrag opbouwt met looptijd, aanbetaling en het bedrag dat aan het eind nog openstaat.
Financial lease betekent dat je de auto zakelijk aanschaft met financiering. Je wordt economisch eigenaar. Je betaalt het bedrag dat je leaset terug in maandtermijnen met rente. Aan het eind is de auto van je bedrijf, nadat je ook het bedrag dat nog openstaat hebt voldaan als je daarvoor kiest. Dat past bij ondernemers die hun mobiliteit willen vastleggen zonder in één keer het volledige aankoopbedrag te betalen.
Waarom een Micro Microlino occasion leasen Een occasion is vaak interessant als je de investering laag wilt houden. De afschrijving is bij een gebruikte auto meestal rustiger dan bij nieuw. Dat kan helpen om je maandlasten voorspelbaar te houden. Let wel op de punten die bij een elektrische Microlino extra meetellen: de staat van de accu, laadkabels, onderhoudshistorie en eventuele schadeherstel. We kijken samen met je naar de uitvoering, bouwjaar en kilometerstand, omdat dat invloed heeft op de waarde en dus op de financiering.
Zo bouw je het maandbedrag op Het maandbedrag bij financial lease hangt af van vier keuzes: het bedrag dat je leaset, de looptijd, je aanbetaling en het bedrag dat aan het eind nog openstaat. Daar komt rente bij als percentage. Je ziet het maandbedrag pas goed als je deze onderdelen samen bekijkt.
Looptijd Veel ondernemers kiezen een looptijd tussen 24 en 72 maanden. Een langere looptijd verlaagt het maandbedrag, maar je betaalt over meer maanden rente. Een kortere looptijd maakt het maandbedrag hoger, en je bent eerder klaar met aflossen.
Aanbetaling Met een aanbetaling verlaag je het bedrag dat je leaset. Dat kan je maandbedrag verlagen en het kan helpen als je bedrijf nog kort bestaat of als je de financier meer zekerheid wilt geven. Je bepaalt zelf het bedrag, zolang het past bij je cashflow.
Het bedrag dat aan het eind nog openstaat Je kunt kiezen voor een bedrag dat aan het eind nog openstaat. Dat drukt je maandbedrag, omdat je niet alles binnen de looptijd aflost. Aan het eind los je dat bedrag in één keer af, of je lost het af met middelen uit je bedrijf. Dit past vooral als je verwacht dat je dan ruimte hebt, of als je de auto dan wilt verkopen en daarmee (een deel van) dat bedrag wilt betalen.
Rente De rente drukken we uit in een percentage. De financier bepaalt dit op basis van onder meer het bedrag dat je leaset, de looptijd en je bedrijfsgegevens. We geven je het rentepercentage in de offerte, zodat je direct ziet wat je per maand betaalt en wat je totaal terugbetaalt.
Btw en de Micro Microlino Of je btw betaalt en hoe je die verwerkt, hangt af van de verkoopvorm en de aanbieder van de occasion.
Koop je een btw-auto, dan staat de btw apart op de factuur. Ben je btw-plichtig, dan kun je die btw meestal terugvragen via je aangifte. De financier kan de auto inclusief btw of exclusief btw financieren. Wat het beste past, hangt af van je liquiditeit. Betaal je de btw liever direct en vraag je die terug, dan lease je een lager bedrag. Wil je de btw liever meefinancieren, dan wordt je leasebedrag hoger en stijgt je maandtermijn.
Koop je een marge-auto, dan staat er geen btw apart op de factuur. Terugvragen kan dan niet. De prijs is dan het bedrag dat je leaset, tenzij je aanbetaalt.
Zakelijke kosten, afschrijving en rente Bij financial lease gebruik je de auto in je bedrijf. Dat betekent dat je doorgaans te maken krijgt met afschrijving en met rente als kostenpost. Hoe dit exact uitwerkt hangt af van je boekhouding en je fiscale situatie. Je boekhouder kan dit voor je inrichten. We zorgen dat je vooraf helder ziet welk bedrag je financiert, welke rente erbij hoort en hoe de looptijd is opgebouwd.
Bijtelling bij privégebruik Gebruik je de Micro Microlino ook privé, dan kan bijtelling gelden. De Belastingdienst ziet privégebruik als meer dan 500 kilometer per jaar. Je verwerkt dat in je aangifte. De hoogte van de bijtelling hangt af van de cataloguswaarde en het bijtellingspercentage dat voor het betreffende jaar en type aandrijving geldt. Rijd je weinig privé en wil je bijtelling vermijden, dan heb je een sluitende rittenregistratie nodig. Rijd je wel privé, reken dan vooraf door wat dat per maand betekent, zodat je maandlasten compleet zijn.
Past de Micro Microlino bij jouw bedrijf Dit model past vooral bij ritten in de stad en korte afstanden. Denk aan bezorging van kleine pakketten, servicebezoeken, hospitality, of als tweede auto voor woon werk en klantbezoek in drukke gebieden. Heb je dagelijks lange snelwegritten, zware belading of veel passagiers, dan loop je sneller tegen grenzen aan. Dan is het slim om ook naar een ander type voertuig te kijken. Financial lease werkt hetzelfde, maar de auto moet bij je gebruik passen.
Waar je op let bij een Micro Microlino occasion Bij een occasion bepalen details het verschil tussen een goede keuze en onverwachte kosten. Check daarom altijd:
Accu en actieradius in de praktijk. Vraag naar de gebruiksgeschiedenis en laat vastleggen wat je koopt.
Laadvoorziening en accessoires. Controleer welke kabels en adapters erbij zitten en of alles werkt.
Banden, remmen en onderhoud. Ook bij een licht elektrisch voertuig blijven dit kostenposten.
Schade en reparaties. Vraag naar schadeverleden en kijk naar panelen, uitlijning en afwerking.
Garantie en voorwaarden. Wat valt er wel en niet onder, en hoe lang.
Wij helpen je om de auto die je op het oog hebt te laten aansluiten bij de financiering. Soms vraagt de financier om extra informatie over de auto of om een aankoopfactuur voordat ze definitief akkoord geven.
Wat de financier van je nodig kan hebben De financier wil weten dat je de maandtermijnen kunt betalen en dat je bedrijf klopt. Daarom vragen ze vaak om een paar vaste dingen. Welke documenten nodig zijn verschilt per financier en per situatie, bijvoorbeeld als je starter bent.
Veelgevraagd zijn:
Je KvK gegevens
Een kopie van je legitimatie
Bankafschriften van je zakelijke rekening
Jaarcijfers of een aangifte, als je bedrijf langer bestaat
Bestaat je bedrijf korter dan een jaar, dan kan de financier om extra informatie vragen of een aanbetaling willen zien. We leggen je dan uit wat ze nodig hebben en waarom.
Hoe het traject meestal loopt Je kiest een Micro Microlino occasion die past bij je gebruik en budget. Daarna berekenen we de financial lease op basis van de looptijd, aanbetaling, het bedrag dat aan het eind nog openstaat en het rentepercentage. Je levert de gegevens aan die de financier vraagt. Zodra de financier goedkeurt, regel je de aankoop en kan de auto op naam van je bedrijf. Je betaalt vervolgens de maandtermijnen volgens het contract.
Wil je vooraf weten wat een realistisch maandbedrag wordt, kies dan eerst je kaders. Bijvoorbeeld: hoeveel wil je aanbetalen, hoeveel maanden wil je leasen en wil je aan het eind nog een bedrag open laten staan. Met die drie keuzes kunnen we gericht rekenen en zie je snel of een Micro Microlino occasion binnen je maandbudget past.