Financial lease Nissan NV200
Financial lease voor een Nissan NV200 occasion geeft je bedrijf een praktische bedrijfswagen zonder grote investering ineens.
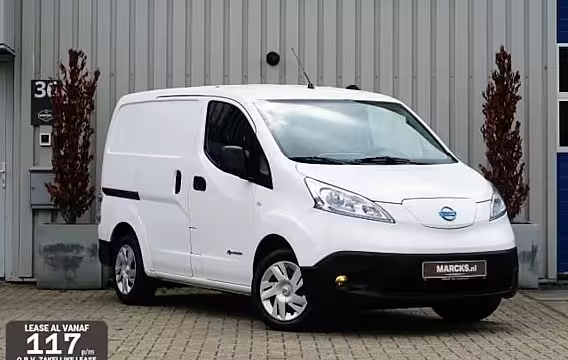
Financial lease Nissan NV200 begint bij € 113,30 per maand. Dat is de goedkoopste auto in de lijst: € 6.995 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 1.399). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Nissan NV200: wat je moet weten als ondernemer
De Nissan NV200 is populair bij ondernemers die veel in de stad rijden en toch ruimte nodig hebben. Met financial lease rijd je een NV200 occasion op naam van je bedrijf, terwijl je de aanschaf in termijnen betaalt. Je kiest zelf de looptijd, je kunt een aanbetaling doen en je kunt een bedrag aan het eind laten openstaan. Zo stuur je op maandlasten die passen bij je omzet.
Financial lease is een zakelijke financiering voor een voertuig. Tijdens de looptijd betaal je rente en aflossing. Jij gebruikt de auto voor je werk en je zet hem op de balans van je onderneming. Aan het eind van de looptijd is het voertuig van je bedrijf, omdat het bedrag volledig is afgelost. Kies je voor een bedrag dat aan het eind nog openstaat, dan los je dat eindbedrag later in één keer af of herfinancier je het, als de financier dat toestaat.
Waarom ondernemers vaak voor een NV200 occasion kiezen Een gebruikte Nissan NV200 is vaak sneller leverbaar dan een nieuwe bedrijfswagen en je betaalt meestal minder afschrijving. Dat is relevant als je de auto intensief gebruikt en je na een paar jaar weer wilt wisselen. De NV200 staat bekend als een compacte bedrijfswagen met een rechte laadruimte, waardoor je de beschikbare meters goed benut. Denk aan pakketbezorging, installatieklussen, catering, servicebezoeken of als tweede auto voor je team.
Occasions zijn er in verschillende uitvoeringen, bouwjaren en kilometerstanden. Dat zie je terug in de aanschafprijs en in je maandbedrag. Let bij vergelijken niet alleen op de prijs, maar ook op wat je dagelijks nodig hebt: laadruimte, trekgewicht, zijschuifdeur, airco, cruise control en een imperiaal of betimmering. Een NV200 met het juiste gebruiksspoor kan in de praktijk goedkoper zijn dan een nettere auto die je meteen moet aanpassen.
Wat bepaalt je maandbedrag bij financial lease Je maandbedrag hangt af van vijf keuzes. De aanschafprijs van de Nissan NV200 occasion is de basis. Daarna bepalen de looptijd, je aanbetaling, het bedrag dat aan het eind nog openstaat en de rente het bedrag per maand.
Looptijd: je kiest meestal een periode van 12–72 maanden. Een kortere looptijd geeft hogere maandlasten, maar je betaalt minder rente over de hele periode.
Aanbetaling: als je een deel zelf betaalt, daalt het bedrag dat je leaset. Dat drukt je maandbedrag en kan helpen bij acceptatie.
Bedrag dat aan het eind nog openstaat: hiermee verlaag je je maandbedrag, omdat je minder aflost per maand. Houd er rekening mee dat je dit bedrag aan het eind moet betalen. Kies dus een eindbedrag dat past bij je verwachting van de inruilwaarde of je cashflow.
Rente: de rente verschilt per financier en per aanvraag. De financier kijkt onder andere naar je bedrijfsvorm, hoe lang je staat ingeschreven, je cijfers en je kredietverleden. Rente drukken kan soms door meer aan te betalen of een kortere looptijd te kiezen.
Praktisch voorbeeld om te rekenen Stel: je kiest een Nissan NV200 occasion van € 14.500 excl. btw. Je doet € 2.500 aanbetaling. Je kiest 60 maanden looptijd met € 2.000 als bedrag dat aan het eind nog openstaat. Bij 8,9% rente komt je maandbedrag uit op een ander niveau dan bij 7,5% rente. Daarom zetten we bij een berekening altijd de looptijd, aanbetaling, het eindbedrag en het rentepercentage erbij. Dan zie je waar het bedrag vandaan komt en kun je gericht aanpassen.
Welke kosten je meeneemt naast het leasebedrag Het maandbedrag is je financiering. Daarnaast heb je gebruikskosten. Voor een Nissan NV200 zijn dit vaak de grootste posten:
Brandstof of stroom: afhankelijk van uitvoering en rijprofiel.
Verzekering: zakelijk, vaak met dekking die past bij je werk. De premie hangt af van waarde, gebruik, regio en schadeverleden.
Motorrijtuigenbelasting: afhankelijk van gewicht, brandstof en provincie.
Onderhoud en banden: een occasion kan onderhoudsgevoelig zijn als er veel stadsritten zijn gereden. Kijk naar banden, remmen en onderhoudshistorie.
Btw: rijd je btw-plichtig, dan kun je btw over de aanschaf meestal terugvragen. Je betaalt de btw vaak bij aankoop of via een aparte afspraak. Hoe dat uitpakt hangt af van de aanbieding en je situatie.
Kies je een NV200 met inrichting, zoals betimmering of een kastensysteem, vraag dan of die kosten meegefinancierd kunnen worden. Dat kan je cashflow ontlasten, maar verhoogt wel het bedrag dat je leaset en dus je rente en maandlasten.
Bijtelling als je de NV200 ook privé rijdt Zet je de Nissan NV200 op de zaak en rijd je er ook privé mee, dan krijg je te maken met bijtelling. De bijtelling is een percentage van de cataloguswaarde en telt mee als extra inkomen voor de inkomstenbelasting. Hoe hoog dat uitpakt hangt af van het type auto, de cataloguswaarde en je belastingschijf. Rijd je op jaarbasis maximaal 500 kilometer privé, dan kun je bijtelling vermijden met een sluitende rittenregistratie. Houd je administratie strak, want de Belastingdienst vraagt om bewijs.
Hoe de financier je aanvraag beoordeelt De financier wil vooral weten of je de maandlasten kunt betalen en of je bedrijf stabiel genoeg is voor de looptijd. Meestal vraagt de financier om:
Je KVK-inschrijving.
Een legitimatie van de tekenbevoegde.
Recente cijfers. Denk aan jaarcijfers, een aangifte inkomstenbelasting of een overzicht van omzet en kosten.
Soms bankafschriften. Daarmee ziet de financier of inkomsten binnenkomen en vaste lasten passen.
Start je net als ondernemer, dan kan de financier om extra zekerheid vragen, zoals een hogere aanbetaling. Dat is geen oordeel over je plannen. De financier beperkt hiermee het risico bij een kort trackrecord.
Waar je op let bij het kiezen van een Nissan NV200 occasion Bij een bedrijfswagen telt betrouwbaarheid. Check daarom deze punten voordat je een NV200 vastlegt:
Onderhoudshistorie: facturen en stempels geven inzicht in interval en reparaties.
Kilometerstand en gebruik: veel korte ritten betekent vaak meer slijtage aan remmen en koppeling.
Laadruimte en inrichting: past je werk erin zonder dat je meteen moet verbouwen.
Banden en remmen: vervangen kan snel aantikken.
Trekhaak en trekgewicht: relevant als je een aanhanger gebruikt.
Emissie en toegang tot milieuzones: controleer wat jouw opdrachten vragen, zeker in binnensteden.
Maak je veel kilometers, dan is comfort ook geld waard. Denk aan cruise control, goede stoelen en airco. Dat verlaagt vermoeidheid en kan uitval beperken.
Wat er gebeurt na je aanvraag Na je aanvraag zetten we de gegevens op een rij en leggen we de aanvraag voor aan de financier. Als de financier extra informatie nodig heeft, vragen we je precies wat ze willen zien en waarom. Zodra de financier akkoord geeft, maak je de keuze definitief en regel je de aflevering met de verkoper. Daarna betaal je het maandbedrag volgens het afgesproken schema.
Wil je vooraf sturen op een bepaald maandbedrag voor je Nissan NV200? Kies dan eerst je looptijd en bepaal of je een aanbetaling doet en welk bedrag je aan het eind nog open laat staan. Met die drie knoppen zie je snel welke NV200 occasions binnen je budget passen.