Financial lease Porsche Cayenne Electric
Financial lease voor een Porsche Cayenne Electric rijd je zakelijk in een occasion zonder je werkkapitaal vast te zetten.
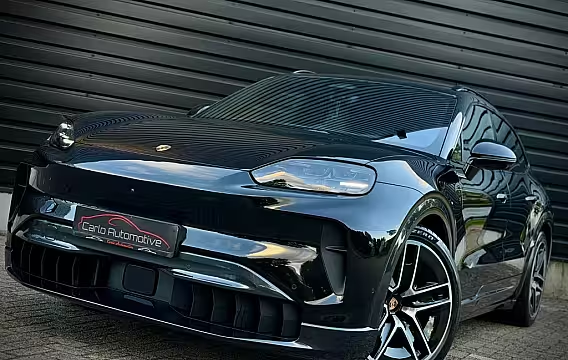
Financial lease Porsche Cayenne Electric begint bij € 1.872,81 per maand. Dat is de goedkoopste auto in de lijst: € 119.793 zonder btw over 72 maanden tegen 8,49% rente, met een slottermijn van 20% (€ 23.959). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Porsche Cayenne Electric: wat je als ondernemer wilt weten
Een Porsche Cayenne Electric is een stevige zakelijke keuze als je veel kilometers maakt en je auto ook representatief moet zijn. Met financial lease spreid je de investering over een vaste looptijd. Je rijdt in een occasion op naam van je bedrijf, terwijl je liquide ruimte houdt voor voorraad, marketing of personeel.
Bij financial lease gaat het om drie knoppen die je maandbedrag bepalen: aanbetaling, looptijd en het bedrag dat aan het eind nog openstaat. Daar komt de rente bovenop. Hoe hoger je aanbetaling, hoe lager het bedrag dat je leaset. Kies je een langere looptijd, dan daalt meestal het maandbedrag, maar betaal je langer rente. Zet je een bedrag aan het eind open, dan zakt het maandbedrag ook, met als keerzijde dat je dat bedrag later nog moet aflossen of herfinancieren.
Waarom ondernemers vaak een Cayenne Electric als occasion leasen
Een jonge gebruikte Cayenne Electric is vaak interessant omdat de grootste afschrijving al achter de rug is. Je koopt nog steeds een auto met veel techniek, een hoog uitrustingsniveau en vaak fabrieksspecificaties die nieuw flink aantikken. Bij een occasion kun je bovendien gerichter kiezen op opties die voor je werk tellen, zoals luchtvering, trekgewicht, rijassistentie, panoramadak of een zwaarder audiosysteem.
Let bij het vergelijken van occasions op drie dingen die direct impact hebben op je kosten en gebruik:
- Accu en actieradius in jouw praktijk. Kijk naar je ritten. Rijd je veel snelweg en vaak met belading, dan valt het verbruik hoger uit.
- Laadmogelijkheden. Kun je op de zaak laden, thuis laden, of ben je afhankelijk van snelladers onderweg. Dit bepaalt je tijd en je energiekosten.
- Onderhoud en banden. Een zware SUV op vermogen vraagt om goede banden en remmen. Neem dit mee in je jaarbudget.
Wat betaal je per maand bij financial lease
Een maandbedrag heeft pas betekenis als je de uitgangspunten kent. Bij ons zie je daarom altijd de basis waarop het bedrag is berekend: de looptijd in maanden, je aanbetaling, het bedrag dat aan het eind nog openstaat en de rente.
Een rekenvoorbeeld met ronde cijfers laat zien hoe die knoppen werken. Stel je kiest een Porsche Cayenne Electric occasion met een aanschafprijs van € 99.000. Je betaalt € 10.000 aan. Je spreekt af dat er aan het eind € 15.000 openstaat. Je leaset dan € 74.000. Bij een looptijd van 60 maanden en 8,9% rente hoort daar een maandbedrag bij dat duidelijk lager ligt dan wanneer je geen bedrag aan het eind open laat staan. Kies je dezelfde auto met 48 maanden en € 0 openstaand bedrag aan het eind, dan gaat het maandbedrag omhoog, maar ben je na vier jaar klaar.
De exacte rente hangt af van de financier, je bedrijfssituatie en de auto. Een ondernemer met langer bestaande cijfers krijgt vaak een andere inschatting dan een starter. We rekenen het voor op basis van jouw situatie, zodat je weet waar je aan toe bent.
Aanbetaling en bedrag dat aan het eind nog openstaat: zo kies je
Aanbetaling is simpel: je verlaagt het bedrag dat je leaset. Dat kan helpen als je maandlasten strak zijn, of als je als jong bedrijf een sterker dossier wilt neerzetten. Een aanbetaling van bijvoorbeeld 10% tot 20% zie je vaak terug, maar wat past hangt af van je cashflow.
Het bedrag dat aan het eind nog openstaat werkt als een buffer in je maandbedrag. Je betaalt gedurende de looptijd minder af, en aan het eind blijft er een bedrag over. Dat bedrag moet je dan aflossen uit eigen middelen, of je regelt een nieuwe financiering. Het is handig als je verwacht dat de auto aan het eind nog voldoende waarde heeft en je niet te zwaar wilt zitten in maandlasten. Het vraagt wel om planning. Zet het bedrag alvast in je liquiditeitsprognose.
Hoe zit het met btw bij een Cayenne Electric occasion
Bij zakelijke occasions kom je twee situaties tegen: btw-auto’s en marge-auto’s. Bij een btw-auto staat de btw apart op de factuur. Ben je btw-plichtig, dan kun je die btw doorgaans terugvragen. Bij een marge-auto staat er geen aftrekbare btw op de factuur. Dat verschil heeft invloed op je financieringsbehoefte en je cashflow.
Laat ons weten of je een voorkeur hebt. We checken het bij de auto die je op het oog hebt en nemen het mee in de berekening.
Bijtelling bij privégebruik
Zet je de Porsche Cayenne Electric op naam van je bedrijf en rijd je er ook privé mee, dan krijg je meestal te maken met bijtelling. Dat is een fiscale telling bij je inkomen, gebaseerd op een percentage van de cataloguswaarde. Hoeveel dat voor jou betekent hangt af van je inkomsten, de bijtellingsregels van dit moment en je privégebruik.
Rijd je op jaarbasis maximaal 500 privékilometers, dan kun je bijtelling meestal voorkomen, mits je dit sluitend administreert. Denk aan een rittenregistratie. Gebruik je de auto wisselend zakelijk en privé en wil je geen discussie, regel je administratie dan meteen goed.
Welke documenten vraagt de financier
De financier wil zien dat je bedrijf de maandbedragen kan dragen en dat de auto past bij de aanvraag. Welke stukken nodig zijn verschilt per financier en per situatie, maar dit vragen ze vaak:
- Een kopie legitimatie van de tekenbevoegde. De financier moet weten wie er tekent.
- KvK-gegevens. Daarmee checken ze je onderneming.
- Recente cijfers. Denk aan jaarcijfers, een btw-aangifte of een overzicht van inkomsten en uitgaven. Een jong bedrijf heeft soms andere stukken nodig.
- Bankafschriften. Daarmee beoordeelt de financier je cashflow.
We vragen alleen wat nodig is. Als de financier extra informatie wil, zeggen we er ook bij waarom.
Occasionkeuring en specificaties die je wilt controleren
Bij een Porsche Cayenne Electric draait veel om specificatie en staat van onderhoud. Controleer daarom vóór je tekent:
- Accustatus en laadgedrag. Vraag naar laadgeschiedenis en eventuele updates.
- Garantie en onderhoudshistorie. Zeker bij een premium model wil je duidelijkheid over onderhoud.
- Laadkabels, laadsnelheid en opties. Niet elke uitvoering is hetzelfde.
- Banden, velgen en remmen. Dit zijn kostenposten die je meteen voelt.
Zie je iets dat niet klopt met de advertentie, dan leggen we dat samen met de aanbieder recht. Je wilt niet achteraf ontdekken dat een optie ontbreekt die je juist nodig had.
Wat gebeurt er na je aanvraag
Je kiest de Porsche Cayenne Electric occasion en geeft je voorkeuren door voor aanbetaling, looptijd en het bedrag dat aan het eind nog openstaat. Wij zetten dat om in een concrete aanvraag met rente en maandbedrag. Daarna leggen we de aanvraag bij de financier neer.
Zodra de financier akkoord geeft, regelen we het contract en stemmen we de levering af met de aanbieder. Moet je nog documenten aanleveren, dan hoor je precies welke en waarom. Zo weet je steeds waar je aanvraag staat en wat de volgende stap is.