Financial lease Renault Twingo Electric
Financial lease een Renault Twingo Electric als occasion.
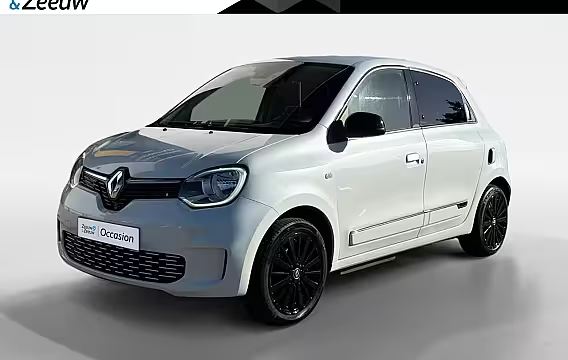
Financial lease Renault Twingo Electric begint bij € 213,30 per maand. Dat is de goedkoopste auto in de lijst: € 13.169 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 2.634). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Renault Twingo Electric: wat je moet weten als ondernemer
Een Renault Twingo Electric is compact, elektrisch en gemaakt voor ritten in en rond de stad. Met financial lease rijd je in een zakelijke occasion, terwijl je het bedrag in termijnen betaalt. Je kiest zelf de looptijd, je aanbetaling en het bedrag dat aan het eind nog openstaat. Daardoor stuur je op maandlasten en houd je ruimte op je rekening voor andere uitgaven in je bedrijf.
Financial lease werkt zo: jij kiest een Renault Twingo Electric occasion, wij vragen een voorstel aan bij een financier en na goedkeuring zet je de auto op naam van je bedrijf. Jij betaalt iedere maand een vast bedrag. Aan het eind los je het bedrag dat nog openstaat af, of je herfinanciert als de financier dat aanbiedt. Je bent economisch eigenaar tijdens de looptijd. Dat betekent ook dat jij de auto verzekert en onderhoud regelt.
Waarom deze auto vaak gekozen wordt voor zakelijk gebruik De Twingo Electric past bij ondernemers die veel korte ritten maken, vaak parkeren in de stad en lage gebruikskosten willen. Denk aan bezorgdiensten in de binnenstad, servicebezoeken bij klanten, makelaars, thuiszorgteams en ondernemers die een tweede auto voor het bedrijf zoeken. Door het compacte formaat zijn schades door krappe parkeervakken ook makkelijker te voorkomen, al blijft voorzichtig rijden goedkoper dan repareren.
Occasion financial lease. Waar je op let bij de Renault Twingo Electric Bij een gebruikte Twingo Electric bepalen een paar punten sterk de waarde en de maandlast.
Bouwjaar en kilometerstand. Die zeggen iets over resterende garantie en over de verwachte slijtage van banden, remmen en interieur.
Accuconditie en laadgedrag. Vraag naar de accugezondheid of een recente check. De auto kan vooral in de stad veel snelladen of juist bijna alleen thuisladen. Dat kan invloed hebben op slijtage.
Uitvoering en opties. Denk aan warmtepomp, stoelverwarming, parkeersensoren, achteruitrijcamera en infotainment. Opties kunnen je dagelijkse werk makkelijker maken en verhogen vaak de restwaarde.
Laadkabels en laadvoorziening. Controleer of de juiste kabels erbij zitten en of de auto geschikt is voor de manier waarop je laadt. Als je vooral bij klanten laadt, wil je niet afhankelijk zijn van één type aansluiting.
Banden en remmen. Elektrische auto’s zijn stil, maar banden en remmen blijven kostenposten. Bij veel stadsritten slijt een bandenset sneller door sturen en stoepranden.
Wat bepaalt je maandbedrag bij financial lease Een maandbedrag staat of valt met vier keuzes en één afspraak.
- Looptijd. Vaak kiezen ondernemers 36, 48 of 60 maanden.
- Aanbetaling. Meer aanbetaling verlaagt je maandbedrag.
- Het bedrag dat aan het eind nog openstaat. Een hoger eindbedrag drukt de maandlast, maar je houdt aan het eind meer over om af te lossen.
- Rentepercentage. Dat verschilt per financier en per dossier.
- De aanschafprijs van de occasion. Logisch, maar het verschil tussen twee uitvoeringen kan groot zijn.
Wil je lage maandlasten omdat je ook andere investeringen hebt. Dan helpt een aanbetaling of een bedrag dat aan het eind nog openstaat. Wil je juist aan het eind zo min mogelijk open hebben. Dan kies je een lagere eindbetaling en vaak een iets hogere maandlast. We zetten de keuzes altijd in één overzicht, zodat je ziet wat je per maand betaalt en wat je aan het eind nog aflost.
Aanbetaling en het bedrag dat aan het eind nog openstaat. Zo maak je een keuze Een aanbetaling is geld dat je meteen inlegt. Dat kan interessant zijn als je cash hebt staan dat je niet direct nodig hebt. Het verlaagt je maandlast en vaak ook het risico voor de financier.
Het bedrag dat aan het eind nog openstaat is het deel dat je niet aflost in de maandtermijnen. Dat bedrag betaal je aan het eind in één keer. Kies dit bedrag met beleid. Verwacht je dat je de auto langer doorrijdt, dan past een lager eindbedrag vaak beter. Verwacht je dat je na 3 tot 5 jaar wilt wisselen, dan kan een hoger eindbedrag passen, mits je aan het eind ruimte hebt om af te lossen of te herfinancieren.
Elektrisch rijden en kosten in je bedrijf Bij een elektrische occasion heb je andere kosten dan bij een benzineauto. Je betaalt stroom in plaats van brandstof. Laad je veel op je bedrijfslocatie, dan kun je goed sturen op kosten per kilometer. Laad je vaak onderweg, dan lopen kosten uiteen per laadpunt.
Houd ook rekening met vaste kosten: verzekering, motorrijtuigenbelasting als die geldt in jouw situatie en je regio, onderhoud, banden en eventueel een laadpas. We nemen onderhoud niet automatisch mee in financial lease. Jij kiest dus zelf waar je het laat doen en hoe uitgebreid je het aanpakt.
Bijtelling bij privégebruik van een zakelijke Renault Twingo Electric Rijd je met je zakelijke auto ook privé, dan kun je te maken krijgen met bijtelling. Dat werkt zo: de Belastingdienst ziet het privégebruik als loon in natura en telt een bedrag op bij je fiscale inkomen. Hoeveel dat is, hangt af van de cataloguswaarde, het bijtellingspercentage en jouw situatie.
Wil je bijtelling voorkomen, dan moet je aantonen dat je op jaarbasis niet meer dan 500 kilometer privé rijdt. Dat doe je met een sluitende rittenregistratie. Past dat niet bij je werk. Dan is het vaak makkelijker om bijtelling te accepteren en de auto gewoon te gebruiken zoals je hem nodig hebt. We adviseren geen percentages of bedragen op basis van jouw persoonlijke belastingpositie, maar we leggen de spelregels wel uit zodat je weet waar je op moet letten.
Welke documenten de financier meestal vraagt De financier wil zien dat je bedrijf de maandtermijnen kan dragen en dat jij tekenbevoegd bent. Welke documenten nodig zijn, verschilt per situatie.
Vaak vraagt de financier:
- Een kopie van je ID. Om te controleren wie de aanvrager is.
- KVK gegevens. Om je bedrijf en tekenbevoegdheid te checken.
- Recente bankafschriften. Om te zien of de maandlast past bij je cashflow.
- Jaarcijfers of aangifte inkomstenbelasting. Vooral bij hogere bedragen of als je langer wilt leasen.
Is je bedrijf korter dan een jaar actief, dan kan de financier om extra informatie vragen. Denk aan een overzicht van opdrachten, een prognose of een hogere aanbetaling. Dat is geen oordeel. De financier wil het risico inschatten.
Hoe de aanvraag loopt Je kiest de Renault Twingo Electric occasion en geeft je voorkeuren door voor looptijd, aanbetaling en het bedrag dat aan het eind nog openstaat. Wij dienen de aanvraag in bij een financier. Als de financier vragen heeft, sturen we je precies wat ze nodig hebben en waarom.
Na goedkeuring rond je de overeenkomst af. Daarna regel je de tenaamstelling op je bedrijfsnaam en kun je de auto ophalen bij de aanbieder. Tijdens de looptijd betaal je de maandtermijnen. Aan het eind los je het openstaande bedrag af.
Past de Renault Twingo Electric bij jouw bedrijf Deze auto past goed als je vooral regionaal rijdt en je route voorspelbaar is. Hij past ook als je vaak in drukke binnensteden moet zijn en snel wilt kunnen parkeren. Rijd je veel snelwegkilometers of lange dagen met weinig laadmogelijkheden, dan kan een groter accupakket of een ander model beter aansluiten. Dan is het slim om eerst je wekelijkse ritten te tellen en te kijken waar je laadt.
Renault Twingo Electric occasion financial lease aanvragen Kies de uitvoering die bij je werk past en bepaal je maandlast met looptijd, aanbetaling en het bedrag dat aan het eind nog openstaat. Wij checken met de financier wat er mogelijk is voor jouw bedrijf en houden je op de hoogte van de stappen en de documenten. Zo weet je vooraf waar je aan toe bent en wanneer je kunt rijden.