Financial lease Subaru Outback
Financial lease voor een Subaru Outback occasion.
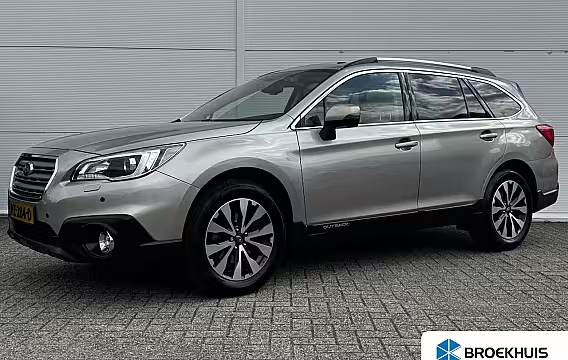
Financial lease Subaru Outback begint bij € 260,82 per maand. Dat is de goedkoopste auto in de lijst: € 16.103 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 3.221). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Subaru Outback: wat je als ondernemer moet weten
Een Subaru Outback is populair bij ondernemers die ruimte en grip willen, ook buiten de gebaande paden. Met financial lease rijd je een Outback occasion zonder dat je het hele aankoopbedrag in één keer betaalt. Je spreidt de kosten over een vaste looptijd. Jij kiest hoe je dat doet: met of zonder aanbetaling en met een bedrag dat aan het eind nog openstaat.
Financial lease is een zakelijke financiering voor een auto. Je gebruikt de auto in je bedrijf en je betaalt het leasebedrag terug in maandtermijnen. De auto staat op naam van je bedrijf en jij bent verantwoordelijk voor verzekering, onderhoud en wegenbelasting. Dat past bij ondernemers die grip willen op kosten en zelf willen bepalen waar ze onderhoud laten doen.
Waarom juist een Subaru Outback als occasion
Veel Outbacks worden zakelijk ingezet voor lange afstanden, buitendienst en werk met materiaal. De stationwagon carrosserie geeft veel bagageruimte, vaak met een hoog trekgewicht. Veel uitvoeringen hebben vierwielaandrijving, wat prettig is als je regelmatig op onverhard terrein komt of in de winter vroeg op pad moet.
Bij een occasion is de belangrijkste vraag: hoe is de auto gebruikt en onderhouden? Vraag naar het onderhoudsboekje en facturen. Check ook of de banden gelijkmatig slijten en of de Outback aanvoelt zoals je verwacht bij een AWD. Maak een proefrit op verschillende snelheden en luister naar bijgeluiden van aandrijflijn en wielophanging.
Zo bepaal je je maandbedrag
Je maandbedrag hangt af van vier dingen:
- Het aankoopbedrag van de Subaru Outback occasion.
- Je aanbetaling.
- De looptijd.
- Het bedrag dat aan het eind nog openstaat.
Daar komt rente bij, als percentage. We zetten rente altijd als percentage neer, omdat je anders geen goede vergelijking kunt maken.
Een rekenvoorbeeld met bedragen die je vaak ziet bij een Outback occasion: Stel, de auto kost € 29.500. Je betaalt € 2.500 aan en je kiest 60 maanden looptijd. Je laat € 6.000 aan het eind openstaan. De financier rekent 8,9% rente. Dan betaal je iedere maand een bedrag dat past bij deze keuzes. Verlaag je het bedrag dat aan het eind openstaat, dan gaat je maandbedrag omhoog. Verleng je de looptijd, dan daalt je maandbedrag meestal, maar betaal je over meer maanden rente.
Kies je een kortere looptijd, dan ben je sneller klaar en betaal je minder rente over de hele periode. Dat kan interessant zijn als je omzet stabiel is en je liever sneller aflost.
Het bedrag dat aan het eind nog openstaat
Bij financial lease kun je afspreken dat er aan het eind nog een bedrag openstaat. Dat noemen we de slottermijn. Dat bedrag betaal je aan het einde in één keer, of je lost het tussentijds extra af als je dat wilt en als de financier dat toestaat.
Een hogere slottermijn drukt je maandbedrag. Het nadeel is duidelijk: je hebt aan het einde nog een betaling. Dat past vooral als je verwacht dat je dan ruimte hebt, of als je rekening houdt met inruil of verkoop.
Aanbetaling: wanneer wel en wanneer niet
Een aanbetaling verlaagt het bedrag dat je leaset. Daardoor daalt je maandbedrag en betaal je minder rente. Het nadeel is dat je direct cash uitgeeft.
Heb je een startende onderneming of wisselende cashflow, dan kan een lagere aanbetaling juist prettig zijn. De financier kan bij jonge bedrijven wel om extra zekerheid vragen, bijvoorbeeld een hogere aanbetaling. Als dat speelt, leggen we je precies uit wat ze willen zien en waarom.
BTW, marge-auto en wat dat betekent voor je financiering
Subaru Outback occasions worden aangeboden als BTW-auto of als marge-auto.
Bij een BTW-auto staat de BTW apart op de factuur. Ben je btw-plichtig, dan kun je die BTW meestal terugvragen. Sommige financiers bieden de mogelijkheid om de BTW mee te financieren. Dat scheelt liquiditeit, maar je betaalt dan ook rente over het btw-bedrag.
Bij een marge-auto zit de BTW niet apart op de factuur. Terugvragen kan dan niet. Het leasebedrag baseert de financier op de verkoopprijs.
Bijtelling bij privégebruik
Gebruik je de Subaru Outback ook privé, dan krijg je meestal te maken met bijtelling. Dat is een fiscale bijtelling bij je inkomen, omdat je privé kilometers maakt met een zakelijke auto. Hoeveel bijtelling je betaalt hangt af van de cataloguswaarde, het bijtellingspercentage en je inkomen. Rijd je op jaarbasis weinig privé, dan kun je bijtelling voorkomen met een sluitende rittenregistratie. Houd je administratie vanaf dag één bij, want achteraf reconstrueren kost tijd en levert discussies op.
Waar je op let bij het kiezen van een Outback occasion
Een Outback koop je vaak om zijn praktische inzet. Let daarom extra op punten die direct met gebruik te maken hebben:
- Trekhaak en trekgewicht: controleer of het kentekenbewijs het gewenste trekgewicht vermeldt en of de trekhaak netjes is gemonteerd.
- Banden en remmen: vierwielaandrijving vraagt om banden met vergelijkbare slijtage. Grote verschillen kunnen onrust geven.
- Onderhoudshistorie: vraag naar onderhoudsintervallen en wat er recent is vervangen, zoals banden, remmen en distributie gerelateerde onderdelen waar van toepassing.
- Kilometerstand versus gebruik: een hogere kilometerstand hoeft geen probleem te zijn als het onderhoud klopt en de auto veel snelweg heeft gezien.
- Uitvoering en opties: denk aan adaptieve cruise control, stoelverwarming, navigatie, dakdragers of een elektrisch bedienbare achterklep. Kies opties die je dagelijks gebruikt, want die bepalen je werkcomfort.
Welke gegevens de financier meestal opvraagt
De financier wil inschatten of je de maandbedragen kunt betalen. Welke stukken nodig zijn verschilt per financier en per situatie, maar dit zijn veelgevraagde gegevens:
- KvK-nummer en bedrijfsgegevens.
- Identificatie van de tekenbevoegde.
- Recente bankafschriften of een overzicht van je zakelijke rekening.
- Jaarcijfers of aangifte inkomstenbelasting. Bestaat je bedrijf korter dan een jaar, dan vraagt de financier soms om tussentijdse cijfers of opdrachtenportefeuille.
Lever je iets aan, dan vertellen we erbij waarvoor de financier het gebruikt. Mist er iets, dan zeggen we welk document nog nodig is en wat dat betekent voor de aanvraag.
Wat je na je aanvraag kunt verwachten
Na je aanvraag controleren we de basisgegevens en sturen we je aanvraag door naar de financier. Je hoort zodra de financier een besluit neemt. Als de financier aanvullende vragen heeft, sturen we die direct door. Zodra je akkoord bent met het voorstel, maken we de contracten in orde en stem je met de verkoper af wanneer je de Subaru Outback kunt ophalen.
Past financial lease bij jouw Subaru Outback?
Financial lease past goed als je de Outback zakelijk gebruikt en vaste maandkosten wilt, zonder je werkkapitaal in één keer vast te zetten. Je bouwt aflossing op in de auto en je bepaalt zelf hoe je de looptijd en slottermijn inzet.
Twijfel je tussen twee Outback occasions, kijk dan eerst naar gebruik en onderhoud, daarna pas naar kleur en opties. Een uitvoering die klopt bij je kilometers, je laadruimte en je trekwerk bespaart je vooral tijd. En tijd is in een bedrijf meestal duurder dan een accessoire.