Financial lease Voyah Dream
Financial lease voor een Voyah Dream past als je zakelijk wilt rijden in een ruime, luxe MPV en je geld in je bedrijf wilt houden.
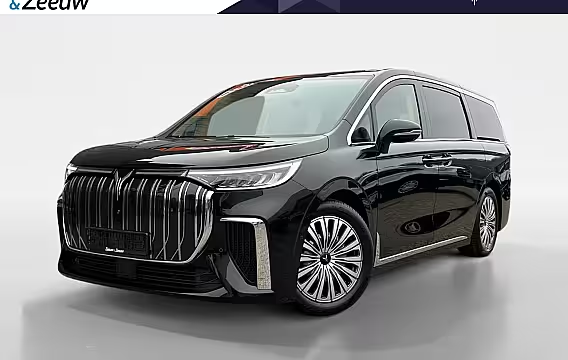
Financial lease Voyah Dream begint bij € 1.228,68 per maand. Dat is de goedkoopste auto in de lijst: € 78.591 zonder btw over 72 maanden tegen 8,49% rente, met een slottermijn van 20% (€ 15.718). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Voyah Dream: wat je moet weten
Een Voyah Dream financial lease betekent dat je de auto zakelijk financiert en in termijnen terugbetaalt. Je kiest een looptijd, vaak 12–72 maanden, en je spreekt af of je aanbetaalt en of er aan het eind nog een bedrag openstaat. Je gebruikt de auto direct in je bedrijf, terwijl je liquiditeit beschikbaar blijft voor voorraad, marketing of personeel.
De Voyah Dream is een grote, luxe MPV met veel comfort en ruimte. Dat maakt dit model interessant voor ondernemers die veel kilometers maken met klanten of collega’s, of die een representatieve auto willen voor vervoer met meerdere passagiers. Kies je voor een Voyah Dream occasion, dan is de aanschafprijs vaak lager dan bij nieuw. Dat scheelt in je maandbedrag, terwijl je wel kunt sturen op uitvoering, kleur en opties.
Hoe je maandbedrag bij financial lease wordt opgebouwd Je maandbedrag hangt af van vijf onderdelen: de aankoopprijs van de auto, je aanbetaling, de looptijd, het bedrag dat aan het eind nog openstaat en de rente. Hoe hoger je aanbetaling, hoe lager je maandbedrag. Hoe langer de looptijd, hoe lager per maand, maar je betaalt wel langer rente.
Veel ondernemers kiezen voor een bedrag dat aan het eind nog openstaat, ook wel slottermijn. Dat is het deel dat je niet over de maanden aflost. Een slottermijn drukt je maandbedrag, maar je moet aan het einde wel een plan hebben. Je kunt het bedrag in één keer aflossen, herfinancieren als de financier dat akkoord vindt, of de auto verkopen en met de opbrengst afrekenen.
Rente drukken we uit als percentage. De rente die je krijgt, hangt af van jouw bedrijfssituatie en de auto. Een jong bedrijf of een hogere slottermijn kan zorgen dat de financier meer zekerheid wil. Soms vraagt de financier dan om een aanbetaling.
Voorbeeld van een berekening Een maandbedrag staat nooit op zichzelf. Stel: je leaset een Voyah Dream occasion van € 49.900. Je betaalt € 5.000 aan, je kiest 60 maanden, je laat € 10.000 aan het eind openstaan en de rente is 8,9%. Dan betaal je elke maand een vast bedrag en aan het einde nog € 10.000. Dit voorbeeld is alleen bedoeld om te laten zien waar het maandbedrag uit bestaat. De cijfers in jouw offerte kunnen anders zijn.
Waarom een Voyah Dream occasion vaak goed past bij financial lease Bij occasions is de grootste afschrijving meestal al gebeurd. Dat kan gunstig zijn als je zakelijk wilt rijden met voorspelbare kosten. Je kunt bovendien zoeken naar een uitvoering die past bij je werk. Denk aan stoelconfiguratie, luxe opties en rijassistentie. Voor ondernemers die veel mensen vervoeren, telt ook het comfort op langere ritten en de ruimte voor bagage.
Let bij een occasion ook op levertijd. Staat de auto al in Nederland en is hij klaar voor tenaamstelling, dan kun je vaak sneller rijden dan bij een fabrieksbestelling. De exacte doorlooptijd hangt af van de auto, de dealer en de financiering. Wij houden je tijdens de aanvraag op de hoogte van de status en wat we nog van je nodig hebben.
Waar je op let bij een Voyah Dream occasion De Voyah Dream is in veel gevallen een geavanceerde auto met een groot accupakket en veel elektronica. Dat is prettig in gebruik, maar vraagt om een goede check bij aankoop.
Controleer in elk geval:
- Accuconditie en laadgedrag: vraag naar de geschiedenis van snelladen en of er een recente diagnose is.
- Actieradius in de praktijk: kijk naar het verbruik bij snelwegkilometers en met volle belading.
- Onderhoudshistorie: check of beurten op tijd zijn gedaan en of software-updates zijn uitgevoerd.
- Banden en remmen: een zware auto slijt banden sneller. Vervanging kan flink aantikken.
- Garantie: vraag welke garantie nog geldt en wat precies is uitgesloten.
Rijd je veel zakelijk en laad je vaak onderweg, dan is het handig om vooraf te kijken naar je laadstrategie. Laden op je eigen locatie is meestal het goedkoopst. Laden bij snelladers is duurder, maar soms nodig voor planning. Dat soort keuzes beïnvloeden je totale kosten per maand, ook al staan ze los van de lease.
Fiscale punten voor ondernemers Financial lease is zakelijk. De auto komt economisch op je balans te staan. Dat betekent dat je in veel gevallen btw, investeringsaftrek en afschrijving meeneemt in je administratie. Wat er precies kan, hangt af van je situatie en van de auto die je kiest.
Gebruik je de auto ook privé, dan krijg je te maken met bijtelling. De bijtelling is een percentage van de cataloguswaarde en telt mee als extra inkomen. Hoeveel je betaalt, hangt af van jouw belastingschijf en de regels die op dat moment gelden. Rijd je aantoonbaar weinig privé, dan kan een sluitende rittenregistratie bijtelling voorkomen. Dat vraagt discipline, maar kan financieel veel schelen.
Let op: bij een elektrische auto spelen vaak ook specifieke fiscale regels rond bijtelling. Die kunnen veranderen. Reken daarom vooraf door wat het effect is op je netto kosten.
Aanbetaling en zekerheden De financier wil zekerheid dat je de maandbedragen kunt betalen. Bij een Voyah Dream, zeker als de aanschafprijs hoger ligt, kan een aanbetaling helpen om de aanvraag rond te krijgen of om de rente te verlagen. Ook de keuze voor een lagere slottermijn kan helpen. We bespreken dit praktisch: wat doet het met je maandbedrag en wat past bij je kasstroom.
Welke documenten je meestal nodig hebt De financier vraagt om gegevens om je aanvraag te beoordelen. Welke stukken dat zijn, verschilt per situatie. Meestal gaat het om:
- Een kopie legitimatie van de tekenbevoegde
- KvK-gegevens
- Recente cijfers of aangifte, afhankelijk van hoe lang je bedrijf bestaat
- Soms bankafschriften, zodat de financier je betaalgedrag kan beoordelen
Bestaat je bedrijf korter dan een jaar, dan wil de financier vaak extra informatie. Denk aan recente omzet, opdrachten of een aanbetaling. Dat is geen oordeel. De financier kan minder terugkijken en vraagt daarom meer zekerheid.
Zo kies je looptijd en slottermijn bij dit model Een Voyah Dream is groot en waardevastheid speelt mee in je keuze. Een langere looptijd maakt het maandbedrag lager, maar je rijdt ook langer door met dezelfde auto. Past dat bij jouw planning, dan is het logisch. Verwacht je over drie jaar alweer een andere auto, kies dan liever een kortere looptijd of een slottermijn die past bij de verwachte verkoopwaarde.
Als vuistregel geldt: kies een slottermijn die je aan het eind kunt betalen zonder stress. Bijvoorbeeld uit een reservering, uit winst of uit de verkoop van de auto. Wij kunnen met je meerekenen op basis van de auto die je op het oog hebt.
Wat er gebeurt na je aanvraag Je kiest een Voyah Dream occasion en je geeft je voorkeur door voor looptijd, aanbetaling en het bedrag dat aan het eind openstaat. Wij leggen je aanvraag voor aan de financier en laten je weten welke gegevens zij nog willen zien. Zodra de financier akkoord geeft, kun je de auto op naam van je bedrijf zetten en de levering plannen.
Wil je eerst weten wat de Voyah Dream je per maand kost, kies dan de auto en de looptijd die je ongeveer wilt. Dan kunnen we snel een indicatie geven, inclusief rentepercentage, aanbetaling en het bedrag dat aan het eind nog openstaat.