Financial lease Mini Cabrio
Financial lease een Mini Cabrio als occasion voor je bedrijf.
8occasions gevonden
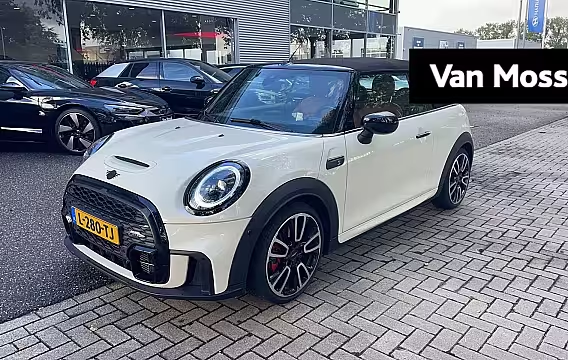
Mini Cabrio2.0 Cooper S John Cooper Works 178 PK | Automaat | Connected Navigation Plus | Head-up dis
- 2021
- 55.988 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
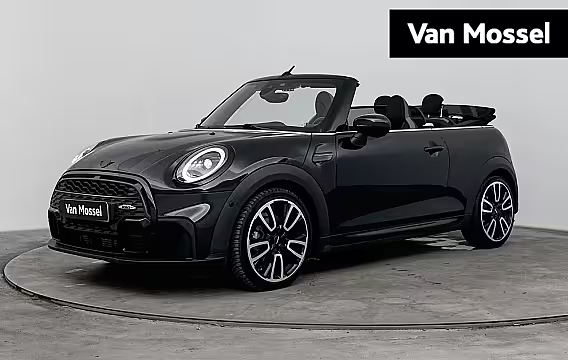
Mini Cabrio1.5 136Pk Cooper Rockingham GT JCW | Stoelverwarming | Keyless Entry | Harman & Kardon Gel
- 2023
- 35.845 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
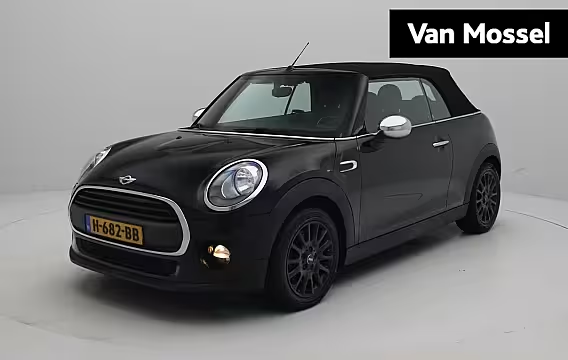
Mini Cabrio1.2 One Salt Business | Wordt Verwacht |
- 2017
- 69.138 km
- Benzine
- Handgeschakeld
- Btw-auto
Financial lease vanaf
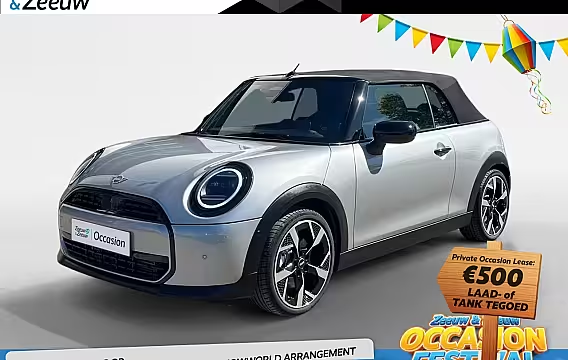
Mini Cabrio2.0 Cooper C Classic | Apple Carplay | Android Auto | Navigatie | 16" LM
- 2025
- 11.739 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
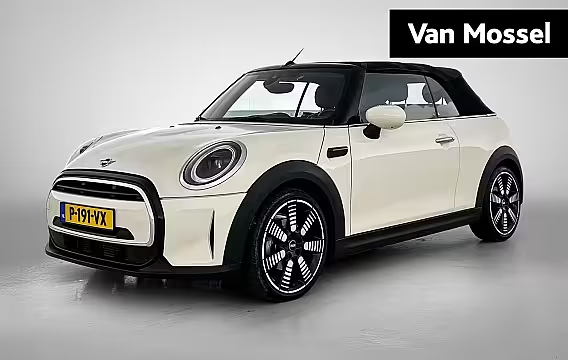
Mini Cabrio1.5 Cooper Yours | Camera | Sensoren Achter | Cruise Control | Keyless Start | DAB | 136PK
- 2022
- 37.600 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
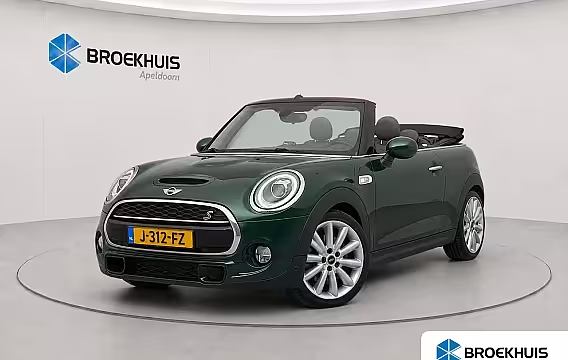
Mini Cabrio2.0 Cooper S Chili Serious Business | Harman/Kardon | LED | Stoel verwarming | Navigatie |
- 2017
- 101.133 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
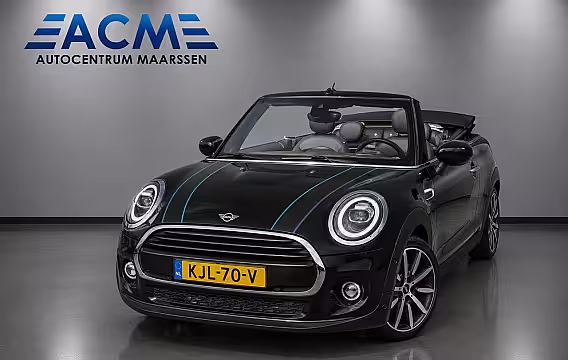
Mini Cabrio1.5 Cooper Sidewalk Edition
- 2021
- 89.739 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
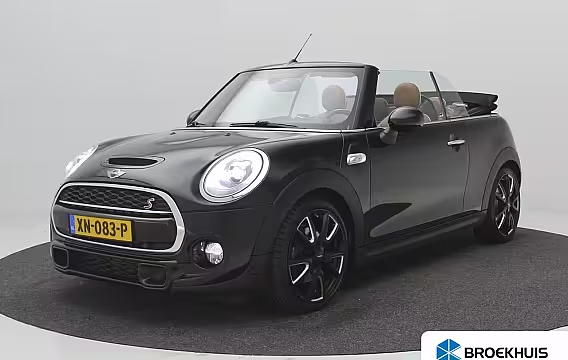
Mini Cabrio2.0 Cooper S Chili Serious Business / Navigatie / Parkeersensoren voor en achter / Histori
- 2018
- 84.039 km
- Benzine
- Handgeschakeld
- Btw-auto
Financial lease vanaf
Financial lease Mini Cabrio begint bij € 179,91 per maand. Dat is de goedkoopste auto in de lijst: € 11.107 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 2.221). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 8 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Mini Cabrio: wat je als ondernemer wilt weten
Financial lease voor een Mini Cabrio betekent dat je een occasion zakelijk rijdt en in termijnen betaalt. Je bedrijf wordt direct economisch eigenaar. Je zet de auto op de balans en je schrijft hem af. Je houdt cash vrij voor voorraad, marketing of personeel, terwijl je wel in een Mini Cabrio rijdt die past bij afspraken, showroombezoeken en representatie.
Op deze pagina gaat het over de Mini Cabrio als gebruikte auto. Een occasion is vaak interessant omdat je meestal minder leaset dan bij nieuw, en je sneller kunt kiezen uit beschikbare auto’s. Je ziet vooraf wat de kilometerstand is, welke uitvoering het is en welke opties erop zitten. Dat helpt bij een strakke keuze, zeker als je bedrijfsmatig vooral wilt weten: wat kost het per maand, en wat staat er aan het eind nog open.
Hoe het maandbedrag bij financial lease wordt opgebouwd Het maandbedrag komt uit vijf onderdelen: de prijs van de Mini Cabrio, je aanbetaling, de looptijd, de rente en het bedrag dat aan het eind nog openstaat. Dat laatste heet de slottermijn. Het is het bedrag dat na de laatste maand nog niet is afgelost.
Een rekenvoorbeeld maakt het concreet. Stel je leaset € 22.000 voor een Mini Cabrio occasion. Je doet € 2.000 aanbetaling. Je kiest 60 maanden looptijd, met € 4.000 dat aan het eind nog openstaat en 8,9% rente. Dan betaal je minder per maand dan wanneer je dezelfde auto in 48 maanden aflost zonder slottermijn. Je totale rentekosten worden dan weer hoger of lager afhankelijk van de keuzes. Daarom sturen veel ondernemers eerst op een maandbedrag dat past bij de cashflow, en daarna op looptijd en slottermijn.
Aanbetaling en slottermijn: invloed op cashflow en risico Met een hogere aanbetaling daalt het bedrag dat je leaset. Dat geeft vaak een lagere maandlast en kan helpen bij acceptatie door de financier, zeker bij een jong bedrijf of wisselende omzet. Aan de andere kant wil je je werkkapitaal niet onnodig vastzetten.
De slottermijn verlaagt je maandbedrag omdat je een deel pas later aflost. Die keuze past bij ondernemers die verwachten dat de auto aan het eind nog waarde heeft of die dan willen herfinancieren of aflossen. Houd er rekening mee dat je de slottermijn aan het eind moet betalen of opnieuw financieren. Past dat niet bij je plannen, dan is een lagere slottermijn rustiger.
Waarom een Mini Cabrio als occasion zakelijk interessant kan zijn De Mini Cabrio is compact en wendbaar. Dat scheelt in de stad en bij klantbezoek met krappe parkeerplaatsen. Tegelijk voelt de auto premium aan, zeker in uitvoeringen met leer, navigatie en betere audio. Voor veel ondernemers telt ook dat een Mini Cabrio een herkenbaar model is dat representatief overkomt, zonder meteen groot en duur te ogen.
Voor de keuze van een occasion zijn drie dingen praktisch: kilometerstand, onderhoudshistorie en bandbreedte in uitvoering. Een Mini Cabrio met aantoonbaar onderhoud en nette banden remt onnodige kosten in het eerste jaar. Check ook of er recent grote posten zijn gedaan, zoals remmen of banden. Dat bepaalt of je na levering meteen extra uitgaven hebt.
Welke uitvoering en opties het verschil maken in dagelijks gebruik Bij een Mini Cabrio draait het om comfort en gebruiksgemak. Denk aan automatische airco, stoelverwarming, parkeersensoren en een goed infotainmentsysteem. Rijd je veel snelwegkilometers, dan helpt cruise control. Zit je vaak in de stad, dan maken parkeersensoren en camera het eenvoudiger.
Let ook op de combinatie van motor en transmissie. Een automaat rijdt ontspannen in druk verkeer, maar kan in aanschaf en onderhoud anders uitpakken dan een handbak. Rijd je veel korte ritten, plan dan ook je onderhoud en houd rekening met slijtageonderdelen.
BTW of marge bij een Mini Cabrio occasion Occasions worden vaak aangeboden als BTW-auto of marge-auto. Bij een BTW-auto staat de BTW apart op de factuur. Ben je BTW-plichtig, dan kun je die BTW meestal terugvragen. Bij een marge-auto zit de BTW in de prijs en is die niet apart te verrekenen.
Voor je maandbedrag maakt het verschil, omdat je bij een BTW-auto soms alleen het bedrag exclusief BTW leaset en de BTW zelf betaalt. Dat betekent: lagere leasebasis, maar een hogere betaling bij start. Bij een marge-auto lease je meestal het volledige bedrag. Welke optie past, hangt af van je liquiditeit en je BTW-positie.
Bijtelling als je de zakelijke Mini Cabrio ook privé rijdt Rijd je de Mini Cabrio zakelijk en gebruik je hem ook privé, dan krijg je te maken met bijtelling. De bijtelling is een percentage van de cataloguswaarde en je telt die op bij je inkomen voor de inkomstenbelasting of loonbelasting. De exacte bijtelling hangt af van de fiscale regels en de CO2-uitstoot van de auto.
Rijd je op jaarbasis maximaal 500 kilometer privé, dan kun je bijtelling vermijden. Je moet dat wel kunnen onderbouwen met een sluitende rittenregistratie. Voor veel ondernemers is het vooral een rekensom: weegt het privégebruik op tegen de extra belasting? Neem dat mee voordat je de looptijd en het maandbedrag vastzet.
Wat de financier van je aanvraag wil zien De financier beoordeelt of je bedrijf de maandbedragen kan dragen. Vaak vragen ze om:
- Een geldig legitimatiebewijs van de tekenbevoegde. Dit is voor identificatie.
- KvK-inschrijving. Hiermee checken ze wie mag tekenen en hoe je bedrijf geregistreerd staat.
- Recente cijfers of bankafschriften. Daarmee schatten ze je betaalruimte in.
Bestaat je bedrijf korter dan een jaar, dan kan de financier extra informatie vragen of een hogere aanbetaling willen. Soms helpt het als je kunt laten zien dat je al opdrachten hebt of dat je uit een branche komt met stabiele inkomsten.
Verzekering, onderhoud en belasting: wat zit er wel en niet in Financial lease is financiering van de auto. Je regelt dus zelf de verzekering, het onderhoud, banden en wegenbelasting. Dat geeft je controle: je kiest je eigen garage en bepaalt wanneer je onderhoud laat doen. Het betekent ook dat je rekening houdt met die kosten naast het maandbedrag.
Maak daarom vooraf een realistische inschatting. Een Mini Cabrio heeft onderhoudsintervallen en slijtage die afhankelijk zijn van rijstijl en kilometers. Rijd je 25.000 kilometer per jaar, dan liggen banden en remmen eerder op de planning dan bij 10.000 kilometer.
Zo kies je een Mini Cabrio occasion die bij je bedrijf past Begin met je gebruik: aantal kilometers per jaar, stadsritten of snelweg, en hoeveel zitplaatsen je echt nodig hebt. Kies daarna de looptijd. Veel ondernemers kiezen 36–72 maanden. Korter betekent sneller aflossen en vaak hogere maandlast. Langer betekent lagere maandlast, maar je betaalt langer rente.
Bepaal vervolgens je aanbetaling en slottermijn. Wil je lage maandlasten, dan helpt een aanbetaling en een slottermijn. Wil je aan het eind zo min mogelijk open hebben staan, kies dan een lagere slottermijn of geen slottermijn.
Tot slot: kijk naar de staat van de auto. Een Mini Cabrio met een nette onderhoudshistorie en logische kilometerstand geeft meer voorspelbaarheid. Vraag bij twijfel naar onderhoudsfacturen of een onderhoudsboekje. Dat voorkomt verrassingen na aflevering.
Wat er nu gebeurt Je kiest de Mini Cabrio occasion en geeft door welke looptijd, aanbetaling en slottermijn je wilt. We leggen de aanvraag bij de financier. Zodra de financier reageert, laten we je weten of ze akkoord zijn en welke rente en voorwaarden daarbij horen.