Financial lease Mini Electric
Financial lease voor een Mini Electric past bij ondernemers die elektrisch willen rijden zonder grote investering in één keer.
10occasions gevonden
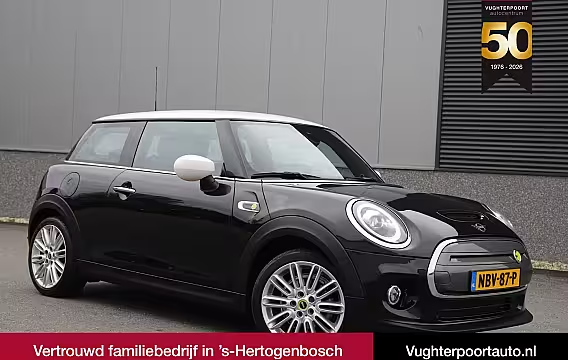
Mini ElectricSE 184pk 33 kWh/ Led/Carplay/W-pomp/3-Fase/Premium audio/17"
- 2020
- 47.366 km
- Elektrisch
- Btw-auto
Financial lease vanaf
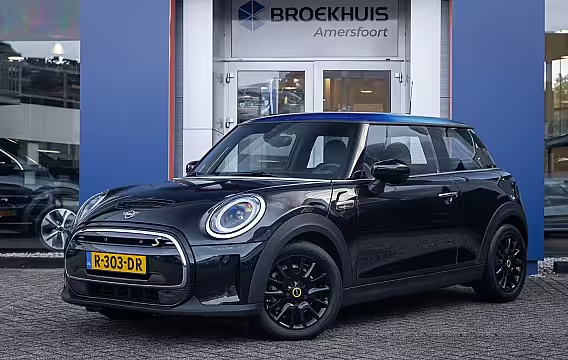
Mini ElectricCamden Edition 33 kWh | Apple Carplay/Android Auto | Parkeersensoren | FULL Led | Navi | L
- 2022
- 20.069 km
- Elektrisch
- Btw-auto
Financial lease vanaf
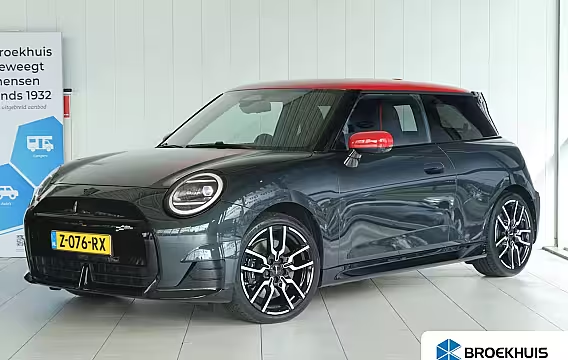
Mini Electric3-Deurs Cooper SE John Cooper Works XL 54.2 kWh 371KM Range | SOH 96% | Adapt. Cruise | St
- 2024
- 60.568 km
- Elektrisch
- Btw-auto
Financial lease vanaf
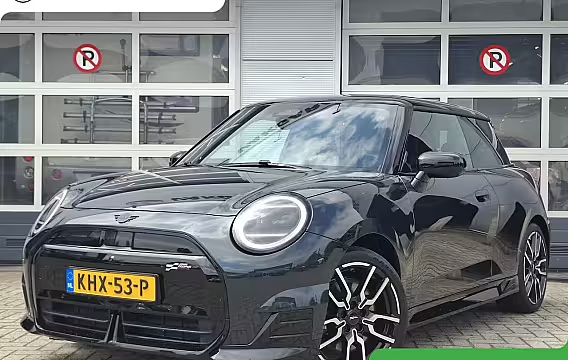
Mini Electric3-Deurs Cooper SE John Cooper Works 54.2 kWh | XL Trim | SoH 97.1% | Navigatie/Android/App
- 2024
- 29.626 km
- Elektrisch
- Btw-auto
Financial lease vanaf
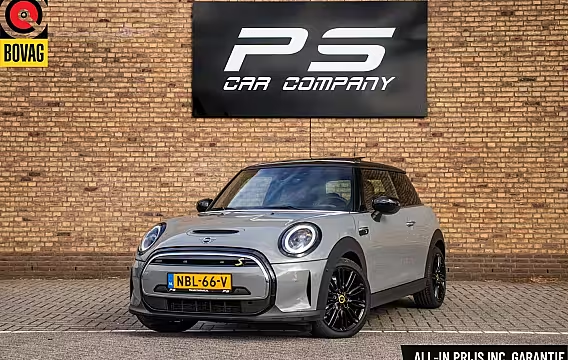
Mini ElectricClassic Trim 33 kWh, SOH 94%, Pano, Leder, H&K
- 2022
- 17.142 km
- Elektrisch
- Btw-auto
Financial lease vanaf
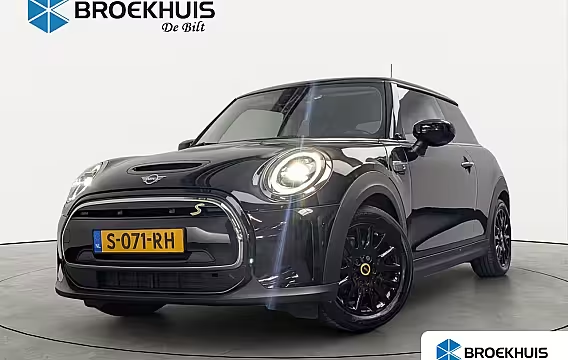
Mini ElectricYours 33 kWh | NL-AUTO | 1E EIGENAAR | SOH 98% | PANODAK | CAMERA | STOELVERWARMING | CRUI
- 2023
- 59.463 km
- Elektrisch
- Btw-auto
Financial lease vanaf
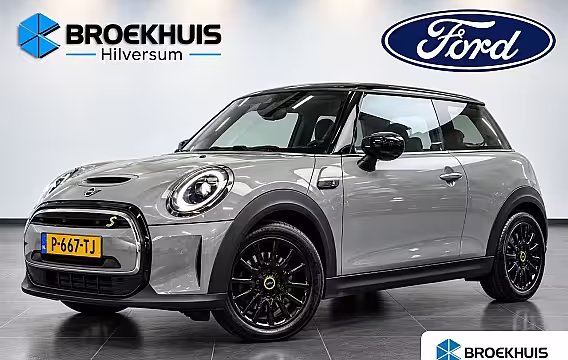
Mini ElectricCooper SE Classic. 33 kWh 183pk | Navigatie | Parkeersensoren | SOH 96% |
- 2022
- 30.636 km
- Elektrisch
- Btw-auto
Financial lease vanaf
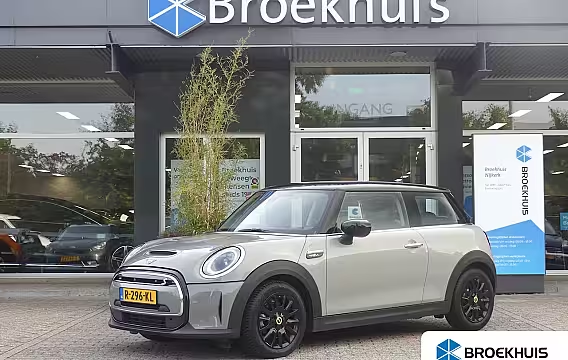
Mini ElectricYours 33 kWh | SOH 96% | STOELVERWARMING | PARKEERSENSOREN | NAVI | APPLE CARPLAY / ANDROI
- 2022
- 45.846 km
- Elektrisch
- Btw-auto
Financial lease vanaf
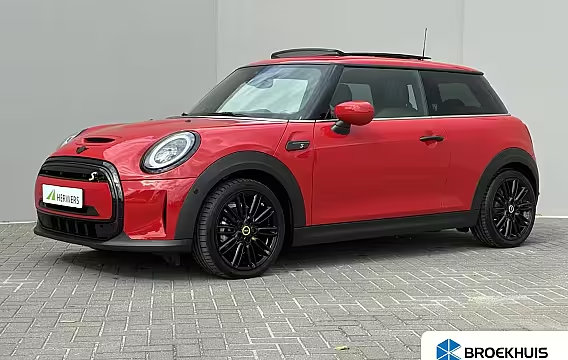
Mini ElectricCooper S Yours 33 kWh Premium Plus-pakket / Stoelverwarming / Schuif/open dak / Achteruitr
- 2023
- 16.119 km
- Elektrisch
- Btw-auto
Financial lease vanaf
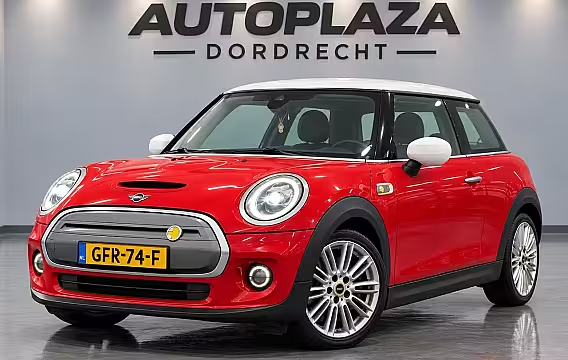
Mini ElectricEssential 33 kWh SOH 97%|Camera|
- 2020
- 115.065 km
- Elektrisch
- Btw-auto
Financial lease vanaf
Financial lease Mini Electric begint bij € 193,36 per maand. Dat is de goedkoopste auto in de lijst: € 11.938 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 2.388). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 8 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Mini Electric: wat je als ondernemer moet weten
Een Mini Electric financial leasen betekent dat je als ondernemer een gebruikte Mini Electric rijdt en het leasebedrag in vaste termijnen terugbetaalt. Je kiest zelf de looptijd, of je aanbetaalt en of je aan het eind nog een bedrag open laat staan. De auto komt op naam van je bedrijf te staan. Je gebruikt hem zakelijk en je kunt hem ook privé rijden. Rijd je privé, dan krijg je te maken met bijtelling.
Waarom kiezen veel ondernemers voor een Mini Electric occasion? Je rijdt elektrisch in een compacte auto die past bij stadsritten en korte tot middellange afstanden. Met een occasion betaal je vaak minder dan bij nieuw, terwijl je wel profiteert van de lage gebruikskosten van elektrisch rijden. Financial lease maakt de aankoop spreidbaar, zodat je je liquiditeit in je bedrijf houdt.
Zo werkt het maandbedrag bij financial lease Het maandbedrag hangt af van vijf dingen: de prijs van de Mini Electric occasion, je aanbetaling, de looptijd, het bedrag dat aan het eind nog openstaat en de rente.
Een rekenvoorbeeld helpt. Stel: je leaset € 22.500. Je betaalt € 2.500 aan en je laat € 3.000 aan het eind openstaan. Dan financier je in termijnen € 17.000. Kies je 60 maanden met 8,9% rente, dan kom je uit op een maandbedrag dat past bij die uitgangspunten. Verandert één onderdeel, dan verandert je maandbedrag mee. Een hogere aanbetaling of een hoger bedrag dat aan het eind nog openstaat drukt het maandbedrag. Een langere looptijd verlaagt het maandbedrag ook, maar je betaalt langer rente.
Het bedrag dat aan het eind nog openstaat Bij financial lease kun je afspreken dat er aan het eind nog een bedrag openstaat. Dat bedrag betaal je in één keer aan het einde, of je lost het tussentijds af als je dat wilt. Dit kan passen als je het maandbedrag laag wilt houden, bijvoorbeeld omdat je in je bedrijf seizoensomzet hebt. Het nadeel is duidelijk: je moet dat bedrag aan het eind beschikbaar hebben. Verkoop je de auto aan het einde, dan kun je de opbrengst gebruiken om het openstaande bedrag af te lossen, maar de uiteindelijke verkoopprijs blijft natuurlijk onzeker.
Mini Electric occasions en waardevastheid De waarde van een gebruikte Mini Electric wordt vooral bepaald door bouwjaar, kilometerstand, uitvoering, accustatus en onderhoud. Bij elektrische auto’s kijkt de financier vaak extra naar de verhouding tussen waarde en looptijd. Kies je een lange looptijd bij een oudere auto, dan kan de financier vragen om een hogere aanbetaling. Dat is geen oordeel over jou, maar een manier om het risico op waardedaling te beperken.
Let bij een Mini Electric occasion op de uitvoering. Zaken als warmtepomp, snelladen, navigatie en rijassistentie maken verschil in gebruik en in restwaarde. Voor je dagelijkse praktijk telt vooral: kun je laden op je eigen locatie of in de buurt, en past de actieradius bij je routes.
Kosten naast het maandbedrag Financial lease betaalt de auto. Andere kosten blijven meestal voor je eigen rekening. Denk aan:
Verzekering voor zakelijk gebruik. Motorrijtuigenbelasting. Voor elektrische auto’s gelden regels die in de tijd kunnen veranderen. Onderhoud en banden. Stroomkosten en laadpas.
Rijd je veel op de snelweg, reken dan ook je laadgedrag mee. Een Mini Electric is zuinig in de stad, maar verbruik kan oplopen bij hogere snelheid en kou. Dat zie je terug in je energiekosten en in je laadroutine.
Bijtelling bij privégebruik Staat de Mini Electric op naam van je bedrijf en rijd je er ook privé mee, dan krijg je te maken met bijtelling. De bijtelling is een percentage van de cataloguswaarde en telt mee bij je belastbare inkomen. Het daadwerkelijke bedrag dat je betaalt hangt af van je inkomstenbelastingtarief.
Houd ook rekening met je privé kilometers. Rijd je op jaarbasis 500 kilometer of minder privé, dan kun je bijtelling voorkomen, maar dan moet je dit wel kunnen onderbouwen met een sluitende rittenregistratie.
Wat kun je vaak aftrekken als ondernemer Bij een zakelijke auto spelen meerdere fiscale onderdelen. Denk aan afschrijving, rente en autokosten. Wat je precies kunt aftrekken hangt af van je ondernemingsvorm en je boekhouding. Je boekhouder kan je hierbij helpen. Wij kijken vooral met je mee naar de leaseopzet: aanbetaling, looptijd en het bedrag dat aan het eind openstaat, zodat het maandbedrag past bij je cashflow.
Welke documenten vraagt de financier De financier wil zien dat je de maandbedragen kunt betalen en dat je bedrijf bestaat. Wat ze precies vragen verschilt per financier en per situatie, maar vaak gaat het om:
Een kopie van je identiteitsbewijs. Kvk-gegevens. Recente bankafschriften van je zakelijke rekening. Jaarcijfers of je aangifte van vorig jaar. Bestaat je bedrijf nog geen jaar, dan vraagt de financier meestal om andere informatie, zoals tussentijdse cijfers of een overzicht van opdrachten.
Lever je de stukken aan, dan kunnen we je aanvraag doorzetten. Als de financier extra vragen heeft, laten we je precies weten wat ze nodig hebben en waarom.
Past financial lease bij jouw Mini Electric? Financial lease past goed als je de Mini Electric meerdere jaren zakelijk wilt rijden en je eigenaar wilt zijn. Je bouwt waarde op in de auto en je bepaalt zelf wanneer je hem verkoopt of inruilt. Je draagt ook het risico op waardedaling en op onderhoud. Rijd je weinig en wil je vaste kosten inclusief onderhoud en verzekering, dan past een andere vorm soms beter. Dan is het verstandig om eerst te rekenen.
Praktische keuzes die je maandbedrag beïnvloeden Voor de meeste ondernemers maken deze keuzes het verschil:
Aanbetaling: meer aanbetalen verlaagt je maandbedrag en kan de acceptatie makkelijker maken. Looptijd: 36–72 maanden komt het meest voor. Korter betekent hoger per maand, langer betekent langer rente. Bedrag dat aan het eind openstaat: verlaagt het maandbedrag, maar je moet het eindbedrag wel kunnen betalen. Rente: de financier bepaalt het rentepercentage op basis van het dossier.
Wil je vooral elektrisch rijden in de stad, dan kiezen ondernemers vaak voor een overzichtelijke looptijd, zodat de auto qua leeftijd en techniek goed blijft aansluiten bij hun gebruik.
Van occasion kiezen naar rijden Je start met het kiezen van een Mini Electric occasion die past bij je werk. Daarna rekenen we je maandbedrag door op basis van looptijd, aanbetaling, eindbedrag en rente. Lever je documenten aan, dan leggen we de aanvraag voor aan de financier. Zodra we antwoord hebben, hoor je het van ons. Bij akkoord maak je de deal rond en kun je de Mini Electric op naam van je bedrijf zetten.