Financial lease Opel Combo Life
Financial lease voor een Opel Combo Life is een logische keuze als je een ruime bedrijfsauto met personenautocomfort zoekt.
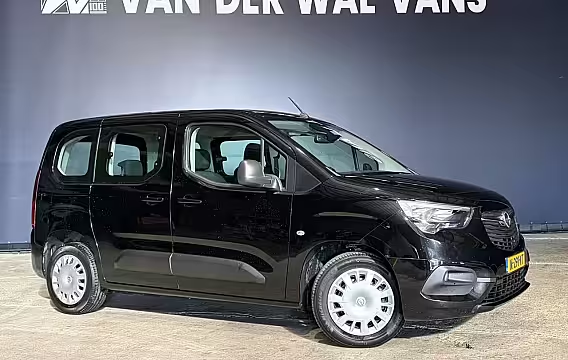
Financial lease Opel Combo Life begint bij € 266,38 per maand. Dat is de goedkoopste auto in de lijst: € 16.446 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 3.289). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Opel Combo Life: wat je als ondernemer moet weten
Met financial lease rijd je zakelijk in een Opel Combo Life zonder in één keer het hele aankoopbedrag te betalen. Je betaalt het bedrag dat je leaset terug in vaste maandbedragen. Je spreekt vooraf de looptijd af, de rente en of je een aanbetaling doet. Vaak kies je ook een slottermijn. Dat is het bedrag dat aan het eind nog openstaat. Zo stuur je op je maandlasten en houd je ruimte op je rekening voor voorraad, marketing of personeel.
De Opel Combo Life is populair bij ondernemers die ruimte willen, maar geen grote bus nodig hebben. Je krijgt schuifdeuren, veel bagageruimte en een hoge instap. Voor veel beroepen is dat praktisch. Denk aan service en onderhoud, installateurs met klein materiaal, taxivervoer, kinderopvang, zorgvervoer of een bedrijf dat vaak met meerdere collega’s onderweg is. Omdat er veel aanbod is als occasion, kun je gericht zoeken op bouwjaar, kilometerstand, automaat of handgeschakeld en opties zoals trekhaak of achteruitrijcamera.
Hoe financial lease bij een Opel Combo Life werkt Je kiest een Opel Combo Life occasion die bij je bedrijf past. Wij vragen de financier om akkoord op basis van jouw bedrijfssituatie en de auto. Na goedkeuring koop je de auto zakelijk en betaal je die in termijnen terug. De auto staat op naam van je bedrijf. De financier heeft zekerheidsrecht op de auto zolang er nog een bedrag openstaat.
Je maandbedrag hangt af van vijf keuzes:
- De aanschafprijs van de Opel Combo Life occasion.
- Je aanbetaling. Hoe hoger je aanbetaling, hoe lager je maandbedrag.
- De looptijd, vaak 12–72 maanden.
- De slottermijn. Een hogere slottermijn verlaagt je maandbedrag, maar aan het eind staat er meer open.
- De rente. Dat is een percentage. De financier bepaalt dat op basis van onder andere looptijd, bedrag en jouw bedrijf.
Wil je vooraf kunnen plannen? Kies dan een looptijd die past bij je gebruik. Rijd je veel kilometers, dan is een kortere looptijd vaak prettig omdat je sneller aflost. Rijd je minder en wil je maandlasten laag houden, dan kan een langere looptijd beter passen.
Occasion Opel Combo Life leasen: waar je op let Een occasion leasen kan financieel slim zijn, maar check de auto wel zoals je dat bij elke zakelijke aankoop doet. Let bij een Opel Combo Life vooral op gebruikssporen in het interieur, de staat van de schuifdeuren en of alle zitplaatsen en gordels netjes werken. Voor ondernemers die de auto intensief gebruiken, tellen praktische opties vaak zwaarder dan uitstraling.
Let ook op deze punten:
Onderhoudshistorie: vraag naar onderhoudsboekjes of digitale onderhoudsregistratie. Een duidelijk onderhoudsverleden helpt bij de beoordeling en later bij doorverkoop.
Kilometerstand en gebruik: veel snelwegkilometers kunnen gunstiger zijn dan korte ritten met veel starts.
Motor en transmissie: kies wat past bij je werk. Een automaat rijdt prettig in de stad en bij veel stops.
Trekgewicht: wil je een aanhanger trekken, controleer dan trekgewicht, trekhaak en of het past bij je werkmateriaal.
Laadruimte en indeling: de Combo Life is gericht op personen en bagage. Wil je vooral spullen vervoeren, check dan of je voldoende vlakke ruimte hebt met neergeklapte stoelen.
Je kunt deze keuzes ook vertalen naar je maandbedrag. Een jongere Combo Life met minder kilometers kost meer en geeft vaak lagere onderhoudsrisico’s. Een oudere occasion is goedkoper, maar reserveer dan ruimte voor onderhoud.
BTW, marge en wat dat doet met je lease Op occasionaanbod zie je vaak twee soorten prijzen: een BTW auto of een marge auto. Bij een BTW auto staat de BTW apart vermeld. Als je BTW-plichtig bent, kun je die BTW meestal terugvragen. Bij een marge auto zit er geen aftrekbare BTW op de factuur.
Voor financial lease is het relevant hoe je je financiering wilt inrichten. Wil je de BTW meefinancieren, dan kan dat bij veel aanvragen. Dat verhoogt wel het bedrag dat je leaset, dus ook je maandbedrag en de totale rentekosten. Betaal je de BTW liever zelf, dan blijft het leasebedrag lager.
Bijtelling bij privégebruik Zet je de Opel Combo Life op de zaak en rijd je er ook privé mee, dan krijg je te maken met bijtelling. De Belastingdienst telt dan een percentage van de cataloguswaarde bij je inkomen op. Hoeveel dat is, hangt af van de auto en het jaar waarin de auto voor het eerst is toegelaten. Rijd je op jaarbasis maximaal 500 kilometer privé, dan kun je bijtelling vermijden, maar je moet dat wel kunnen onderbouwen met een sluitende rittenregistratie.
Twijfel je of privégebruik bij jou speelt? Kijk dan naar je werkweek. Als de Combo Life ook in het weekend voor gezinsritten gebruikt wordt, is bijtelling meestal relevant. Gebruik je de auto vrijwel alleen voor werk en blijft hij vaak bij je bedrijf, dan kan een rittenregistratie juist goed passen.
Wat je maandelijks betaalt, met een rekenvoorbeeld Een maandbedrag staat nooit op zichzelf. Dit voorbeeld laat zien welke knoppen je hebt. Stel: je least een Opel Combo Life occasion met een leasebedrag van € 20.000. Je kiest 60 maanden, 8,9% rente, € 2.000 aanbetaling en € 5.000 dat aan het eind nog openstaat als slottermijn. Dan betaal je een lager maandbedrag dan wanneer je geen slottermijn kiest. Je betaalt aan het eind wel het openstaande bedrag in één keer, of je lost het eerder af als dat past.
Dit is een voorbeeld om de opbouw uit te leggen. De werkelijke rente en bedragen hangen af van de auto en jouw aanvraag. Tijdens je aanvraag zie je de looptijd, rente, aanbetaling en slottermijn duidelijk terug, zodat je kunt vergelijken.
Welke documenten de financier kan vragen De financier wil kunnen zien dat je bedrijf de maandbedragen kan betalen. Welke stukken nodig zijn, verschilt per situatie. Vaak gaat het om:
Een kopie van je ID.
Uittreksel KvK.
Recente bankafschriften van je zakelijke rekening.
Cijfers zoals een winst en verliesoverzicht of je aangifte.
Bestaat je bedrijf korter dan een jaar, dan vraagt de financier soms extra informatie of een hogere aanbetaling. Dat is geen oordeel. Ze willen risico beperken omdat er minder historie is.
Past een Opel Combo Life bij jouw bedrijf? De Combo Life is een sterke keuze als je veel ruimte en flexibiliteit nodig hebt, maar toch een personenauto-achtige rijervaring wilt. Je kunt er klanten in meenemen, collega’s vervoeren of materialen kwijt voor een klus. Zoek je vooral maximale laadruimte en een volledig afgesloten laadgedeelte, dan past een bedrijfswagenvariant soms beter bij je gebruik.
Zo ga je verder Kies eerst de Opel Combo Life occasion die je wilt leasen. Bepaal daarna je aanbetaling, looptijd en het bedrag dat aan het eind nog openstaat. Wij leggen je aanvraag voor aan de financier en laten je weten wat de uitkomst is zodra we antwoord hebben. Bij goedkeuring rond je de koop af en kun je de auto zakelijk inzetten voor je dagelijkse werk.