Financial lease Opel Combo Life Electric
Financial lease voor een Opel Combo Life Electric occasion past bij ondernemers die elektrisch willen rijden met een voorspelbaar maandbedrag.
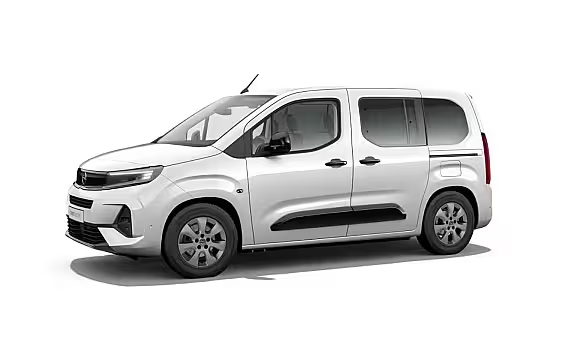
Financial lease Opel Combo Life Electric begint bij € 616,68 per maand. Dat is de goedkoopste auto in de lijst: € 38.749 zonder btw over 72 maanden tegen 8,99% rente, met een slottermijn van 20% (€ 7.750). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Opel Combo Life Electric: wat je moet weten
Financial lease voor een Opel Combo Life Electric betekent dat je de auto zakelijk financiert en in termijnen betaalt. Jij gebruikt de auto direct in je bedrijf. Je kiest een Opel Combo Life Electric occasion die past bij je ritten en je laadmogelijkheden. Daarna spreek je de looptijd af, eventueel een aanbetaling, en het bedrag dat aan het eind nog openstaat. Zo stuur je op maandlasten zonder dat je in één keer het hele bedrag betaalt.
De Opel Combo Life Electric is interessant als je ruimte nodig hebt, maar ook elektrisch wilt rijden. Denk aan servicebedrijven, koeriers met lichte belading, installateurs met klein materiaal of ondernemers die vaak klanten meenemen. Door te kiezen voor een occasion beperk je de afschrijving en heb je vaak sneller een auto beschikbaar die al compleet is uitgerust.
Hoe het maandbedrag bij financial lease ontstaat Het maandbedrag hangt af van vier keuzes: de prijs van de auto, de looptijd, de aanbetaling en het bedrag dat aan het eind nog openstaat. Daar komt rente bij. We zetten het graag concreet neer met één rekenvoorbeeld. Stel: je least een Opel Combo Life Electric occasion van € 24.000 exclusief btw. Je doet € 2.500 aanbetaling. Je kiest 60 maanden looptijd. Het bedrag dat aan het eind nog openstaat is € 6.000. Bij 8,9% rente kom je dan uit op een indicatief maandbedrag van ongeveer € 330. Dit is een voorbeeld om te laten zien welke knoppen je hebt. De financier bepaalt het definitieve rentetarief op basis van je aanvraag.
Kies je een kortere looptijd, dan stijgt het maandbedrag en dalen je totale rentekosten. Kies je een hogere aanbetaling, dan daalt het maandbedrag en vaak ook het risico voor de financier. Kies je een hoger bedrag dat aan het eind nog openstaat, dan zakt het maandbedrag, maar je houdt aan het eind een openstaand bedrag over dat je moet aflossen of herfinancieren.
Occasion kiezen: waar je op let bij de Combo Life Electric Bij een elektrische occasion gaat het om andere punten dan bij een diesel of benzine. Kijk bij de Opel Combo Life Electric vooral naar de actieradius die bij jouw gebruik past. Maak onderscheid tussen woon werk, regionale afspraken en vaste routes met veel korte stops. Vraag ook naar de laadhistorie en controleer of de laadkabels en boordlader passen bij jouw laadpunt.
Let daarnaast op praktische zaken die bij dit model vaak de doorslag geven:
- Carrosserie en indeling. Past je werkmateriaal, kinderzitjes of passagiersopstelling bij de uitvoering die je kiest?
- Schuifdeuren en achterklep. Handig bij laden en lossen in de stad of op een krappe oprit.
- Trekgewicht en accessoires. Rijd je met een aanhanger of fietsendrager, check dan wat op kenteken mag.
- Opties die je dagelijks gebruikt. Denk aan parkeersensoren, camera, cruise control en navigatie.
Wij zien in de praktijk dat ondernemers bij dit type auto vaak liever een nette, jong gebruikte occasion kiezen met bekende historie, dan een oudere auto met een lagere aanschafprijs. Dat scheelt discussies achteraf en maakt de financiering meestal makkelijker.
Elektrisch rijden en kosten in je bedrijf De belangrijkste kostenposten bij een elektrische auto zijn afschrijving, rente, verzekering, onderhoud en stroom. De Opel Combo Life Electric heeft doorgaans minder onderhoud aan onderdelen zoals koppeling en uitlaat. Je houdt wel kosten voor banden en remmen, en afhankelijk van gebruik kan slijtage juist hoger zijn door het gewicht van het accupakket.
Voor stroom geldt: laden op je bedrijfslocatie geeft je het meeste grip op kosten. Publiek laden is handig, maar kan per aanbieder en locatie verschillen. Rijd je veel vaste routes, dan helpt het om vooraf te bepalen waar je laadt en wat dat gemiddeld kost per kWh.
Btw en fiscale punten bij zakelijk gebruik Koop je de Opel Combo Life Electric als btw auto, dan betaal je btw over de aanschaf. Als je btw plichtig bent kun je die btw meestal terugvragen. Rijd je ook privé met de zakelijke auto, dan krijg je te maken met bijtelling. De bijtelling berekent de Belastingdienst als een percentage van de cataloguswaarde. Het exacte percentage kan per jaar verschillen. Wat voor jou telt is je verwachte privégebruik en je inkomen. Rijd je aantoonbaar minder dan 500 kilometer per jaar privé, dan kun je bijtelling vaak voorkomen met een sluitende rittenregistratie.
Financial lease zelf verandert de bijtelling niet. Het gaat om het feit dat je de auto zakelijk hebt en privé gebruikt. Daarom is het slim om vooraf te bepalen hoe je de auto inzet. Veel ondernemers kiezen voor een duidelijke afspraak met zichzelf en met eventuele collega’s die in de auto rijden.
Aanbetaling en bedrag dat aan het eind nog openstaat Met een aanbetaling verlaag je het bedrag dat je leaset. Dat drukt je maandlasten en kan helpen bij acceptatie. Het bedrag dat aan het eind nog openstaat werkt anders. Dat is het deel dat je pas aan het eind aflost. Dit kan passen als je nu cashflow nodig hebt voor voorraad of groei, en verwacht dat je aan het einde van de looptijd ruimte hebt om af te lossen.
We kiezen dat bedrag samen met jou. We kijken naar de verwachte waarde van de Opel Combo Life Electric op dat moment en naar je plannen. Rijd je hem op tot hoge kilometerstand, dan is een te hoog eindbedrag vaak minder prettig. Dan betaal je later veel in één keer terwijl de auto mogelijk minder waard is.
Acceptatie: wat de financier van je wil zien De financier beoordeelt of je de maandbedragen kunt betalen. Daarvoor vragen ze meestal om een paar gegevens over je bedrijf. Welke documenten dat precies zijn verschilt per situatie, maar dit zijn de meest voorkomende:
- Kvk gegevens. Daarmee ziet de financier wie het bedrijf is.
- Identificatie van de tekenbevoegde. De financier moet weten wie het contract tekent.
- Bankafschriften of cijfers. Daarmee schat de financier de betaalbaarheid in.
Bestaat je onderneming nog geen jaar, dan vraagt de financier vaak extra uitleg of een hogere aanbetaling. Dat zegt niets over je kwaliteit als ondernemer. Het gaat om beperkte historie. We bespreken vooraf wat realistisch is, zodat je geen tijd verliest.
Waarom juist een Opel Combo Life Electric occasion leasen Een occasion is vaak interessant omdat de grootste afschrijving al achter de rug is. Bij elektrische auto’s speelt ook mee dat techniek en uitvoeringen snel veranderen. Door een gebruikte Combo Life Electric te kiezen, rijd je elektrisch zonder dat je de volledige nieuwprijs financiert. Tegelijk wil je niet te ver terug in leeftijd als je zeker wilt zijn van moderne laadmogelijkheden en een uitvoering die bij je werk past.
Wanneer past dit model minder goed? De Opel Combo Life Electric past minder goed als je dagelijks lange afstanden rijdt zonder tijd om te laden, of als je structureel zwaar trekt en dat voor je werk essentieel is. In dat geval kan een ander type bedrijfsauto of een andere aandrijflijn beter aansluiten. We bespreken liever vooraf je route en gebruik, dan achteraf een auto die niet in je planning past.
Zo verloopt de aanvraag Je kiest de Opel Combo Life Electric occasion. Je geeft aan welke looptijd je wilt, of je aanbetaalt en welk bedrag je aan het eind nog open wilt laten staan. Wij dienen de aanvraag in bij de financier en laten je weten welke gegevens ze nodig hebben. Zodra de financier akkoord geeft, kun je de koop en levering afronden en zetten we het leasecontract klaar voor ondertekening.