Financial lease Citroën DS5
Financial lease een Citroën DS5 occasion en houd je werkkapitaal in je bedrijf.
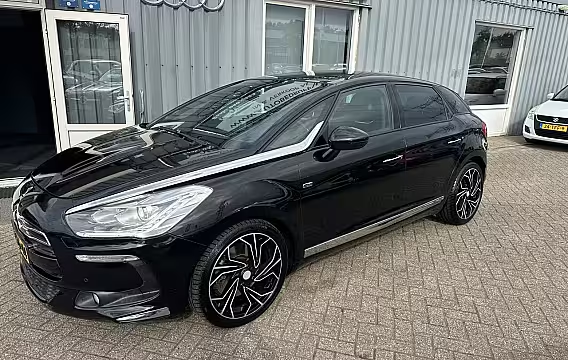
Financial lease Citroën DS5: wat je als ondernemer wilt weten
Een Citroën DS5 is een opvallende zakelijke auto. Veel ondernemers kiezen dit model als representatieve occasion met comfort, een hoge zit en veel uitrusting. Met financial lease rijd je de DS5 op naam van je bedrijf, terwijl je de kosten spreidt in maandbedragen. Je weet vooraf hoe lang je betaalt, welke rente er geldt en welk bedrag aan het eind nog openstaat.
Financial lease betekent dat je bedrijf de auto financiert. Je wordt economisch eigenaar vanaf de start. Je zet de auto op de balans en je schrijft af. Je betaalt elke maand een vast bedrag. Aan het eind is de auto van je bedrijf, nadat je het laatste openstaande bedrag hebt betaald. Dat laatste bedrag heet de slottermijn. Dat is het bedrag dat aan het eind nog openstaat.
Waarom ondernemers vaak een DS5 occasion leasen De DS5 is meestal als occasion interessant geprijsd ten opzichte van zijn uitrusting. Denk aan opties zoals leren bekleding, navigatie, head-up display of een panoramadak, afhankelijk van uitvoering en bouwjaar. Je koopt hiermee vaak veel auto voor je geld. Voor zakelijke rijders telt ook de zitpositie, de rust op langere afstanden en de uitstraling. Een nette DS5 kan goed passen bij klantbezoek, projectwerk of woon-werkverkeer.
Occasions hebben wel verschillen die het maandbedrag beïnvloeden. Kilometerstand, onderhoudshistorie en uitvoering bepalen de prijs. Ook zaken als automaat versus handbak, diesel versus benzine en het type motor maken verschil in aanschaf en gebruik. Daarom loont het om niet alleen naar de aanschafprijs te kijken, maar ook naar je verwachte kilometers en brandstofkosten.
Zo bouw je je financial lease voor een Citroën DS5 op Het maandbedrag bij financial lease hangt af van vier dingen: de aankoopprijs van de auto, je aanbetaling, de looptijd en de slottermijn. Daarnaast speelt de rente een grote rol. Je kunt de lease zo inrichten dat hij past bij je cashflow.
Kies je voor een hogere aanbetaling, dan daalt het bedrag dat je leaset. Je maandbedrag wordt dan lager en je betaalt minder rente over het totaal. Een slottermijn kan het maandbedrag ook verlagen, omdat je een deel doorschuift naar het einde. Die slottermijn moet je aan het eind wel kunnen betalen, of je lost hem af met eigen middelen.
Een voorbeeld om de opbouw duidelijk te maken: stel je leaset een Citroën DS5 occasion van € 14.950. Je betaalt € 2.500 aan en je kiest 60 maanden. Je spreekt af dat er aan het eind € 3.000 openstaat als slottermijn. De financier rekent bijvoorbeeld 8,9% rente. Dan bestaat je maandbedrag uit aflossing en rente over het bedrag dat je leaset. Het exacte maandbedrag hangt af van de berekening van de financier.
Welke looptijd past bij jouw gebruik Veel ondernemers kiezen een looptijd tussen 24 en 72 maanden. Een langere looptijd geeft lagere maandlasten, maar je betaalt langer rente. Een kortere looptijd is per maand hoger, maar je bent sneller klaar en je totale rentekosten vallen vaak lager uit.
Kijk bij een DS5 ook naar je plannen met de auto. Rijd je veel kilometers en wil je na drie jaar weer door naar een andere auto, dan past een kortere looptijd vaak beter. Wil je een DS5 juist langer doorrijden en vind je voorspelbare maandlasten belangrijk, dan kan een langere looptijd logischer zijn. Stem de looptijd af op de verwachte gebruiksduur en onderhoudskosten.
Waar je bij een DS5 occasion extra op let Bij een occasion wil je vooraf duidelijkheid over onderhoud en staat van de auto. Vraag naar de onderhoudshistorie en controleer of belangrijke beurten zijn gedaan. Let op banden, remmen en de aanwezigheid van twee sleutels. Kijk ook naar opties die jij nodig hebt voor je werk, zoals cruise control, parkeersensoren, navigatie en Bluetooth.
Rijd je veel snelwegkilometers, dan spelen motorisering en transmissie mee in comfort en verbruik. Een diesel kan bij hoge jaarkilometrage interessant zijn, maar houd rekening met je toegang tot milieuzones en je eigen route. Voor stadsritten en kortere trajecten kan benzine beter passen. De beste keuze hangt af van je dagelijkse ritten.
Kosten die je naast de lease betaalt Financial lease gaat over de financiering van de auto. Kosten voor verzekering, wegenbelasting, onderhoud, banden en brandstof betaal je zelf. Dat is belangrijk bij het bepalen van je maandbudget. Reken daarom niet alleen met het leasebedrag, maar zet ook je vaste autokosten ernaast.
Wil je een realistisch beeld, maak dan voor jezelf een overzicht per maand. Neem daarin op: leasebedrag, verzekering, wegenbelasting, gemiddeld onderhoud en je brandstof of laadkosten. Zo voorkom je dat je achteraf verrast wordt.
Belasting en bijtelling bij privégebruik Rijd je de Citroën DS5 zakelijk en gebruik je hem ook privé, dan krijg je meestal te maken met bijtelling. Bijtelling is een bedrag dat je bij je inkomen telt, omdat je ook privé voordeel hebt van de zakelijke auto. Hoe hoog dat uitvalt, hangt af van de cataloguswaarde, de bijtellingsregels en je persoonlijke situatie.
Rijd je op jaarbasis maximaal 500 kilometer privé, dan kun je bijtelling vaak voorkomen met een rittenregistratie. Houd die registratie zorgvuldig bij. De Belastingdienst kan erom vragen. Twijfel je wat in jouw situatie handig is, bespreek het met je boekhouder. Die kan het effect op je netto kosten voorrekenen.
Goedkeuring en wat de financier van je nodig heeft De financier beoordeelt je aanvraag op basis van je bedrijf en je betaalbaarheid. Je levert meestal gegevens aan zoals je KvK-inschrijving, legitimatie en soms bankafschriften of cijfers. Bestaat je bedrijf korter dan een jaar, dan vraagt de financier vaker om extra informatie of een hogere aanbetaling. Dat is bedoeld om het risico beter te kunnen inschatten.
Je hoort van ons wat de financier nodig heeft en waarom. We houden de aanvraag praktisch: één document tegelijk, met een korte uitleg. Zodra de financier een beslissing neemt, laten we het je weten.
Zo kies je de juiste Citroën DS5 om te leasen Begin met je gebruik. Hoeveel kilometer rijd je per jaar, en hoeveel daarvan is snelweg? Heb je vaak passagiers of materiaal bij je? De DS5 is ruim genoeg voor dagelijks zakelijk gebruik, maar jouw werk bepaalt wat je nodig hebt aan bagageruimte en opties.
Kies daarna je budget. Bepaal wat je per maand wilt betalen, en hoe je dat opbouwt met aanbetaling, looptijd en slottermijn. Wil je liever een lager maandbedrag, dan helpt een aanbetaling of een slottermijn. Wil je aan het eind geen groot bedrag overhouden, kies dan een lagere slottermijn en een maandbedrag dat daarbij past.
Tot slot kijk je naar de auto zelf. Een DS5 met aantoonbaar onderhoud, nette banden en een logische kilometerstand voorkomt veel gedoe later. Kies liever een uitvoering met de opties die je dagelijks gebruikt, dan achteraf spijt van een goedkope auto zonder de dingen die je nodig hebt.
Financial lease Citroën DS5 aanvragen Heb je een Citroën DS5 occasion op het oog, dan zetten we de lease op basis van jouw voorkeuren klaar. Je kiest je looptijd, je aanbetaling en of je een slottermijn wilt. We sturen je daarna de gegevens van het voorstel, inclusief rentepercentage en afspraken over het bedrag dat je leaset. Na je aanvraag leggen we het voor aan de financier en houden we je op de hoogte van de status.