Financial lease Renault Kangoo Family
Financial lease voor een Renault Kangoo Family past bij ondernemers die een praktische bedrijfsauto met extra zitplaatsen zoeken.
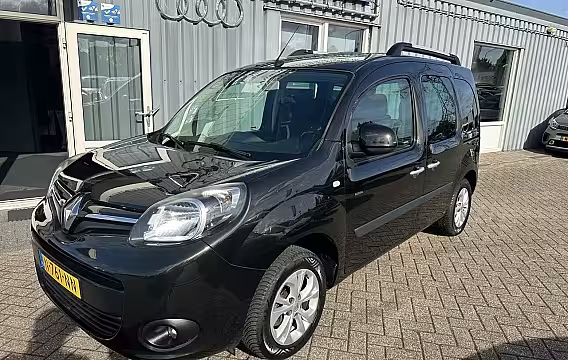
Financial lease Renault Kangoo Family begint bij € 93,04 per maand. Dat is de goedkoopste auto in de lijst: € 5.744 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 1.149). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Renault Kangoo Family: wat je vooraf wilt weten
Financial lease voor een Renault Kangoo Family betekent dat je de auto zakelijk financiert en in vaste maandbedragen terugbetaalt. Je kiest zelf een occasion, wij regelen de aanvraag bij de financier. Jij weet vooraf wat je per maand betaalt, op basis van de looptijd, de rente, je aanbetaling en het bedrag dat aan het eind nog openstaat.
De Kangoo Family is populair bij ondernemers die ruimte nodig hebben, maar ook regelmatig mensen meenemen. Denk aan installateurs die met collega op pad gaan, zorgverleners met materiaal, of een klein team dat klanten bezoekt. Met een gebruikte Kangoo Family houd je de aanschafprijs lager, terwijl je wel direct rijdt.
Wat financial lease je oplevert Je hoeft de auto niet in één keer te betalen. Je spreidt de investering over een afgesproken looptijd. Je bepaalt daarbij zelf drie knoppen:
Aanbetaling. Leg je geld in aan het begin, dan daalt je maandbedrag. Looptijd. Vaak kiezen ondernemers 36, 48, 60 of 72 maanden. Een langere looptijd geeft meestal een lager maandbedrag, maar je betaalt langer rente. Slottermijn. Dat is het bedrag dat aan het eind nog openstaat. Kies je een hogere slottermijn, dan daalt je maandbedrag. Aan het eind los je dat bedrag af of herfinancier je het, als de financier dat accepteert.
De rente drukken we uit als percentage. Dat percentage verschilt per aanvraag. De financier kijkt naar je bedrijf, je cijfers en de auto. Een jonge onderneming kan soms een hogere rente of extra aanbetaling krijgen. Dat is geen oordeel. De financier wil dan meer zekerheid dat de maandbedragen haalbaar blijven.
Waarom juist een occasion Renault Kangoo Family Bij occasions kijk je vooral naar gebruikskosten, historie en inzetbaarheid. De Kangoo Family heeft een praktische carrosserie met veel laadruimte en een instap die prettig is als je vaak in en uit stapt. Voor je bedrijf telt ook de balans tussen aanschafprijs en afschrijving. Een gebruikte auto is al een deel van zijn waarde kwijt. Dat zie je meestal terug in een lager te leasen bedrag en lagere maandlasten.
Let bij een Kangoo Family occasion op deze punten:
Kilometerstand en onderhoud. Vraag naar onderhoudsfacturen en of de distributieriem op tijd is vervangen, als dat voor die motorvariant geldt. Zitplaatsen en inrichting. Controleer het aantal zitplaatsen, de indeling en of er bevestigingspunten zijn voor je spullen. Trekgewicht. Handig als je een aanhanger of kleine trailer gebruikt. Deuren en toegankelijkheid. Schuifdeuren en achterklepdeuren maken verschil in dagelijks werk. Uitrusting. Denk aan airco, parkeersensoren en cruise control. Dat scheelt tijd en vermoeidheid.
Wat staat er in je maandbedrag Bij financial lease betaal je de auto in termijnen terug. Het maandbedrag bestaat uit aflossing en rente. Verzekering, wegenbelasting, onderhoud en brandstof regel je zelf. Dat is handig als je vaste leveranciers hebt of onderhoud in eigen beheer doet.
Je maandbedrag kunnen we pas exact uitrekenen met een concrete auto en jouw keuzes. Dit bepaalt het bedrag:
De prijs van de Renault Kangoo Family occasion. Je aanbetaling. De looptijd in maanden. Het bedrag dat aan het eind nog openstaat. De rente.
Wil je snel een realistisch beeld? Kies een auto, zet een aanbetaling neer die voor je bedrijf logisch is, en neem een looptijd die past bij hoe lang je ermee wilt rijden. Dan zie je direct of het maandbedrag past bij je cashflow.
Bijtelling bij privégebruik Zet je de Renault Kangoo Family op de zaak en rijd je er ook privé mee, dan krijg je meestal te maken met bijtelling. Dat is een bedrag dat je bij je inkomen telt, waarna je er belasting over betaalt. De hoogte hangt af van de cataloguswaarde en het bijtellingspercentage dat bij de auto hoort.
Rijd je op jaarbasis 500 kilometer of minder privé, dan kun je bijtelling vaak vermijden. Je moet dan een sluitende rittenregistratie bijhouden. Twijfel je? Kies een methode die je in de praktijk volhoudt. Bij een controle wil je je kilometers kunnen uitleggen.
Financial lease en de balans van je bedrijf Bij financial lease komt de auto meestal op de balans van je onderneming te staan. Je schrijft de auto af en je betaalt rente. Voor veel ondernemers is dat de reden om voor financial lease te kiezen. Het past bij investeren in bedrijfsmiddelen.
Dit werkt vooral prettig als je je liquiditeit wilt bewaren. Je houdt geld beschikbaar voor voorraad, marketing, personeel of onverwachte kosten. Tegelijk zet je wel een auto in die je nodig hebt om omzet te maken.
Wat de financier van je nodig heeft De financier wil weten wie je bent en of je de maandbedragen kunt betalen. Welke documenten ze vragen verschilt per situatie. Dit zijn veelgevraagde stukken:
Een geldig legitimatiebewijs van de tekenbevoegde. KvK-gegevens van je bedrijf. Cijfers. Soms zijn dat jaarcijfers, soms bankafschriften of een recente aangifte. Informatie over de auto, zoals de advertentie of offerte.
Bestaat je bedrijf kort? Zeg het er meteen bij. Dan kunnen we vooraf kijken wat de financier in plaats van jaarcijfers accepteert en of een aanbetaling helpt.
Zo kies je een Kangoo Family die bij je werk past Begin bij je dagelijkse rit. Hoeveel kilometers maak je per week. Rijd je vooral stad, buitenwegen of snelweg. Neem je vaak een collega mee. En hoeveel spullen moeten er standaard in.
Twee voorbeelden uit de praktijk:
Je rijdt veel korte ritten met stops. Dan wegen parkeergemak, schuifdeuren en een overzichtelijke cabine zwaar mee. Je rijdt veel snelwegkilometers. Dan wil je rust in de auto. Cruise control en goede stoelen maken je werkdag lichter.
Kijk ook naar je planning voor de komende jaren. Verwacht je groei, of juist minder kilometers. Dat bepaalt of je een langere looptijd logisch vindt.
Hoe de aanvraag meestal verloopt Je kiest een Renault Kangoo Family occasion en je geeft je voorkeur door voor aanbetaling, looptijd en het bedrag dat aan het eind nog openstaat. Wij leggen de aanvraag bij de financier neer. Als de financier extra informatie nodig heeft, vragen we die bij je op en leggen we uit waarom ze het nodig hebben.
Zodra de financier akkoord geeft, kun je de auto afronden met de verkoper en plannen we de aflevering. Vanaf dat moment betaal je de maandtermijnen volgens de afspraken.
Wanneer financial lease minder goed past Financial lease werkt goed als je de auto zakelijk inzet en vaste maandlasten wilt. Het past minder goed als je een heel kort gebruik verwacht, of als je geen ruimte hebt voor wisselende kosten zoals onderhoud en banden. In dat geval wil je vooraf scherp rekenen op de totale kosten per maand, inclusief onderhoudsreserve.
Renault Kangoo Family financial lease berekenen Een berekening begint met vier keuzes: de occasionprijs, je aanbetaling, de looptijd en het bedrag dat aan het eind nog openstaat. Daarna komt de rente als percentage. Met die gegevens zie je direct wat je maandbedrag wordt en wat je totaal terugbetaalt over de looptijd.
Kies een Kangoo Family occasion die past bij je kilometers en je werkdag. Dan heb je een auto waar je bedrijf op kan draaien, met maandlasten die je vooraf kunt plannen.