Financial lease Suzuki Across
Financial lease voor een Suzuki Across occasion is een manier om zakelijk te rijden zonder je werkkapitaal vast te zetten.
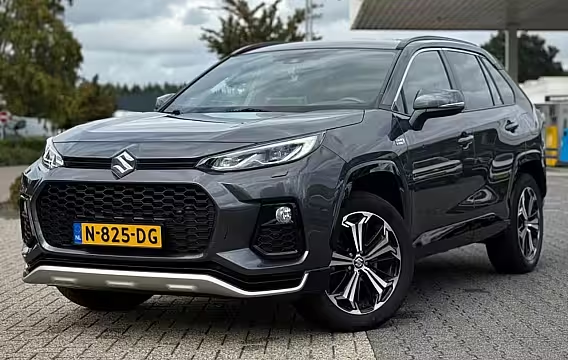
Financial lease Suzuki Across begint bij € 533,15 per maand. Dat is de goedkoopste auto in de lijst: € 33.500 over 72 maanden tegen 8,99% rente, met een slottermijn van 20% (€ 6.700). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Suzuki Across: wat je als ondernemer moet weten
Een Suzuki Across is een ruime plug in hybride SUV met veel comfort en standaard uitrusting. Kies je voor een occasion met financial lease, dan rijd je zakelijk en betaal je de auto in vaste maandbedragen terug. Je bedrijf wordt economisch eigenaar. Dat betekent dat je de auto op de balans zet en dat je zelf bepaalt hoe je onderhoud, verzekering en wegenbelasting regelt.
Wat je maandelijks betaalt, hangt af van vier keuzes: de looptijd, je aanbetaling, de rente en het bedrag dat aan het eind nog openstaat. Dat laatste heet de slottermijn. Hoe hoger je slottermijn, hoe lager je maandbedrag. Daar staat tegenover dat je aan het eind nog een bedrag aflost of herfinanciert.
Waarom ondernemers vaak voor een Suzuki Across occasion kiezen De Across is interessant voor ondernemers die een representatieve auto willen met lage gebruikskosten. Als plug in hybride kun je een deel van je kilometers elektrisch rijden. Dat scheelt brandstof. Voor zakelijke ritten is het ook prettig dat de Across ruim is, stil rijdt en vaak rijk is uitgerust.
Een occasion heeft een tweede voordeel. De grootste afschrijving ligt vaak al achter de auto. Daardoor kun je, afhankelijk van bouwjaar en kilometerstand, relatief veel auto krijgen voor een maandbedrag dat past bij je bedrijf.
Zo werkt financial lease bij een Suzuki Across Je kiest een Suzuki Across occasion uit voorraad. Daarna vraag je financial lease aan op naam van je bedrijf. De financier beoordeelt of de maandbedragen passen bij je onderneming. Krijg je goedkeuring, dan rijd je weg en betaal je elke maand hetzelfde bedrag. Je kunt meestal extra aflossen. Vraag vooraf hoe de financier dit verwerkt en of er voorwaarden gelden.
Bij financial lease regel je zelf de vaste lasten naast de financiering. Denk aan verzekering, motorrijtuigenbelasting, onderhoud en banden. Dat is een bewuste keuze. Je houdt controle over je kosten en je kiest zelf waar je het onderhoud laat doen.
Maandbedrag berekenen. Dit bepalen de cijfers Een maandbedrag zonder onderbouwing zegt weinig. Reken daarom altijd met dezelfde vier bouwstenen.
Looptijd Veel ondernemers kiezen 36, 48, 60 of 72 maanden. Een langere looptijd geeft vaak een lager maandbedrag. Je betaalt dan meestal langer rente. Een kortere looptijd is vaker duurder per maand, maar je bent eerder klaar.
Aanbetaling Betaal je een deel vooraf, dan lease je een lager bedrag. Dat verlaagt je maandbedrag en kan je acceptatiekans verbeteren. Zet je liever geen geld vast, dan kun je ook met een lagere aanbetaling rekenen. Dat kan betekenen dat de financier extra informatie vraagt.
Slottermijn De slottermijn is het bedrag dat aan het eind nog openstaat. Stel je zet een slottermijn van 20% van de aankoopprijs. Dan dalen je maandbedragen, omdat je niet alles binnen de looptijd aflost. Aan het einde los je de slottermijn af met eigen middelen, met inruil, of je vraagt een nieuwe financiering aan. Een te hoge slottermijn kan risicovol zijn als je de auto langer wilt doorrijden en de restwaarde tegenvalt.
Rente De rente staat als percentage in je voorstel. De hoogte hangt af van je aanvraag, de looptijd, de aanbetaling en de auto. Vergelijk voorstellen altijd op hetzelfde uitgangspunt: dezelfde looptijd en dezelfde slottermijn. Dan zie je het verschil in maandlasten door rente en voorwaarden.
Waar je op let bij een Suzuki Across occasion Bij een plug in hybride spelen een paar punten extra mee. Controleer de staat van de accu en vraag naar de onderhoudshistorie. Kijk ook naar banden en remmen. Een auto kan door veel elektrisch rijden andere slijtagepatronen hebben. Let bij importmodellen op uitvoering en opties. Niet elke Across is identiek uitgerust.
Kilometerstand en bouwjaar sturen de prijs, maar ook je gebruik. Rijd je veel snelweg, dan wordt het brandstofvoordeel van laden kleiner. Rijd je korte ritten en kun je op je bedrijf of thuis laden, dan haal je meer uit het hybride systeem.
Bijtelling bij privégebruik van een zakelijke Suzuki Across Gebruik je de Suzuki Across ook privé, dan krijg je te maken met bijtelling. De bijtelling is een percentage van de cataloguswaarde en komt bij je belastbare inkomen. Hoeveel je precies betaalt, hangt af van je inkomenssituatie en het bijtellingspercentage dat voor de auto geldt.
Rijd je op jaarbasis minder dan 500 kilometer privé, dan kun je bijtelling voorkomen. Je moet dat wel kunnen aantonen met een sluitende rittenregistratie. Denk vooraf na wat voor jou realistisch is. Veel ondernemers starten met de intentie om onder de 500 kilometer te blijven en merken later dat het niet lukt.
Welke looptijd past bij jouw gebruik De juiste looptijd hangt samen met hoe lang je de Across wilt houden en hoeveel kilometers je rijdt.
Rijd je veel en vervang je je auto vaker, dan past 36 of 48 maanden vaak beter. Je lost sneller af en de auto blijft jong in je wagenpark.
Wil je vooral een stabiel maandbedrag en rijd je de auto langer door, dan kom je vaker uit op 60 of 72 maanden. Reken wel door wat een langere looptijd doet met de totale rentekosten.
Zo bereid je je aanvraag voor De financier wil kunnen zien dat je bedrijf de maandbedragen kan dragen. Welke stukken nodig zijn verschilt per situatie. Vaak vraagt de financier om je KvK inschrijving, een legitimatie en informatie over je omzet of cijfers. Bestaat je bedrijf korter dan een jaar, dan kan de financier om extra uitleg of een hogere aanbetaling vragen.
Kies vooraf ook je gewenste structuur: hoeveel wil je aanbetalen, welk maandbedrag past bij je cashflow en welk bedrag kun je aan het eind aflossen. Als je die drie keuzes helder hebt, is een voorstel snel te beoordelen.
Veelgemaakte keuzes bij de Suzuki Across Bij dit model zien we vaak dat ondernemers kiezen voor een beperkte aanbetaling met een slottermijn, zodat het maandbedrag beheersbaar blijft. Dat werkt goed als je aan het eind ruimte verwacht, bijvoorbeeld door inruil of omdat je in die periode meer winst verwacht. Verwacht je dat je de auto lang doorrijdt, dan kan een lagere slottermijn rust geven. Je hebt dan minder openstaan en je bent minder afhankelijk van de toekomstige waarde.
Ook belangrijk: bepaal hoe je gaat laden. Een plug in hybride levert het meeste op als je vaak kunt laden. Kun je dat niet, reken dan met realistischer brandstofkosten. Dat voorkomt dat je maandlasten op papier kloppen, maar je totale autokosten tegenvallen.
Wat er daarna gebeurt Je kiest je Suzuki Across occasion, je geeft je voorkeur door voor looptijd, aanbetaling en slottermijn, en je doet de aanvraag op naam van je bedrijf. Zodra de financier antwoord geeft, krijg je de voorwaarden en het rentepercentage te zien. Na akkoord plannen we de aflevering en kun je de auto op naam van je onderneming zetten en gaan rijden.