Financial lease Suzuki Alto
Financial lease een Suzuki Alto als occasion is een praktische keuze als je vooral kilometers wilt maken tegen lage vaste lasten.
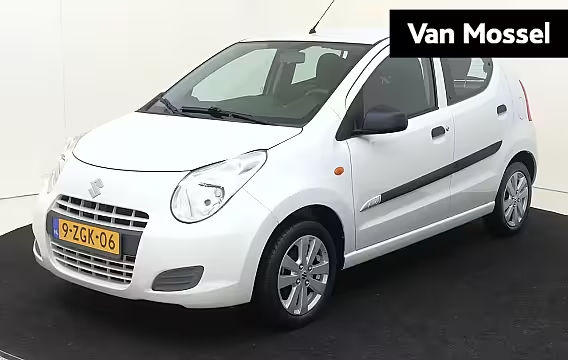
Financial lease Suzuki Alto begint bij € 92,91 per maand. Dat is de goedkoopste auto in de lijst: € 5.736 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 1.147). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Suzuki Alto: wat je als ondernemer moet weten
Een Suzuki Alto is klein, licht en overzichtelijk in gebruik. Voor veel ondernemers telt dat elke dag. Je parkeert in drukke straten, je rijdt veel korte ritten en je wilt een auto die betaalbaar blijft als je hem zakelijk inzet. Met financial lease rijd je een Suzuki Alto occasion terwijl je de aankoop spreidt over een afgesproken looptijd.
Bij financial lease staat de auto op naam van je bedrijf. Je betaalt in termijnen, meestal 12–72 maanden. Je bepaalt vaak zelf of je een aanbetaling doet en of je een slottermijn gebruikt. De slottermijn is het bedrag dat aan het eind nog openstaat. Daardoor kan je maandbedrag lager worden, maar je houdt aan het eind wel een restant over dat je nog moet betalen of herfinancieren.
Wat bepaalt je maandbedrag bij een Suzuki Alto? Het maandbedrag hangt af van vier dingen: de prijs van de auto, je aanbetaling, je slottermijn en de rente. De looptijd telt ook mee. Een langere looptijd geeft meestal een lager maandbedrag, maar je betaalt langer rente.
Een rekenvoorbeeld helpt om het tastbaar te maken. Stel: je leaset een Suzuki Alto occasion van € 6.500 exclusief btw of marge, afhankelijk van de aanbieding. Je kiest 48 maanden looptijd, € 1.000 aanbetaling en € 1.500 slottermijn. Bij 9,5% rente hoort daar een maandbedrag bij dat we voor je uitrekenen in de aanvraag. Verandert één knop, dan verandert het maandbedrag mee. Verlaag je de slottermijn naar € 0, dan stijgt het maandbedrag en betaal je aan het eind niets meer openstaand.
We gebruiken bij bedragen altijd de gegevens van de gekozen auto en jouw lease-instellingen. Zo weet je waar je aan toe bent voordat je aanvraagt.
Waarom een Suzuki Alto occasion leasen? Bij een occasion betaal je minder aanschafprijs dan bij een nieuwe auto. Dat merk je direct in je maandbedrag. De Suzuki Alto is daarnaast zuinig in gebruik en de vaste lasten blijven vaak overzichtelijk door het lage gewicht en de compacte maat.
Occasions hebben ook aandachtspunten. Kijk naar de onderhoudshistorie en het gebruik. Een Alto die vooral stadsritten heeft gereden kan meer slijtage hebben aan koppeling, remmen en banden. Een Alto die veel snelwegkilometers heeft, kan juist cosmetisch netter zijn maar wel meer kilometers op de teller hebben. Het gaat om de balans tussen prijs, kilometerstand en staat.
Waar je op let bij het kiezen van een Suzuki Alto Let bij het vergelijken van Alto occasions op deze punten:
Kilometerstand en bouwjaar. Een lagere kilometerstand kost vaak meer. Reken uit wat je per maand betaalt voor het verschil.
Onderhoud en distributie. Bij veel Alto’s gaat het om kettingaandrijving. Toch blijft onderhoud belangrijk. Check wanneer olie en filters zijn gedaan.
Banden, remmen en accu. Dit zijn kosten die je snel kunt krijgen bij een goedkope occasion. Vraag naar de staat, of plan ruimte in je budget.
Airco en comfort. Niet elke Alto is gelijk uitgerust. Voor zakelijke ritten kan airco of een radio met Bluetooth het verschil maken.
Schadeverleden en lakwerk. Een kleine auto krijgt sneller parkeerschades. Dat hoeft geen probleem te zijn als het goed is hersteld en de prijs klopt.
Gebruik je de auto voor bezorging, servicebezoeken of als tweede auto voor je bedrijf, dan telt betrouwbaarheid zwaarder dan opties. Kies dan liever een net onderhouden exemplaar dan de allergoedkoopste.
BTW of marge bij een Suzuki Alto occasion Je ziet Suzuki Alto occasions met btw of marge.
Btw-auto: de prijs is exclusief btw, en je betaalt btw bovenop de verkoopprijs. Als je btw-plichtig bent, kun je die btw meestal terugvragen. Dat heeft invloed op je cashflow.
Marge-auto: de btw zit in de prijs en staat niet apart vermeld. Je kunt die btw niet terugvragen.
Welke variant het best past, hangt af van je situatie en hoe je btw verrekent. In de advertentie staat of het een btw- of marge-auto is.
Bijtelling als je de Suzuki Alto ook privé rijdt Financial lease is zakelijk. Rijd je met de Suzuki Alto ook privé, dan krijg je te maken met bijtelling. De Belastingdienst ziet privégebruik als loon in natura. Je telt dan een percentage van de cataloguswaarde bij je inkomen op. Hoeveel je betaalt hangt af van je inkomen en het bijtellingspercentage dat bij de auto hoort.
Rijd je op jaarbasis 500 kilometer of minder privé, dan kun je bijtelling voorkomen met een sluitende rittenregistratie. Houd er rekening mee dat de financier hier niet over gaat. Jij bepaalt hoe je de auto gebruikt en jij moet het kunnen onderbouwen richting de Belastingdienst.
Aanbetaling en slottermijn: wanneer kies je wat? Een aanbetaling verlaagt het bedrag dat je leaset. Dat kan helpen als je het maandbedrag laag wilt houden of als de financier extra zekerheid wil. Bij een jong bedrijf of wisselende omzet vraagt een financier soms om een aanbetaling. We zeggen dat vooraf als het bij jouw aanvraag speelt.
Een slottermijn verlaagt je maandbedrag, omdat je een deel doorschuift naar het eind. Dat past bij ondernemers die verwachten later meer ruimte te hebben, of die de auto na de looptijd willen verkopen en met de opbrengst het openstaande bedrag willen aflossen. Kies je een hoge slottermijn, dan loop je wel meer risico op een restbedrag als de auto minder opbrengt dan je verwacht.
Hoe de aanvraag voor financial lease werkt Je kiest de Suzuki Alto occasion en je stelt je looptijd, aanbetaling en slottermijn in. Daarna doen we de aanvraag bij de financier. Die kijkt naar je bedrijf en naar de auto.
De financier kan om documenten vragen, bijvoorbeeld:
Een kopie van je legitimatie. Daarmee controleren ze wie er tekent.
Kvk-uittreksel of je bedrijfsgegevens. Daarmee checken ze de bedrijfsregistratie.
Recente cijfers of bankafschriften. Daarmee beoordelen ze of het maandbedrag past bij je inkomsten.
Welke stukken nodig zijn, verschilt per financier en per situatie. Bestaat je onderneming kort? Dan kan de financier om extra informatie vragen. We leggen per document uit waarom het nodig is.
Past de Suzuki Alto bij jouw bedrijf? Een Suzuki Alto past goed als je vooral een compacte, betaalbare zakelijke auto zoekt voor stadsritten, woon werk en klantbezoek in de regio. Rijd je dagelijks lange afstanden op de snelweg met veel belading, dan kan een grotere auto rustiger rijden en praktischer zijn. Dan betaal je meer per maand, maar je koopt ook comfort en ruimte.
Veel ondernemers kiezen de Alto als tweede auto, als auto voor een medewerker, of als compacte wagen voor ritten waarbij parkeren tijd kost. In die gevallen telt elke euro per maand. Met financial lease stuur je op het maandbedrag door je aanbetaling, looptijd en slottermijn slim te kiezen.
Wat er nu gebeurt na je keuze Heb je een Suzuki Alto occasion gevonden die past bij je werk en je budget, dan kun je direct je aanvraag indienen met jouw lease-instellingen. Wij leggen de aanvraag voor aan de financier en laten je weten welke stappen er volgen. Zodra de financier een beslissing geeft, hoor je het direct en weet je waar je aan toe bent.