Financial lease Suzuki Celerio
Financial lease Suzuki Celerio is een praktische keuze als je zakelijk een compacte occasion wilt rijden met vaste maandlasten.
8occasions gevonden
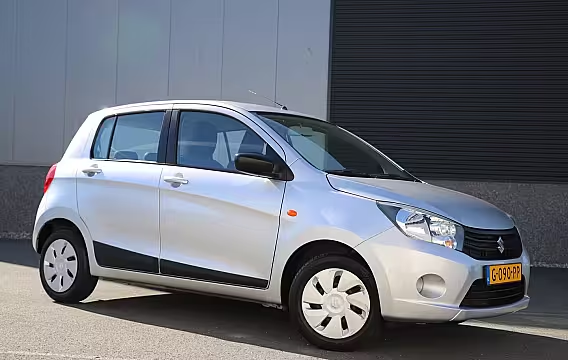
Suzuki Celerio1.0 Comfort 5drs Airco/Zuinig & €24 per mnd./Parkeersensoren
- 2019
- 82.078 km
- Benzine
- Handgeschakeld
- 68 pk
- Btw-auto
Financial lease vanaf
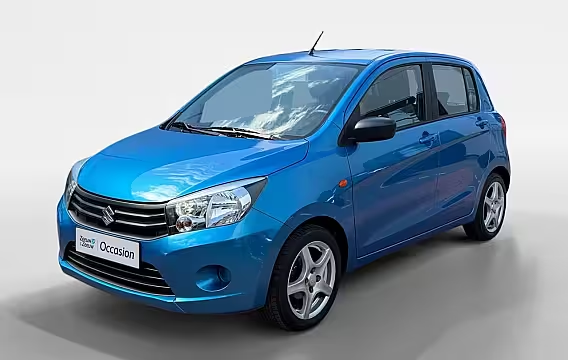
Suzuki Celerio1.0 Comfort Airco | Bluetooth | Lichtmetalen velgen met Allseason banden | Metallic lak |
- 2018
- 51.545 km
- Benzine
- Handgeschakeld
- Btw-auto
Financial lease vanaf
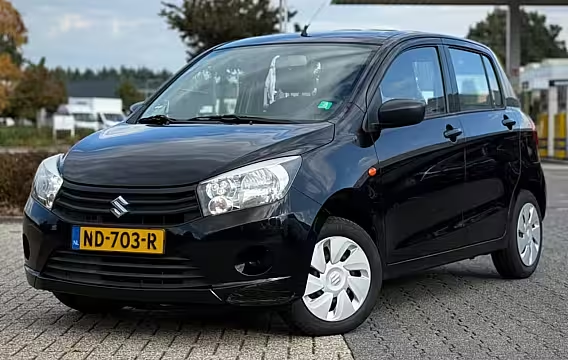
Suzuki Celerio1.0 COMFORT
- 2017
- 175.591 km
- Benzine
- Handgeschakeld
- Btw-auto
Financial lease vanaf
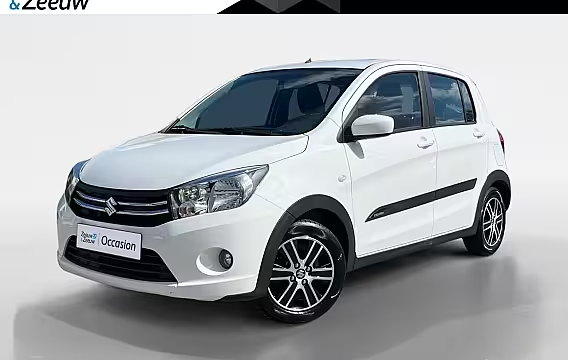
Suzuki Celerio1.0 Exclusive |Airco| mistlampen voor| 12 maanden Bovag Garantie| Nieuwe APK|
- 2016
- 89.309 km
- Benzine
- Handgeschakeld
- Btw-auto
Financial lease vanaf
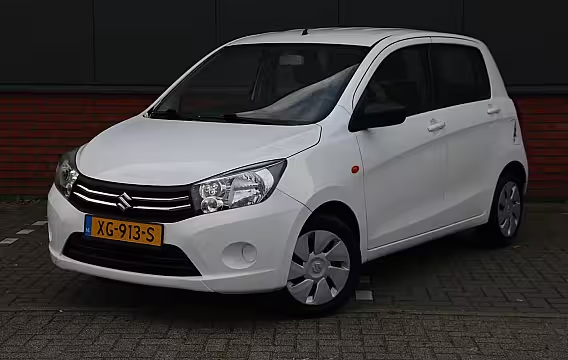
Suzuki Celerio1.0 Comfort airco |
- 2019
- 185.342 km
- Benzine
- Handgeschakeld
- Btw-auto
Financial lease vanaf
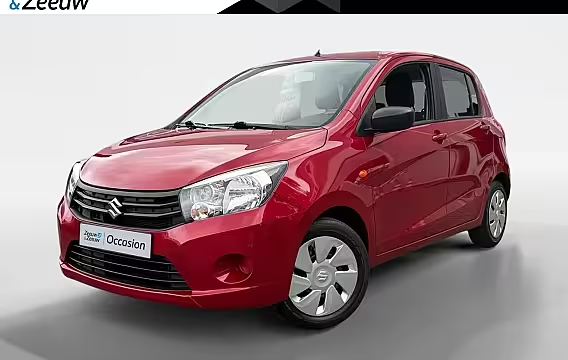
Suzuki Celerio1.0 Comfort | AIRCO | BLUETOOTH | HOGE ZIT | FABRIEKSGARANTIE TOT 12-2029 |
- 2019
- 52.667 km
- Benzine
- Handgeschakeld
- Btw-auto
Financial lease vanaf
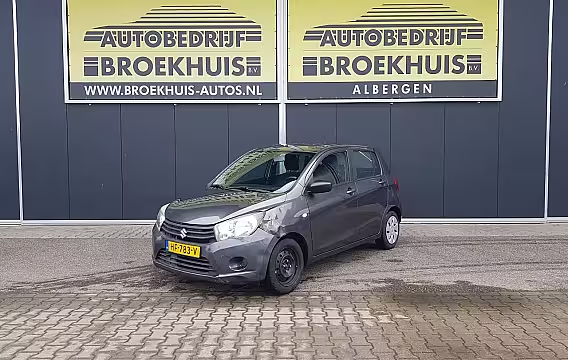
Suzuki Celerio1.0 Comfort
- 2015
- 146.271 km
- Benzine
- Handgeschakeld
- Btw-auto
Financial lease vanaf
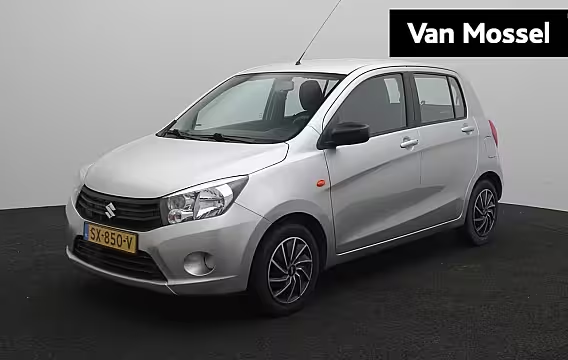
Suzuki Celerio1.0 Comfort | Airconditioning |
- 2018
- 92.200 km
- Benzine
- Handgeschakeld
- Btw-auto
Financial lease vanaf
Financial lease Suzuki Celerio begint bij € 86,21 per maand. Dat is de goedkoopste auto in de lijst: € 5.322 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 1.064). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 4 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Suzuki Celerio: wat je als ondernemer moet weten
De Suzuki Celerio is compact, licht en overzichtelijk in gebruik. Veel ondernemers zoeken hem als tweede auto, stadsauto voor klantbezoeken of als zuinige oplossing voor korte ritten. Met financial lease rijd je een Suzuki Celerio occasion zakelijk, terwijl je de kosten uitsmeert over een vaste looptijd. Je weet vooraf waar je aan toe bent: rente, looptijd, aanbetaling en het bedrag dat aan het eind nog openstaat bepalen samen je maandbedrag.
Financial lease betekent dat je de auto zakelijk financiert en economisch eigenaar bent. Je zet de auto op je balans. Dat is relevant voor btw en afschrijving. Tegelijk houd je ruimte in je liquiditeit, omdat je niet in één keer het volledige bedrag betaalt. Een Celerio is vaak vriendelijk geprijsd, maar ook dan kan spreiden prettig zijn als je je geld liever in voorraad, marketing of gereedschap stopt.
Wat bepaalt het maandbedrag bij een Suzuki Celerio? Het maandbedrag komt uit vier keuzes. De aankoopprijs van de occasion is de basis. Daarbovenop komen rente en de looptijd. Je verlaagt het maandbedrag met een aanbetaling. Je kunt ook kiezen voor een slottermijn, het bedrag dat aan het eind nog openstaat. Hoe hoger de aanbetaling en hoe hoger het bedrag dat aan het eind nog openstaat, hoe lager het maandbedrag.
Een rekenvoorbeeld maakt het concreet. Stel je leaset een Suzuki Celerio occasion van € 9.500 exclusief btw. Je betaalt € 1.500 aan. Je kiest 60 maanden en 9,5% rente. Je laat € 2.000 aan het eind nog openstaan. Dan financier je € 6.000 over de looptijd. Het maandbedrag ligt dan grofweg rond € 125 tot € 140 per maand, afhankelijk van de exacte rente en voorwaarden van de financier. Kies je dezelfde auto zonder slottermijn, dan stijgt het maandbedrag omdat je meer aflost binnen de looptijd.
De cijfers verschillen per auto en per dossier. Bouwjaar, kilometerstand en verkoopprijs tellen mee. Ook je bedrijfssituatie weegt mee bij de acceptatie en rente. We zetten de aanvraag zo op dat je vooraf ziet welke keuzes het maandbedrag drukken en wat dat doet met het bedrag dat je later nog moet betalen.
Suzuki Celerio occasion leasen: waar let je op bij de auto? Bij een Celerio gaat het meestal om praktische inzet. Kijk daarom verder dan alleen de aanschafprijs. Let op kilometerstand, onderhoudshistorie en banden. Vraag ook naar twee sleutels en check of de airco werkt. Bij een compacte auto zie je vaak veel stadsritten. Dat hoeft geen probleem te zijn, maar onderhoud op tijd wordt dan extra belangrijk.
Let ook op de uitvoering. Airco, Bluetooth en parkeersensoren maken elke werkdag eenvoudiger, zeker als je veel adressen rijdt. Een Celerio is geen zware trekauto. Rijd je vaak met aanhanger of zware lading, dan past een ander model beter. Gebruik je hem vooral voor woon werk, bezorgen of servicebezoeken in de stad, dan is het juist een logische keuze.
Btw en btw-auto: hoe werkt dat bij financial lease? Veel Suzuki Celerio occasions worden aangeboden als marge-auto of als btw-auto. Dat verschil bepaalt wat je met btw kunt.
Bij een btw-auto staat de prijs exclusief btw en komt er btw bovenop. Gebruik je de auto zakelijk en ben je btw-plichtig, dan kun je de btw op de aankoop meestal terugvragen via je btw-aangifte. De financiering gaat dan over het bedrag exclusief btw, tenzij je ervoor kiest de btw mee te financieren.
Bij een marge-auto zit btw al in de prijs, maar je kunt die btw niet terugvragen. Voor ondernemers die vrijgestelde prestaties leveren of die weinig met btw doen, kan dat prima passen. We kijken bij de auto-aanbieding welke situatie geldt, zodat je niet verrast wordt in je boekhouding.
Afschrijving en kosten in je bedrijf Omdat je economisch eigenaar bent, zet je de Suzuki Celerio op de balans. Je schrijft de auto af over meerdere jaren. Daarnaast verwerk je de rente als kosten. Je accountant kan je helpen met de exacte verwerking in jouw situatie. Rijd je veel zakelijke kilometers, dan helpt een sluitende rittenregistratie. Dat maakt het eenvoudiger om je autokosten goed te onderbouwen.
Privégebruik en bijtelling Rijd je met je zakelijke Celerio ook privé, dan krijg je meestal te maken met bijtelling. De hoogte hangt af van de cataloguswaarde en het bijtellingspercentage dat voor dat bouwjaar geldt. Het gaat niet om de aankoopprijs van de occasion, maar om de oorspronkelijke cataloguswaarde. Je verwerkt de bijtelling in je loon of aangifte, afhankelijk van je ondernemingsvorm.
Wil je bijtelling vermijden, dan moet je kunnen aantonen dat je op jaarbasis maximaal 500 kilometer privé rijdt. Dat doe je met een rittenregistratie die klopt. Past dat niet bij hoe je de auto gebruikt, reken dan vooraf door wat bijtelling voor je netto betekent. Dan kies je een maandbedrag dat daarbij past.
Welke looptijd past bij een Suzuki Celerio? Bij een occasion zoals de Celerio kiezen ondernemers vaak 36, 48 of 60 maanden. Een langere looptijd geeft meestal een lager maandbedrag, maar je betaalt langer rente. Een kortere looptijd geeft een hoger maandbedrag, maar je bent sneller klaar en je totale rentekosten zijn vaak lager.
Kijk ook naar je gebruik. Rijd je veel kilometers per jaar, dan slijt de auto sneller en is een kortere looptijd soms logischer. Rijd je beperkt en wil je vooral lage maandlasten, dan past 60 maanden vaker. Een slottermijn kan helpen om het maandbedrag te drukken, zolang je het bedrag aan het eind kunt betalen of herfinancieren.
Wat vraagt de financier van jou als ondernemer? De financier wil zien dat je bedrijf de maandbedragen kan dragen en dat jij tekenbevoegd bent. Vaak gaat het om:
Je KvK-nummer en bedrijfsgegevens. Een kopie van je identiteitsbewijs. Recente bankafschriften. Jaarcijfers of aangifte inkomstenbelasting. Bestaat je bedrijf korter dan een jaar, dan vraagt de financier soms een prognose of extra uitleg.
We vertellen je per document waarom de financier het nodig heeft. Ontbreekt er iets, dan zeggen we wat je kunt aanleveren in plaats daarvan.
Suzuki Celerio financial lease met aanbetaling of zonder? Zonder aanbetaling kan, maar het maandbedrag wordt hoger en de financier kijkt strenger naar het risico. Met een aanbetaling van bijvoorbeeld 10% tot 20% daalt je maandbedrag en stijgt vaak de kans op goedkeuring, vooral bij een jong bedrijf of als je wisselende omzet hebt. Kies een aanbetaling die je liquiditeit niet onder druk zet. Je moet ook ruimte houden voor verzekering, wegenbelasting, onderhoud en brandstof.
Wat gebeurt er na je aanvraag? Je kiest de Suzuki Celerio occasion die je wilt leasen en je geeft je voorkeuren door: looptijd, aanbetaling en het bedrag dat aan het eind nog openstaat. Wij zetten je aanvraag klaar voor de financier. Als de financier extra stukken nodig heeft, vragen we die gericht bij je op. Zodra de financier een akkoord geeft, leggen we de afspraken vast en kun je de auto zakelijk aanschaffen volgens de leaseovereenkomst.
Zo houd je grip op je maandlasten en rijd je een Suzuki Celerio die past bij je werk. Een compacte occasion kan veel doen voor je dagelijkse kilometers, zolang de looptijd en het maandbedrag aansluiten op je cashflow en je plannen voor de komende jaren.