Financial lease Mazda 2 Hybrid
Met financial lease rijd je een Mazda 2 Hybrid occasion zakelijk zonder je spaargeld in één keer aan te tikken.
6occasions gevonden
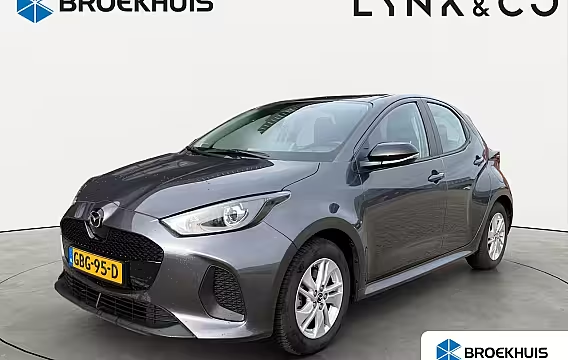
Mazda 2 Hybrid1.5 Centre-line | Apple Carplay/Android Auto | Achteruitrijcamera | Verwarmde voorstoelen
- 2024
- 26.216 km
- Hybride
- Automaat
- Btw-auto
Financial lease vanaf
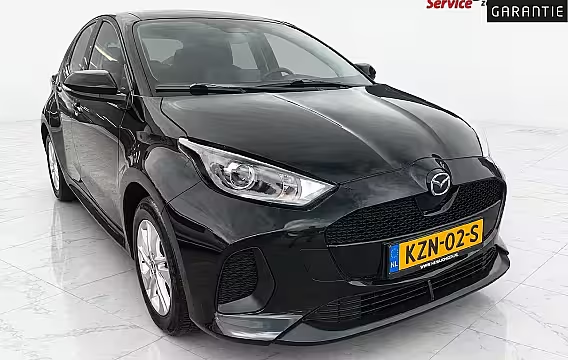
Mazda 2 Hybrid1.5 Centre-line uit 2025 Rijklaar “Sinds 1970 | 5.000+ reviews | Score 9, 5 | Service zoal
- 2025
- 45.455 km
- Hybride
- Automaat
- Btw-auto
Financial lease vanaf
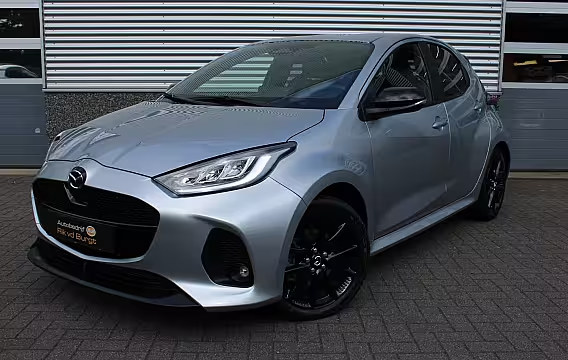
Mazda 2 Hybrid1.5 Homura
- 2024
- 6.833 km
- Hybride
- Automaat
- Btw-auto
Financial lease vanaf
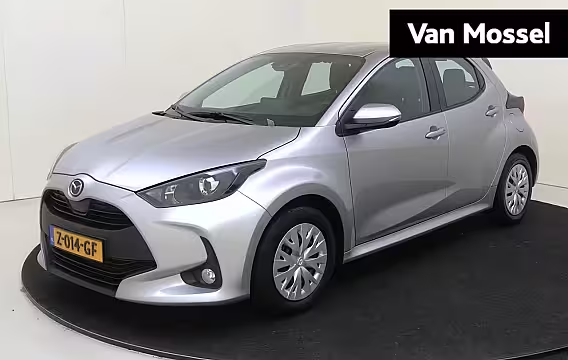
Mazda 2 Hybrid1.5 Pure | Stoelverwarming | Plus-pakket
- 2023
- 42.768 km
- Hybride
- Automaat
- Btw-auto
Financial lease vanaf
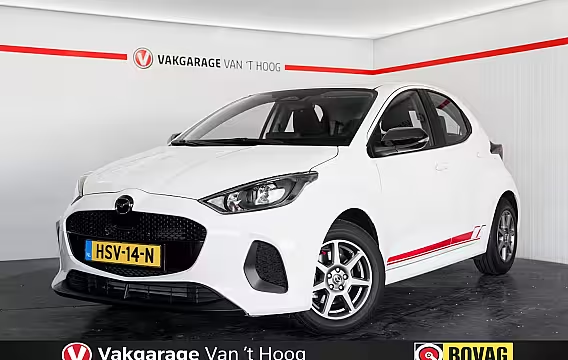
Mazda 2 Hybrid1.5 Prime-line Automaat | Camera | CarPlay | 9.776 km
- 2025
- 9.776 km
- Hybride
- Automaat
- 116 pk
- Marge
Financial lease vanaf
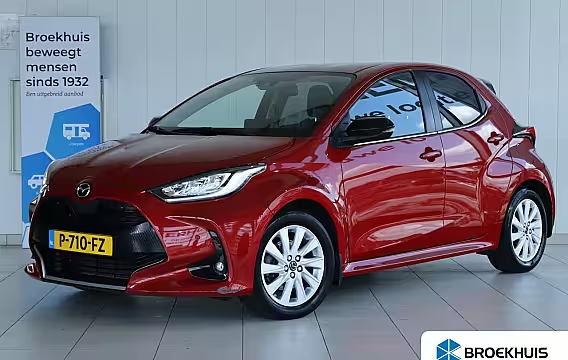
Mazda 2 Hybrid1.5 Select | Adapt. Cruise | Stoelverwarming | Camera | Head-up | Climate | Navi | Carplay
- 2022
- 49.373 km
- Hybride
- Automaat
- Btw-auto
Financial lease vanaf
Financial lease Mazda 2 Hybrid begint bij € 253,00 per maand. Dat is de goedkoopste auto in de lijst: € 15.620 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 3.124). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 5 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Mazda 2 Hybrid: wat je moet weten
De Mazda 2 Hybrid is zo’n auto die precies doet wat je hoopt: compact, zuinig en prettig in de stad, maar ook relaxed op de snelweg. Kies je ’m als occasion en zet je ’m weg in financial lease, dan combineer je een zachter prijsje met vaste maandlasten. Zo houd je werkkapitaal vrij voor je bedrijf, terwijl je wél in een moderne hybride rijdt.
Financial lease is in de basis heel simpel: jij kiest een Mazda 2 Hybrid (meestal een occasion), wij regelen de financiering, en jij betaalt ’m af in maandtermijnen. De auto komt economisch op jouw balans te staan en je bent direct de gebruiker. Aan het einde van de looptijd is de Mazda van jou (na betaling van eventuele slottermijn). Dat maakt financial lease populair bij zzp’ers en mkb’ers die snel willen rijden zonder een grote investering vooraf.
Waarom juist de Mazda 2 Hybrid leasen? De Mazda 2 Hybrid is interessant voor zakelijke rijders die lage gebruikskosten willen, zonder in te leveren op comfort. Dit model is gemaakt voor efficiënt rijden en voelt tegelijk volwassen aan. In de praktijk merk je dat vooral in het verbruik, de stille aandrijflijn bij rustig rijden en het gemak in druk verkeer. En omdat het om een populair model gaat, is er vaak een mooi aanbod aan gebruikte exemplaren in verschillende uitvoeringen en bouwjaren.
Een Mazda 2 Hybrid occasion in financial lease heeft nog een paar voordelen:
- Je profiteert van afschrijving die al deels achter de rug is, waardoor je vaak gunstiger uitkomt dan bij nieuw
- Je kan gericht zoeken op opties die jij belangrijk vindt, zoals automatische airco, adaptieve cruise control of stoelverwarming
- Je hebt vaak kortere levertijd: kiezen, regelen, rijden
Hoe werken de maandlasten bij financial lease? Je maandbedrag hangt af van een paar duidelijke knoppen waar je zelf aan draait. Dat is fijn, want zo maak je ’m passend bij jouw cashflow.
De belangrijkste factoren:
- Aankoopprijs van de Mazda 2 Hybrid occasion
- Looptijd (bijvoorbeeld 24, 36, 48, 60 of 72 maanden)
- Aanbetaling (mag, hoeft niet)
- Slottermijn (een laatste bedrag aan het einde van de looptijd)
- Rente en de voorwaarden van de financiering
Wil je lagere maandlasten? Dan kan een langere looptijd, een aanbetaling of een slottermijn helpen. Wil je sneller eigenaar zijn en minder rente over tijd? Dan past een kortere looptijd vaak beter. We beschrijven ’m duidelijk, zodat je vooraf weet waar je aan toe bent.
Aanbetaling en slottermijn: slim inzetten Met een aanbetaling verlaag je het te financieren bedrag, waardoor je maandlast omlaag gaat. Handig als je nu ruimte hebt en je maandbudget strak wil houden.
Een slottermijn werkt net iets anders: je betaalt aan het einde nog een afgesproken bedrag. Dat drukt je maandlasten tijdens de looptijd, maar je houdt rekening met die eindbetaling. Veel ondernemers kiezen hiervoor omdat het maandelijkse deel dan lekker overzichtelijk blijft.
Praktische vuistregel: hoe zekerder je bent dat je aan het einde de slottermijn kan aflossen (of de auto wil inruilen/doorverkopen), hoe logischer een slottermijn is.
Occasion kiezen: waar let je op bij de Mazda 2 Hybrid? Omdat je een gebruikte Mazda 2 Hybrid uitkiest, wil je vooral zekerheid en voorspelbaarheid. Kijk daarom niet alleen naar de prijs, maar ook naar de totale staat en het gebruiksprofiel.
Let extra op:
- Kilometerstand versus bouwjaar: past dat bij jouw jaarkilometrage?
- Onderhoudshistorie: is onderhoud netjes gevolgd?
- Banden en remmen: slijtage kan een verborgen kostenpost zijn
- Schadeverleden: vraag naar de achtergrond en controleer de staat goed
- Uitvoering en opties: sommige assistentiesystemen of infotainmentpakketten verschillen per uitvoering
Rijd je veel snelweg? Dan zijn adaptieve cruise control en rijstrookassistent echt fijne opties. Sta je vaak in de binnenstad? Dan zijn parkeersensoren en een achteruitrijcamera goud waard.
Zakelijk rijden: wat betaal je naast de lease? Financial lease gaat om de financiering van de auto. De vaste maandlast is dus één deel van je totale autokosten. Daarnaast heb je de gebruikskosten. Denk aan:
- Verzekering
- Motorrijtuigenbelasting
- Onderhoud en reparatie
- Banden
- Brandstof (of: benzineverbruik met hybride ondersteuning)
Het fijne aan de Mazda 2 Hybrid is dat je met normaal gebruik vaak gunstig uitkomt op verbruik. Dat maakt ’m aantrekkelijk als je veel korte ritten hebt of vaak in wisselend verkeer rijdt.
BTW of marge: hoe zit dat bij een occasion? Bij occasions kan de prijs op twee manieren zijn opgebouwd: BTW-auto of marge-auto.
- BTW-auto: de prijs is exclusief BTW (of inclusief, maar met BTW-spec). Ben je btw-plichtig, dan kan je de BTW vaak verrekenen.
- Marge-auto: er zit geen verrekenbare BTW op de verkoopprijs.
Welke variant er bij jouw Mazda 2 Hybrid hoort, staat bij de aanbieding. Dat is belangrijk voor je calculatie, dus we zetten dit altijd helder neer.
Kies de juiste looptijd voor jouw situatie De looptijd bepaalt niet alleen je maandlast, maar ook hoe lang je financieel “vastzit” aan deze auto. Een Mazda 2 Hybrid is betrouwbaar en waardevast genoeg om langer te rijden, maar jouw situatie is leidend.
Dit helpt bij kiezen:
- Wil je elke paar jaar wisselen? Dan is 36 of 48 maanden vaak logisch.
- Wil je maximaal lage maandlasten? Dan kan 60 of 72 maanden passen.
- Wil je snel aflossen en weinig totale rentelast? Dan past 24 of 36 maanden beter.
Rijd je veel kilometers per jaar? Denk dan extra na over de looptijd in relatie tot onderhoud en restwaarde.
Financial lease vs. operational lease (kort verschil) Twijfel je tussen financial lease en operational lease? Het grote verschil is eigendom en controle.
- Financial lease: jij financiert de auto, betaalt ’m af en wordt eigenaar. Je regelt zelf verzekering en onderhoud.
- Operational lease: je betaalt voor gebruik, vaak inclusief diensten, en levert ’m later weer in.
Wil je bouwen aan vermogen in je bedrijf en zelf beslissen over onderhoud en verkoopmoment? Dan past financial lease vaak beter, zeker bij een Mazda 2 Hybrid occasion.
Snel regelen: zo pak je het aan Een Mazda 2 Hybrid in financial lease regel je het liefst stap voor stap, zodat je snel weet waar je aan toe bent:
- Kies de Mazda 2 Hybrid occasion die past bij jouw werk en kilometers
- Bepaal je voorkeuren: aanbetaling, looptijd en eventuele slottermijn
- Lever je gegevens aan voor de aanvraag
- Na akkoord plan je levering en kan je rijden
Tip: zet vooraf je gewenste maandbudget en een realistische looptijd op een rij. Dan filter je meteen op occasions die echt bij je passen.
Veelgestelde vragen die we vaak krijgen Is financial lease ook mogelijk voor starters? Vaak wel, maar de acceptatie hangt af van je situatie. Denk aan inschrijfduur, inkomsten en eventuele jaarcijfers. We kijken vooral naar wat wél kan.
Kan ik extra aflossen? Dat verschilt per overeenkomst. Soms kan dat boetevrij tot een bepaald bedrag of moment. We beschrijven de voorwaarden duidelijk in de offerte.
Wanneer ben ik eigenaar? De auto staat economisch op jouw naam tijdens de lease. Na betaling van alle termijnen (en een eventuele slottermijn) is de Mazda 2 Hybrid volledig van jou.
Met financial lease maak je de Mazda 2 Hybrid occasion vooral eenvoudig: je rijdt zakelijk in een zuinige hybride, houdt je budget voorspelbaar en bepaalt zelf hoe je de financiering inricht.