Financial lease Mazda MX-30
Financial lease een Mazda MX-30 occasion en houd je werkkapitaal in je bedrijf.
3occasions gevonden
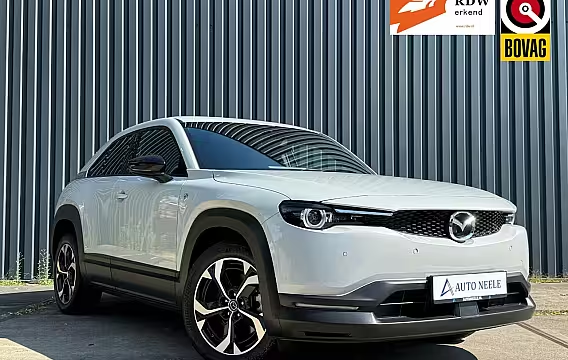
Mazda MX-30e-SkyActiv R-EV PHEV 170 Makoto Memory, Bose, Camera
- 2025
- 2.970 km
- Hybride
- Automaat
- Btw-auto
Financial lease vanaf
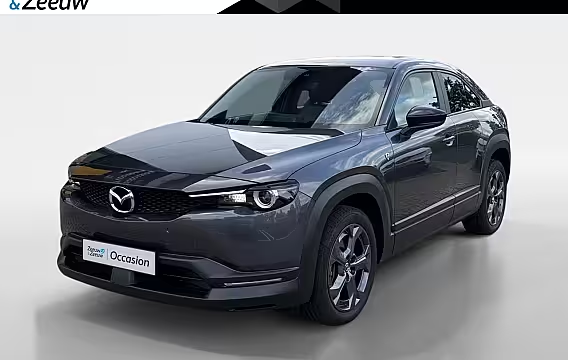
Mazda MX-30170PK e-SkyActiv R-EV Exclusive-line PHEV Automaat | 1ste Eigenaar | Freestyle-Doors | Sto
- 2024
- 27.669 km
- Hybride
- Automaat
- Btw-auto
Financial lease vanaf
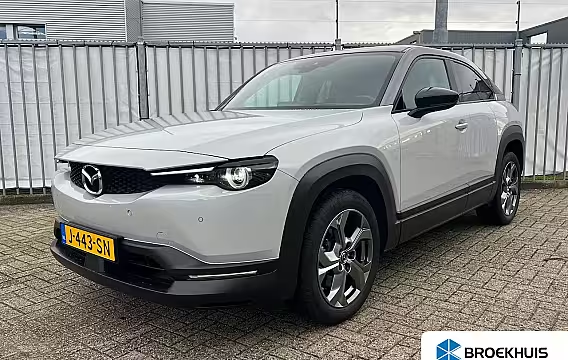
Mazda MX-30e-SkyActiv 145pk First Edition 36 kWh | Camera | Carplay | Adaptive cruise controle | Dode
- 2020
- 55.183 km
- Elektrisch
- Btw-auto
Financial lease vanaf
Financial lease Mazda MX-30 begint bij € 293,62 per maand. Dat is de goedkoopste auto in de lijst: € 18.128 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 3.626). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 2 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Mazda MX-30: wat je als ondernemer moet weten
Financial lease voor een Mazda MX-30 betekent dat je een zakelijke occasion financiert in maandbedragen. Jij wordt direct economisch eigenaar. De auto komt op de balans van je bedrijf en je betaalt de financier terug in een vaste looptijd. Je bepaalt zelf hoeveel je aanbetaalt en welk bedrag aan het eind nog openstaat. Daarmee stuur je op je maandlasten en op het bedrag dat je over de hele looptijd aan rente betaalt.
De Mazda MX-30 is een elektrische crossover die je vaak ziet als jonge occasion. Veel uitvoeringen hebben een rijke standaarduitrusting en een rustig rijgedrag. Voor ondernemers die veel in en rond de stad rijden is het een logische keuze. Rijd je vaak lange afstanden op één dag, kijk dan extra kritisch naar actieradius, laadsnelheid en je laadmogelijkheden. Dat zijn bij dit model de punten die het verschil maken in dagelijkse inzet.
Wat kost financial lease voor een Mazda MX-30 De maandprijs hangt af van vijf dingen: de verkoopprijs van de auto, je aanbetaling, de looptijd, het bedrag dat aan het eind nog openstaat en de rente. Daarom is een maandbedrag zonder die gegevens niet compleet. Bij een Mazda MX-30 occasion zie je vaak dat een hogere aanbetaling of een hoger bedrag dat aan het eind nog openstaat het maandbedrag verlaagt. Het nadeel is dat je dan aan het eind meer moet betalen, of dat je over een groter bedrag rente betaalt.
Een praktische manier om te kiezen:
- Looptijd: veel ondernemers kiezen 36, 48, 60 of 72 maanden. Een langere looptijd geeft meestal een lager maandbedrag, maar je betaalt langer rente.
- Aanbetaling: met aanbetaling verlaag je het bedrag dat je leaset. Dat kan helpen als je bedrijf jong is of als je maandbudget strak is.
- Bedrag dat aan het eind nog openstaat: dit bedrag betaal je aan het einde in één keer of je herfinanciert het. Kies dit alleen als je verwacht dat je dat bedrag later kunt vrijmaken.
Occasion kopen met financial lease: waar je op let bij de MX-30 Bij elke occasion tellen kilometerstand, onderhoud en schadeverleden mee. Bij de Mazda MX-30 komen daar een paar specifieke checks bij.
Accu en actieradius De accucapaciteit en de conditie van de accu bepalen hoe bruikbaar de auto voor jouw ritten is. Vraag naar de resterende accugarantie en naar informatie over het gebruik. Veel snelladen is niet per se fout, maar je wilt weten wat je koopt. Kijk ook naar je eigen ritpatroon. Als je dagelijks 60 tot 120 km rijdt en op eigen terrein of bij kantoor kunt laden, past de MX-30 vaak goed. Als je vaak 250 km op een dag rijdt met weinig laadtijd, dan krijg je meer planning en laadstops.
Laadmogelijkheden Check of de auto past bij jouw laadplek. Heb je vooral AC laden op kantoor of thuis, dan is dat je basis. Snelladen onderweg is handig, maar de laadsnelheid verschilt per uitvoering en omstandigheden. Houd rekening met laadtijd als je planning strak is.
Uitvoering en opties Let op zaken die je in de praktijk gebruikt: warmtepomp of stoelverwarming voor winterbereik, parkeersensoren en camera voor stadswerk, en rijhulpsystemen als je veel kilometers maakt. Deze opties maken vooral het dagelijks gebruik voorspelbaar.
Wegenbelasting, onderhoud en banden Elektrisch rijden betekent vaak lagere energiekosten per kilometer, maar banden en remmen blijven normale slijtageposten. Neem in je kostenplaatje ook verzekering en eventueel een laadpas of laadabonnement mee.
Zakelijk rijden en bijtelling bij privégebruik Zet je de Mazda MX-30 op de zaak en rijd je er ook privé mee, dan krijg je te maken met bijtelling. De bijtelling is een percentage van de cataloguswaarde. De Belastingdienst ziet dat als loon in natura. Je betaalt er inkomstenbelasting over.
Rijd je weinig privé, dan kun je bijtelling voorkomen met een sluitende rittenregistratie en maximaal 500 km privé per jaar. Dat vraagt discipline, maar het kan financieel veel schelen. Twijfel je tussen wel of geen privégebruik, reken het door op basis van jouw inkomen en het verwachte aantal privékilometers.
BTW en fiscaliteit bij een Mazda MX-30 occasion Of je btw kunt terugvragen hangt af van de btw-status van de auto en hoe je onderneming de auto gebruikt.
- BTW-auto: staat de btw apart op de factuur, dan kun je de btw meestal terugvragen als je btw-plichtig bent en de auto zakelijk gebruikt. Gebruik je de auto ook privé, dan krijg je te maken met een btw-correctie voor privégebruik.
- Marge-auto: bij marge-occasions staat er geen btw apart vermeld. Dan kun je geen btw terugvragen. Dat zegt niets over de kwaliteit van de auto, alleen iets over de verkoopvorm.
Bij financial lease betaal je de auto in termijnen, maar de btw-regels blijven gekoppeld aan de aankoop. Laat daarom vooraf checken of het om btw of marge gaat, zodat je weet waar je aan toe bent in je liquiditeit.
Aanvragen: wat de financier van je wil zien De financier beoordeelt of je bedrijf het maandbedrag kan dragen. De exacte vragen verschillen per financier en per situatie, maar dit zie je vaak terug:
- KvK-gegevens: om te zien wie de onderneming is en wie tekenbevoegd is.
- Identificatie: om fraude te voorkomen en omdat financiers dit moeten vastleggen.
- Financiële gegevens: bij een bedrijf dat al langer bestaat gaat het vaak om jaarcijfers. Is je bedrijf korter dan een jaar actief, dan vraagt de financier vaker om recente banktransacties of een prognose.
Een jonge onderneming kan vaak wel leasen, maar houd rekening met extra voorwaarden. Denk aan een hogere aanbetaling of een kortere looptijd. Dat is geen oordeel over je bedrijf. De financier wil vooral risico beperken.
De rol van aanbetaling en het bedrag aan het eind nog openstaat Met een aanbetaling maak je de aanvraag vaak sterker, omdat je minder financiert. Ook verlaag je het maandbedrag of je kiest een kortere looptijd. Het bedrag dat aan het eind nog openstaat verlaagt je maandbedrag, maar je houdt een verplichting over aan het einde. Reken vooraf uit hoe je dat eindbedrag wilt betalen. Bijvoorbeeld uit winst, door inruil, of door de auto te verkopen.
Past de Mazda MX-30 bij jouw bedrijf De MX-30 past goed bij ondernemers die veel korte ritten rijden, in stedelijk gebied werken en waarde hechten aan een stille auto met lage energiekosten per kilometer. Denk aan zakelijke dienstverlening, bezorging met lichte lading, of afspraken in de regio. Maak je vaak lange snelwegritten en wil je weinig laadtijd, dan is het slim om ook andere elektrische occasions mee te nemen in je selectie.
Zo kies je een passende leaseopzet Kies eerst je maximale maandbudget. Kijk daarna naar looptijd en aanbetaling. Als je budget € 500 per maand is, dan kun je met een lagere looptijd of een lagere aanbetaling soms net buiten je grens vallen. Met 60 maanden en een aanbetaling kan het weer passen, maar dan betaal je langer rente. Wil je juist snel aflossen omdat je winst sterk is, kies dan een kortere looptijd en houd het eindbedrag laag.
Je aanvraag start bij de auto die je op het oog hebt. Je geeft je gewenste looptijd, aanbetaling en het bedrag dat aan het eind nog openstaat door. Daarna leggen we de aanvraag bij de financier. Zodra de financier akkoord geeft, plannen we de afhandeling en kun je de Mazda MX-30 op naam van je bedrijf zetten en gebruiken voor je werk.