Financial lease Mazda 6 SportBreak
Financial lease voor een Mazda 6 SportBreak occasion geeft je bedrijf een ruime stationwagon zonder dat je in één keer het volledige bedrag betaalt.
4occasions gevonden
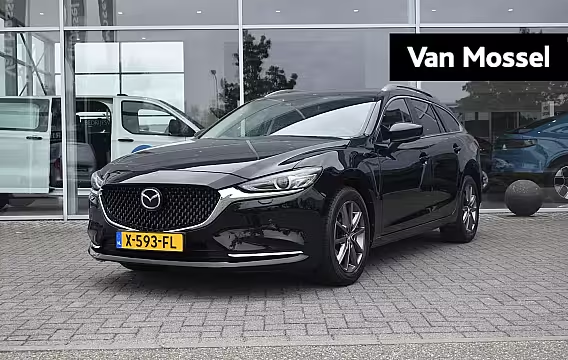
Mazda 6 SportBreak2.0 SkyActiv-G 165 | Climate Control | Adaptive Cruise Control | Trekhaak | Stoel- en Stuu
- 2022
- 36.103 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
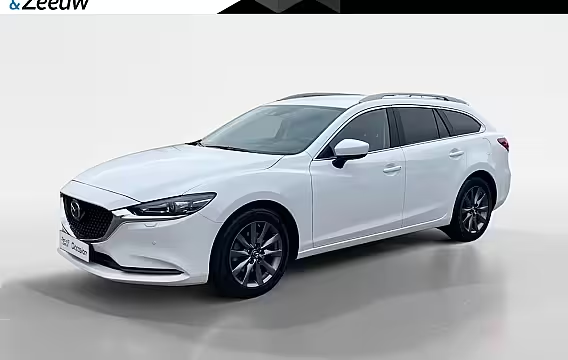
Mazda 6 SportBreak2.0 SkyActiv-G 145 TS | Automaat | Navi | Parkeersensoren | Climate control
- 2019
- 95.262 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
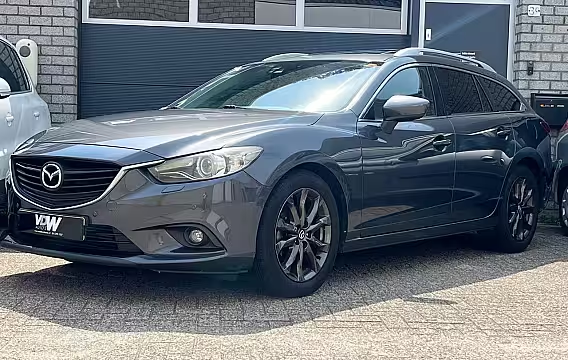
Mazda 6 SportBreak2.2D HP GT-M AUTOMAAT VOLL OPTIE
- 2014
- 143.848 km
- Diesel
- Automaat
- 175 pk
- Marge
Financial lease vanaf
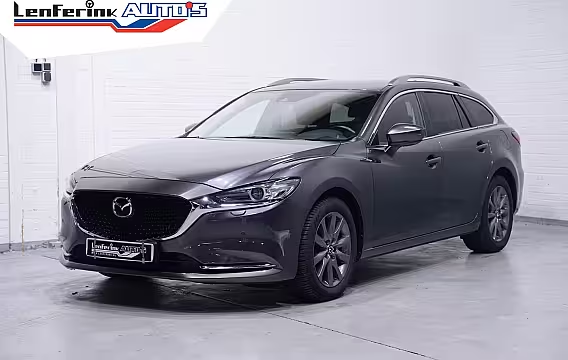
Mazda 6 SportBreak2.0 SkyActiv-G 165 Centre-Line NAP HUD Afneembare trekhaak Stoelverwarming Camera 360 PDC
- 2023
- 34.980 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
Financial lease Mazda 6 SportBreak begint bij € 144,97 per maand. Dat is de goedkoopste auto in de lijst: € 8.950 over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 1.790). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 4 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Mazda 6 SportBreak: wat je als ondernemer moet weten
Een Mazda 6 SportBreak is een stationwagon met veel bagageruimte, lange wielbasis en een rustige rijervaring. Voor ondernemers is dat vooral praktisch. Je rijdt veel kilometers, je neemt materiaal mee, of je wilt klanten comfortabel vervoeren. Met financial lease betaal je de auto in termijnen. Je gebruikt de auto direct in je bedrijf en spreidt de kosten over een vaste looptijd.
Je leaset bij financial lease het aankoopbedrag van de Mazda 6 SportBreak, minus een eventuele aanbetaling. Over het restant betaal je rente. Je spreekt ook een slottermijn af. Dat is het bedrag dat aan het eind nog openstaat. Een hogere slottermijn drukt je maandbedrag. Je betaalt het bedrag aan het eind in één keer, of je lost het dan af met eigen middelen of door inruil.
Occasion leasen heeft een duidelijke reden. De grootste afschrijving ligt bij veel auto’s in de eerste jaren. Kies je een gebruikte Mazda 6 SportBreak, dan is de cataloguswaarde al deels “uit de auto”. Dat kan gunstig zijn voor je maandlast. Let wel op onderhoud, banden en eventuele aankomende vervangingen. Je maandbedrag blijft gelijk, maar je onderhoudskosten niet. Rijd je veel, zet dan geld opzij voor onderhoud en slijtage.
Zo ontstaat je maandbedrag Het maandbedrag hangt altijd af van dezelfde knoppen:
Looptijd: vaak 12–72 maanden. Aanbetaling: wat je zelf inlegt bij start. Slottermijn: het bedrag dat aan het eind nog openstaat. Rente: het percentage dat je betaalt over het geleasete bedrag.
Een langere looptijd verlaagt meestal je maandbedrag, maar je betaalt langer rente. Een hogere aanbetaling verlaagt je financiering en daarmee je maandlast. Een hogere slottermijn verlaagt je maandbedrag, maar je moet aan het eind wel ruimte hebben om dat bedrag af te rekenen.
Een rekenvoorbeeld laat zien hoe die knoppen samenwerken. Stel: je kiest een Mazda 6 SportBreak occasion met een aankoopprijs van € 22.500. Je betaalt € 2.500 aan, je kiest 60 maanden en een slottermijn van € 4.000. Je financiert dan € 20.000 minus de slottermijn die je pas aan het eind betaalt. De rente verschilt per aanvraag en per financier. Je ziet het maandbedrag pas precies als je de gegevens van de auto, je bedrijf en je voorkeuren invult.
Waarom ondernemers vaak voor de Mazda 6 SportBreak kiezen De SportBreak is interessant als je één auto zoekt die meerdere rollen aankan. Denk aan woon werk, klantbezoek en het vervoeren van spullen. Ook als je vertegenwoordiger bent of vaak op de snelweg zit, helpt het dat de Mazda 6 is gebouwd voor comfortabel lange afstanden.
Bij occasions zie je veel variatie in uitvoering. Let bij het vergelijken op zaken die in de praktijk geld en tijd schelen:
Trekgewicht en trekhaak als je aanhanger of caravan zakelijk gebruikt. Automaat of handgeschakeld, afhankelijk van je dagelijkse ritten. Navigatie, adaptieve cruise control en parkeersensoren als je veel onderweg bent. Stoelverwarming en elektrisch verstelbare stoelen als je veel uren maakt. Velgen en bandenmaat. Grotere banden zijn vaak duurder bij vervanging.
Kijk ook naar de kilometerstand en het onderhoudsverleden. Een Mazda 6 SportBreak kan veel kilometers aan, maar je wilt weten of de beurten op tijd zijn gedaan. Vraag naar onderhoudsfacturen of het onderhoudsboekje. Dat helpt ook bij de restwaarde als je later weer verkoopt.
Zekerheid bij een gebruikte Mazda 6 SportBreak Bij een occasion wil je vooraf weten wat je koopt. Controleer daarom altijd:
Schadeverleden en lakwerk. De staat van banden en remmen. Of alle opties werken, zoals airco en infotainment. Of er twee sleutels aanwezig zijn.
Je kunt daarnaast kijken naar kosten die je na aankoop vaak pas merkt. Denk aan banden, distributieketting of riem afhankelijk van motorvariant, accu bij mild hybrid uitvoeringen en slijtage door veel stadsritten. Weeg dat mee in je totale maandkosten. Financial lease dekt de financiering. Onderhoud, verzekering en wegenbelasting regel je zelf.
BTW of marge bij een Mazda 6 SportBreak occasion Bij occasions kom je twee soorten prijzen tegen: BTW auto’s en marge auto’s. Bij een BTW auto staat de BTW apart op de factuur. Ben je BTW plichtig, dan kun je die BTW meestal terugvragen. Bij een marge auto zit de BTW niet apart op de factuur en kun je niets terugvorderen. Dit verschil verandert je financieringsbehoefte. Laat daarom altijd weten of de geadverteerde prijs inclusief of exclusief BTW is en wat je situatie is.
Auto op de balans en fiscale punten Een Mazda 6 SportBreak in financial lease zet je meestal op de balans van je bedrijf. Je schrijft de auto af en je betaalt rente. Dat kan fiscale voordelen geven, maar het hangt af van je winst en je administratie. Rijd je de auto ook privé, dan krijg je te maken met bijtelling. Dat is een extra bedrag bij je winst, gebaseerd op de cataloguswaarde en de bijtellingsregels van dat jaar. Houd daar rekening mee als je veel privékilometers maakt.
Rijd je minder dan 500 kilometer privé per jaar, dan kun je bijtelling vaak voorkomen, maar dan moet je een sluitende rittenregistratie bijhouden. Dat vraagt discipline. Twijfel je of dat haalbaar is, reken dan met bijtelling, dan kom je niet voor verrassingen te staan.
Wat de financier van je aanvraag wil zien De financier beoordeelt of je de maandbedragen kunt dragen. Welke documenten nodig zijn, verschilt per bedrijfssituatie. Vaak vraagt de financier om:
Kvk inschrijving. Legitimatie van de tekenbevoegde. Recente banktransacties of bankafschriften. Jaarcijfers of aangifte, als je bedrijf langer bestaat.
Bestaat je bedrijf korter dan een jaar, dan kan de financier extra informatie vragen. Denk aan een aanbetaling of een borgstelling. We zeggen het direct als de financier dat vraagt, en we leggen uit waarom.
Looptijd kiezen die past bij je gebruik De Mazda 6 SportBreak is geschikt voor veel kilometers. Toch wil je dat je looptijd past bij je plannen. Gebruik je de auto als werkpaard en rijd je 40.000 kilometer per jaar, dan is een kortere looptijd soms logischer. Je wilt dan niet dat je aan het eind een auto hebt met hoge kilometerstand en een groot bedrag dat nog openstaat. Rijd je minder en wil je je maandlast laag houden, dan past een langere looptijd met een passende slottermijn beter.
Zo pak je het aan Je kiest eerst de Mazda 6 SportBreak occasion die past bij je werk. Daarna bepaal je je voorkeuren voor looptijd, aanbetaling en het bedrag dat aan het eind nog openstaat. Wij zetten dat om naar een leaseaanvraag en leggen die voor aan de financier. Zodra de financier reageert, hoor je wat de rente wordt en wat je maandbedrag precies is op basis van jouw situatie. Daarna regel je de aankoop en kun je de auto zakelijk inzetten.