Financial lease Mazda MX-5
Financial lease voor een Mazda MX-5 occasion geeft je vaste maandlasten en je houdt werkkapitaal over voor je bedrijf.
3occasions gevonden
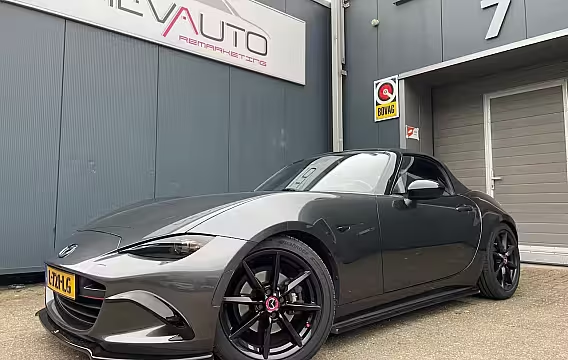
Mazda MX-52.0 SkyActiv-G 184PK UNIEK
- 2019
- 36.855 km
- Benzine
- Handgeschakeld
- 184 pk
- Marge
Financial lease vanaf
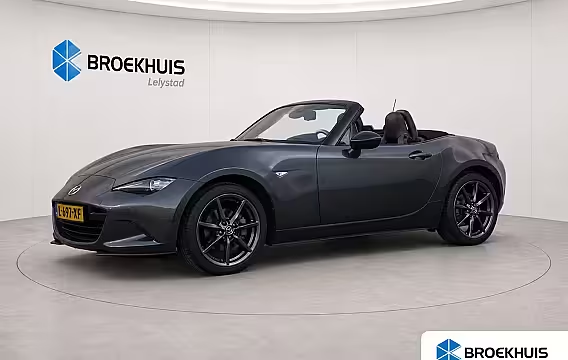
Mazda MX-52.0 SKYACTIV-G 160PK GT-M / NAVI / LEDER / XENON / LED / PDC / 17" LMV / KEYLESS / BOSE /
- 2018
- 66.349 km
- Benzine
- Handgeschakeld
- Btw-auto
Financial lease vanaf
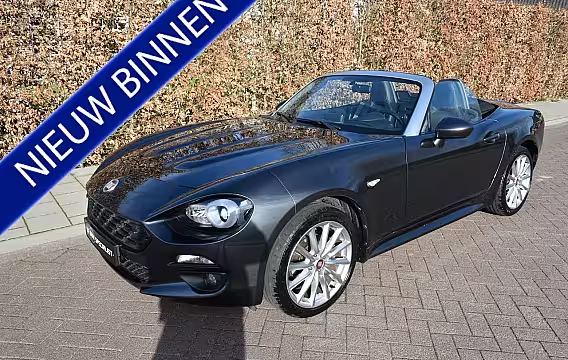
Mazda MX-51.4 MultiAir Turbo Lusso AUT. LEER 60DKM NIEUWSTAAT
- 2017
- 60.978 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
Financial lease Mazda MX-5 begint bij € 267,46 per maand. Dat is de goedkoopste auto in de lijst: € 16.512 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 3.302). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 3 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Mazda MX-5: wat je als ondernemer wilt weten
Een Mazda MX-5 is compact, licht en gebouwd voor rijden. Veel ondernemers kiezen dit model als representatieve tweede auto, als zakelijke auto met een duidelijke hobbyfactor, of als compacte auto voor korte ritten. Met financial lease rijd je een MX-5 occasion zakelijk, met een vast maandbedrag en zonder dat je in één keer het hele aankoopbedrag betaalt.
Financial lease is een zakelijke financiering voor een auto. Jij kiest de Mazda MX-5, de financier betaalt de aankoop en jij betaalt het bedrag terug in maandtermijnen. De auto staat op naam van je bedrijf. Je bent economisch eigenaar. Dat betekent dat de auto op de balans kan komen en dat jij zelf bepaalt hoe je hem gebruikt, binnen de voorwaarden van de financier.
Waarom ondernemers vaak voor een MX-5 occasion kiezen Een MX-5 koop je zelden alleen op specificaties. Je kiest hem omdat je een lichte tweezitter wilt die betaalbaar blijft in gebruik. Bij occasions zie je veel aanbod in verschillende generaties en uitvoeringen, met flinke verschillen in kilometerstand, opties en motorisering. Dat maakt financial lease interessant, omdat je het maandbedrag laat aansluiten op de auto die je echt wilt rijden.
Voor dagelijks zakelijk gebruik is het goed om vooraf eerlijk te kijken naar praktische punten. Een MX-5 is een tweezitter en de bagageruimte is beperkt. Heb je vaak collega’s mee of veel materiaal? Dan past het minder goed. Rijd je vooral alleen en wil je een compacte auto met lage vaste lasten? Dan is het vaak juist een logische keuze.
Zo wordt je maandbedrag bij financial lease opgebouwd Je maandbedrag hangt af van vier dingen: het bedrag dat je leaset, de looptijd, de rente en het bedrag dat aan het eind nog openstaat.
Het bedrag dat je leaset is de aankoopprijs van de Mazda MX-5 minus je aanbetaling. Een aanbetaling is niet verplicht, maar het verlaagt je maandbedrag. De looptijd kies je meestal tussen 12–72 maanden. Een langere looptijd geeft een lager maandbedrag, maar je betaalt langer rente.
Je kunt ook een bedrag aan het eind laten openstaan, de slottermijn. Dat is een afgesproken bedrag dat je aan het einde in één keer betaalt. Met een slottermijn verlaag je je maandbedrag. Het nadeel is duidelijk: je moet aan het eind dat bedrag beschikbaar hebben, of je regelt een vervolgfinanciering.
Rente drukken we uit als percentage. Het rentepercentage hangt af van je bedrijf, de auto en de gekozen looptijd. We laten je vooraf zien hoe de berekening uitpakt voor jouw aanvraag, zodat je weet waar je aan toe bent.
Voorbeeld van een berekening Stel: je kiest een Mazda MX-5 occasion van € 22.500. Je betaalt € 2.500 aan en je kiest 60 maanden looptijd. Je laat € 4.000 aan het eind openstaan en de rente is 8,9%.
Je leaset dan € 20.000. Dat bedrag betaal je in maandtermijnen terug, met rente. Het maandbedrag komt in dit voorbeeld rond € 335 per maand uit. Dit is een rekenvoorbeeld. De exacte uitkomst hangt af van de auto, de looptijd en de beoordeling door de financier.
Wat je zelf regelt en wat vaak in de prijs zit Bij financial lease financier je de auto. Kosten voor gebruik zitten meestal niet in het leasebedrag. Denk aan verzekering, motorrijtuigenbelasting, onderhoud en banden. Koop je een MX-5 occasion met garantie van de aanbieder, dan is dat vaak verwerkt in de verkoopprijs. Laat je vooraf vertellen wat er precies bij de auto hoort, zoals onderhoudshistorie, afleverbeurt en bandenconditie.
Een cabriolet vraagt ook om extra aandacht bij de controle. Check de staat van de kap, rubbers en afwatering. Let bij een hardtop op sluiting en windgeruis. Bij een softtop wil je kijken naar slijtage bij vouwpunten en verkleuring. Dit zijn geen dealbreakers, maar wel punten die invloed hebben op je kosten later.
Waar je op let bij het kiezen van een Mazda MX-5 occasion Bij de MX-5 zie je in de praktijk drie grote keuzes: generatie, motorisering en uitvoering. Een nieuwer bouwjaar betekent vaak modernere veiligheid en infotainment, maar ook een hogere aanschafprijs. Een hogere kilometerstand kan prima zijn als onderhoud klopt. Vraag naar onderhoudsboekjes en facturen. Kijk ook naar banden en remmen. Dat zijn slijtageonderdelen die je in de eerste maanden kunt tegenkomen.
Verder zijn opties belangrijk voor de restwaarde en het dagelijks gebruik. Denk aan stoelverwarming, airco, navigatie, parkeersensoren, een differentieel, lichtmetalen velgen en veiligheidssystemen. Als je de auto zakelijk inzet, telt ook mee hoe representatief hij is voor je bedrijf. Een nette uitstraling en een kloppende onderhoudshistorie maken het verschil bij later verkopen.
Bijtelling bij privégebruik Zet je de Mazda MX-5 op de zaak en rijd je er ook privé mee? Dan krijg je meestal te maken met bijtelling. De bijtelling is een percentage van de cataloguswaarde en je telt dat op bij je inkomen. Daardoor betaal je meer inkomstenbelasting.
Wil je geen bijtelling, dan moet je meestal aantonen dat je op jaarbasis niet meer dan 500 kilometer privé rijdt. Dat doe je met een sluitende rittenregistratie. Denk vooraf na over je gebruik. Een MX-5 is juist een auto waarmee je ook graag privé rijdt. Dan is het vaak realistischer om de bijtelling te accepteren en het totale kostenplaatje door te rekenen.
Past financial lease bij jouw onderneming? Financial lease past als je vaste maandlasten wilt en je liquiditeit in je bedrijf wilt houden. Je weet waar je aan toe bent, zolang je het maandbedrag, de verzekering en het onderhoud meeneemt in je begroting. Het past minder goed als je maximale flexibiliteit zoekt of als je verwacht de auto snel weer te verkopen. Een leasecontract loopt een vaste periode. Eerder stoppen kan, maar daar zitten meestal kosten aan en de financier moet meewerken.
Ook bij een jong bedrijf is financial lease mogelijk. De financier kijkt dan extra naar risico. Soms vragen ze om een aanbetaling of om extra informatie, zoals recente bankafschriften of een prognose. Dat is geen oordeel. De financier wil zien dat je de maandtermijnen kunt betalen.
Zo loopt een aanvraag voor financial lease Mazda MX-5 Je kiest een Mazda MX-5 occasion en je geeft door welke looptijd je wilt, of je aanbetaalt en of je een slottermijn wilt. Daarna vragen we de financier om een offerte. Als de financier extra documenten wil, laten we je per document weten wat het is en waarom ze het vragen.
Na goedkeuring regel je de aankoop bij de aanbieder en kan de auto worden geleverd. Jij betaalt daarna de maandtermijnen volgens het contract. Aan het einde van de looptijd heb je het leasebedrag afbetaald. Staat er nog een slottermijn open, dan betaal je die op dat moment.
Wil je vooraf weten welk maandbedrag past bij jouw MX-5? Kies de auto en vul je voorkeuren in voor looptijd, aanbetaling en het bedrag dat aan het eind nog openstaat. Dan zie je direct hoe de financial lease voor jouw onderneming uitpakt.