Financial lease Mini Paceman
Financial lease een Mini Paceman als zakelijke occasion.
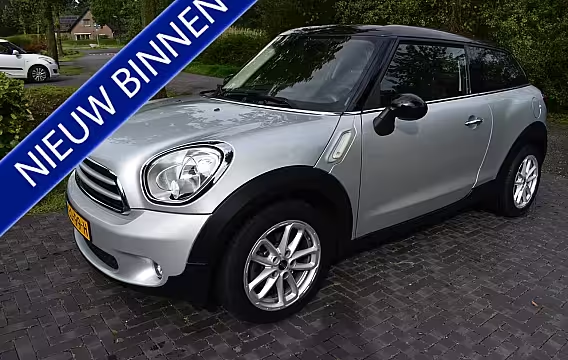
Financial lease Mini Paceman begint bij € 106,82 per maand. Dat is de goedkoopste auto in de lijst: € 6.595 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 1.319). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Mini Paceman: bedragen, voorwaarden en waar je op let bij een occasion
Een Mini Paceman is een compacte auto met een uitgesproken vorm, vaak geleverd met pittige motoren en een stevige uitrusting. Voor ondernemers is het meestal een occasion. Met financial lease zet je die Mini op de balans van je bedrijf en betaal je in maandbedragen. Jij kiest hoe je de financiering opbouwt. Dat gaat om vier dingen: de aanschafprijs, de aanbetaling, de looptijd en het bedrag dat aan het eind nog openstaat.
Financial lease betekent dat jij economisch eigenaar bent. Je bedrijf gebruikt de auto, je betaalt de financier in termijnen en je lost af. Aan het eind, als ook het bedrag dat nog openstaat is betaald, is de auto volledig van je bedrijf. Dat laatste bedrag heet de slottermijn. Het is het deel dat je niet over de looptijd aflost, maar op het einde in één keer voldoet of herfinanciert. Een hogere slottermijn drukt het maandbedrag, maar je houdt wel een grotere betaling aan het eind.
Zo lees je een maandbedrag goed Een maandbedrag zegt alleen iets als je weet waar het op gebaseerd is. Let daarom altijd op deze punten in de berekening: looptijd in maanden, aanbetaling, slottermijn en rentepercentage. Een voorbeeld om het concreet te maken. Stel je leaset een Mini Paceman occasion van € 12.500. Je doet € 2.500 aanbetaling, je kiest 60 maanden en € 2.500 blijft aan het eind openstaan. De financier rekent 8,9% rente. Dan betaal je een lager maandbedrag dan wanneer je geen slottermijn kiest, maar je plant wel die € 2.500 aan het eind in.
Kies je geen aanbetaling, dan stijgt je maandbedrag. Dat is logisch, omdat je meer bedrag financiert. Een aanbetaling heeft ook een praktisch voordeel. Sommige financiers vragen een aanbetaling bij een jong bedrijf of bij een hogere kilometerstand. Met 10% tot 20% aanbetaling wordt een aanvraag vaak makkelijker te beoordelen, omdat de financier minder risico loopt.
Waarom een Mini Paceman vaak als occasion wordt geleaset De Mini Paceman is geen nieuw model meer en komt vooral in de markt als gebruikte auto. Dat werkt goed met financial lease, omdat je direct weet wat de auto kost en je niet vastzit aan levertijden. Bij een occasion spelen wel andere keuzes dan bij nieuw. Je kiest bijvoorbeeld tussen handgeschakeld of automaat, voor- of vierwielaandrijving (bij sommige uitvoeringen) en je let extra op onderhoudshistorie.
Bij een Mini Paceman zie je in de praktijk veel variatie in uitrusting. Denk aan navigatie, stoelverwarming, panoramadak, sportstoelen en lichtmetalen velgen. Neem opties mee in je beoordeling, maar betaal vooral voor wat je nodig hebt in je werk. Rij je veel snelwegkilometers, dan zijn cruise control en comfortabele stoelen vaak belangrijker dan een optiepakket met vooral uiterlijk.
Waar je op let bij de Mini Paceman occasion Bij elke occasion wil je weten hoe de auto is behandeld. Bij dit model zijn dit nuttige aandachtspunten:
Onderhoud en bewijs. Vraag naar facturen en een ingevuld onderhoudsboekje. Een sluitende historie maakt de technische staat beter in te schatten.
Kilometerstand en gebruik. Een hogere kilometerstand hoeft geen probleem te zijn, maar kijk dan extra naar slijtageonderdelen zoals banden en remmen. Controleer ook of het onderhoud op tijd is gedaan.
Motor en aandrijving. Rijd een proefrit met een koude motor als dat kan. Let op onrustig stationair lopen, bijgeluiden en schakelgedrag. Bij automaat wil je soepele overgangen zonder schokken.
Elektronica en comfort. Test ramen, airco, infotainment en verlichting. Kleine elektrische storingen kosten tijd en geld.
Banden en uitlijning. Ongelijke bandenslijtage kan wijzen op uitlijnproblemen. Dat is meestal op te lossen, maar het vertelt wel iets over hoe de auto is gebruikt.
Deze punten zijn geen checklist om bang van te worden. Ze helpen je om de staat te koppelen aan je maandbedrag. Een iets duurdere Paceman met aantoonbaar onderhoud kan uiteindelijk goedkoper uitpakken dan een scherpe prijs zonder historie.
Kosten naast je maandbedrag Bij financial lease betaal je het maandbedrag aan de financier. Daarnaast houd je rekening met vaste en variabele autokosten. Denk aan verzekering, motorrijtuigenbelasting, onderhoud en brandstof of stroom. Je kiest zelf waar je dat onderbrengt. Neem ook een buffer op voor onderhoud. Bij een occasion kan er in een jaar meer gebeuren dan je bij nieuw verwacht.
BTW, marge en aanbetaling Bij gebruikte Mini Pacemans kom je zowel BTW-auto’s als marge-auto’s tegen. Bij een BTW-auto staat de BTW apart op de factuur. Ben je BTW-plichtig, dan kun je die BTW meestal terugvragen. Bij een marge-auto zit de BTW niet apart op de factuur. Dat verschil beïnvloedt je cashflow. Het maandbedrag kan ook anders uitpakken, omdat je bij een BTW-auto vaak een groter bedrag vooruit betaalt als je de BTW niet mee financiert. Wil je dat wel, bespreek dan vooraf of de financier dat toestaat en welke voorwaarden erbij horen.
Bijtelling bij privégebruik Zet je de Mini Paceman zakelijk op naam en rijd je er ook privé mee, dan krijg je bijtelling als je meer dan 500 kilometer per jaar privé rijdt. De bijtelling telt de Belastingdienst op bij je inkomen. Het bedrag hangt af van de cataloguswaarde en het bijtellingspercentage dat voor het bouwjaar en de CO2-uitstoot geldt. Rijd je aantoonbaar maximaal 500 privékilometers per jaar, dan voorkom je bijtelling. Dan heb je een rittenregistratie nodig die klopt.
Aanvragen als startende ondernemer Ook met een jong bedrijf kun je financial lease aanvragen. De financier kijkt dan naar risico. Ze vragen vaak extra informatie of een aanbetaling. Reken op documenten zoals een kopie legitimatie, een recent uittreksel KvK en soms bankafschriften of cijfers. De financier wil zien dat je bedrijf de maandbedragen kan dragen. Lever je de stukken compleet aan, dan kan de financier sneller een besluit nemen.
Looptijd en slottermijn kiezen bij een Paceman De juiste looptijd hangt af van je gebruik en je plannen. Rij je veel kilometers en wil je flexibel blijven, dan past een kortere looptijd vaak beter, omdat je sneller aflost. Een langere looptijd drukt het maandbedrag, maar je betaalt langer rente.
De slottermijn gebruik je om het maandbedrag te sturen. Een praktische vuistregel is dat de slottermijn aansluit bij wat de auto naar verwachting nog waard is aan het eind van de looptijd. Zet je de slottermijn te hoog, dan loop je het risico dat je aan het eind moet bijbetalen uit eigen middelen als je de auto wilt inruilen of verkopen.
Hoe het traject meestal loopt Je kiest een Mini Paceman occasion die past bij je werk. Daarna vragen we financial lease aan met de looptijd, aanbetaling en slottermijn die jij kiest. De financier beoordeelt je aanvraag. Als de financier akkoord geeft, rond je de koop af en kan de auto op naam van je bedrijf. Je betaalt daarna maandelijks het afgesproken bedrag.
Wil je vooraf weten waar je aan toe bent, stuur dan de link van de Mini Paceman die je op het oog hebt met je voorkeur voor looptijd, aanbetaling en slottermijn. Dan rekenen we je maandbedrag uit met het rentepercentage dat bij jouw aanvraag hoort en weet je welke documenten de financier nodig heeft.