Financial lease Toyota Auris
Financial lease voor een Toyota Auris occasion werkt simpel.
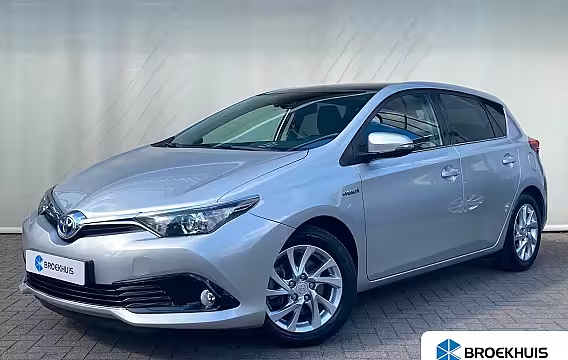
Financial lease Toyota Auris begint bij € 172,68 per maand. Dat is de goedkoopste auto in de lijst: € 10.661 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 2.132). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Toyota Auris: wat je moet weten als ondernemer
Een Toyota Auris is een praktische keuze voor ondernemers die veel kilometers maken en overzicht willen in hun autokosten. Met financial lease rijd je een Auris occasion terwijl je de investering spreidt over een vaste looptijd. Je bedrijf gebruikt de auto, je betaalt maandelijks aflossing en rente, en je bouwt vermogen op in de auto.
Financial lease is een zakelijke leasevorm waarbij je de Toyota Auris op naam van je bedrijf financiert. Je bent direct economisch eigenaar. Dat betekent dat de auto op de balans van je onderneming kan komen te staan en dat je profiteert van de fiscale spelregels die bij zakelijk rijden horen. Aan het eind van de looptijd is de auto van je bedrijf, nadat je alles hebt betaald.
Waarom kiezen ondernemers voor een Toyota Auris occasion in financial lease? Omdat je met een gebruikte Auris vaak veel auto krijgt voor een lager aanschafbedrag dan bij nieuw. Je kunt gericht zoeken op bouwjaar, kilometerstand, uitvoering en aandrijving, zoals benzine of hybride. Dat scheelt in investering en je houdt ruimte over voor andere uitgaven in je bedrijf.
Het maandbedrag bij financial lease bestaat uit een paar onderdelen. De belangrijkste zijn het bedrag dat je leaset, de looptijd, de rente en het bedrag dat aan het eind nog openstaat, de slottermijn. Je kunt ook een aanbetaling doen. Die verlaagt het bedrag dat je leaset en daarmee meestal ook je maandbedrag. De financier rekent rente over het openstaande deel.
Een rekenvoorbeeld maakt het concreet. Stel: je kiest een Toyota Auris occasion met een aankoopprijs van € 15.000. Je betaalt € 2.000 aan en je kiest 60 maanden looptijd. Je spreekt € 3.000 slottermijn af. Dan lease je € 10.000. Bij 8,9% rente hoort daar een maandbedrag bij dat past bij dit bedrag, deze looptijd en deze slottermijn. Het exacte bedrag hangt ook af van de voorwaarden van de financier en je bedrijfsgegevens. Je ziet het maandbedrag altijd met de bijbehorende cijfers, zodat je weet waar het op gebaseerd is.
De slottermijn verdient extra aandacht. Een hogere slottermijn verlaagt je maandbedrag, omdat je tijdens de looptijd minder aflost. Aan het eind blijft er dan een groter bedrag openstaan. Dat betaal je in één keer, of je lost het op met inruil of herfinanciering als dat op dat moment past. Kies je voor zekerheid aan het eind, dan zet je de slottermijn lager of op nul. Dan los je meer af per maand.
Bij een Toyota Auris zie je vaak verschillen tussen uitvoeringen die invloed hebben op je totale kosten. Denk aan automaat versus handgeschakeld, de aanwezigheid van adaptieve cruise control, navigatie of uitgebreide veiligheidssystemen. Ook bandenmaat en onderhoudshistorie tellen mee. Een Auris met aantoonbaar onderhoud en een logische kilometerstand is meestal beter voorspelbaar in gebruik.
Rijd je zakelijk en ook privé met de Toyota Auris, dan krijg je te maken met bijtelling. Bijtelling is een bedrag dat je bij je inkomen telt als je de zakelijke auto privé gebruikt. De hoogte hangt af van de cataloguswaarde en het bijtellingspercentage dat voor dat jaar geldt. Rijd je op jaarbasis minder dan 500 kilometer privé, dan kun je bijtelling vermijden, maar je moet dat wel kunnen onderbouwen met een sluitende rittenregistratie. Twijfel je? Reken het voor jezelf door, want bij veel privéritten kan een andere manier van financieren beter aansluiten bij je situatie.
Een Auris hybride komt vaak in beeld bij ondernemers die veel in de stad rijden of vaak in file staan. Het verbruik kan dan gunstig uitpakken. Bij veel snelwegkilometers op constante snelheid kan het voordeel kleiner zijn. Let bij een hybride occasion ook op de staat van de accu en de onderhoudshistorie. Vraag naar onderhoudsintervallen, eventuele garantie en of er recent groot onderhoud is gedaan.
Wat heb je nodig voor een aanvraag? De financier wil kunnen beoordelen of je bedrijf de maandbedragen kan dragen. Meestal vraagt men om een paar gegevens en documenten, afhankelijk van je bedrijfsvorm en hoe lang je onderneemt. Denk aan:
Een geldig identiteitsbewijs van de tekenbevoegde. Een recent uittreksel van de KvK. Bankafschriften of cijfers, zodat de financier je inkomsten en lasten kan inschatten. Bij een jong bedrijf soms extra uitleg over je opdrachten of omzetverwachting.
We vragen alleen wat nodig is voor de beoordeling. Als de financier extra informatie wil, leggen we uit wat ze willen zien en waarom.
Let bij een Toyota Auris occasion op een paar praktische punten die vaak het verschil maken in dagelijks gebruik. Hoeveel ruimte heb je nodig voor gereedschap of samples? Past je materiaal in de kofferbak, of heb je een stationwagon variant nodig? Hoeveel rijd je per jaar en past de gekozen kilometerstand bij de resterende levensduur die jij verwacht? En hoe zit het met trekgewicht als je een aanhanger gebruikt? Dit soort keuzes bepalen of de auto functioneel blijft voor je werk.
Onderhoud en reparaties vallen bij financial lease meestal buiten de financiering. Je regelt die zelf en je betaalt ze uit je bedrijf. Dat geeft je vrijheid in waar je onderhoud laat doen, maar je draagt ook het risico van onverwachte kosten. Een goede onderhoudshistorie, een aankoopkeuring en realistische reservering voor onderhoud helpen om je kosten voorspelbaar te houden.
Ook verzekering en wegenbelasting regel je zelf. Voor ondernemers is het slim om vooraf te checken wat het kost om een Toyota Auris in jouw provincie en met jouw gebruik te verzekeren. Zeker als je veel kilometers rijdt of meerdere bestuurders hebt, kan de premie verschillen.
Wil je tussentijds extra aflossen? Dat hangt af van de afspraken met de financier. Vaak kan het, maar soms zitten er voorwaarden aan. Vraag dit vooraf, zeker als je verwacht dat je een grote betaling krijgt en je de maandlasten sneller wilt verlagen.
Een Toyota Auris past goed bij verschillende soorten ondernemers. Denk aan vertegenwoordigers die veel op pad zijn, zzp’ers die een betrouwbare dagelijkse auto zoeken, en mkb’ers die een nette auto voor klantbezoek nodig hebben. Met financial lease kun je de looptijd afstemmen op hoe lang je de Auris wilt gebruiken. Veel ondernemers kiezen 36, 48 of 60 maanden, afhankelijk van hun cashflow en afschrijving.
Zo pak je het aan als je een Toyota Auris in financial lease wilt rijden. Je kiest eerst de occasion die past bij je werk, je bepaalt aanbetaling, looptijd en slottermijn, en je levert de gegevens aan die de financier nodig heeft. Wij dienen de aanvraag in en houden je op de hoogte zodra de financier een beslissing neemt. Na akkoord rond je de aankoop af en kan de Auris op naam van je bedrijf de weg op.