Financial lease Toyota Camry
Financial lease een Toyota Camry occasion op naam van je bedrijf.
2occasions gevonden
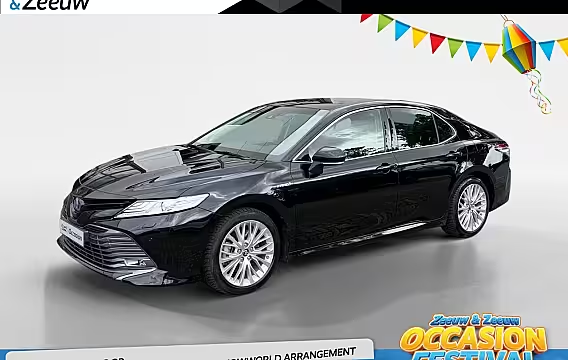
Toyota Camry2.5 Hybrid Premium LM VELGEN | LEDER | STOELVERWARMING | CRUISE | NAVI | APPLE CARPLAY EN
- 2019
- 87.022 km
- Hybride
- Automaat
- Btw-auto
Financial lease vanaf
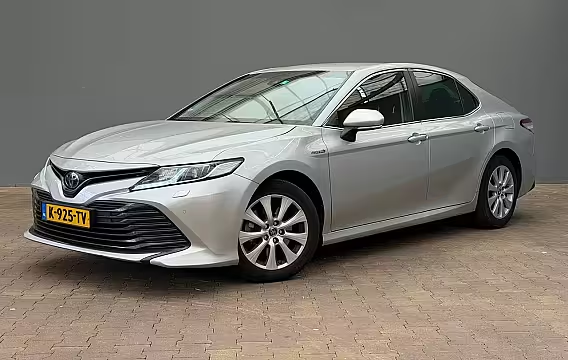
Toyota Camry2.5 Hybrid Active Camera | Elektrische Stoel | Adaptieve Cruise | Climate | Bluetooth | 17
- 2020
- 51.997 km
- Hybride
- Automaat
- 218 pk
- Marge
Financial lease vanaf
Financial lease Toyota Camry begint bij € 354,32 per maand. Dat is de goedkoopste auto in de lijst: € 22.264 zonder btw over 72 maanden tegen 8,99% rente, met een slottermijn van 20% (€ 4.453). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 2 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Toyota Camry: wat je als ondernemer moet weten
Financial lease voor een Toyota Camry betekent dat je de auto zakelijk rijdt, terwijl je de aanschaf in maandbedragen betaalt. Je kiest een occasion die past bij je kilometrage en werkweek. Daarna spreek je met de financier een looptijd af, plus een eventuele aanbetaling en een bedrag dat aan het eind nog openstaat. Zo houd je werkkapitaal beschikbaar voor voorraad, personeel of marketing.
De Toyota Camry zie je vaak als comfortabele sedan met veel uitrusting en een rustige aandrijflijn. Voor zakelijke ritten telt vooral voorspelbaarheid. Denk aan vaste maandlasten, brandstofkosten die je kunt plannen en een auto die representatief blijft. Met een Camry occasion kun je vaak een rijk uitgeruste uitvoering kiezen binnen hetzelfde budget waar je anders een jongere, soberder auto voor zou nemen.
Zo bouw je je maandbedrag op Je maandbedrag hangt af van vier keuzes. Je maakt ze vooraf, zodat je weet waar je aan toe bent.
Looptijd. Veel ondernemers kiezen 12–72 maanden. Een langere looptijd geeft een lager maandbedrag, maar je betaalt langer rente.
Aanbetaling. Betaal je een deel direct, dan daalt het bedrag dat je leaset. Dat verlaagt je maandbedrag.
Het bedrag dat aan het eind nog openstaat. Dit heet de slottermijn. Je betaalt dat bedrag aan het eind in één keer, of je lost tussentijds extra af als dat mag binnen je contract.
Rente. De financier rekent rente op basis van je aanvraag en de auto. Wij vermelden het percentage in de offerte, zodat je het totale kostenplaatje kunt vergelijken.
Wil je een gevoel bij de rekensom? Stel je kiest een Toyota Camry occasion van € 29.900. Je betaalt € 3.000 aan, kiest 60 maanden en laat € 5.000 aan het eind openstaan. Dan betaal je rente over het geleasde deel. Het exacte maandbedrag hangt af van de rente die de financier aanbiedt.
Waarom ondernemers de Camry vaak als occasion leasen Bij occasions draait het om verhouding tussen aanschafprijs, uitrusting en gebruikskosten. De Camry scoort bij veel zakelijke rijders op comfort, ruimte en een rustige rijervaring op de snelweg. Dat past goed bij afspraken buiten de deur en langere ritten.
Voor jouw leaseaanvraag telt vooral of de auto past bij je gebruik:
Rijd je veel snelwegkilometers, dan wil je comfort, goede stoelen en rijhulpsystemen.
Rijd je ook in de stad, let dan op parkeersensoren, camera en een draaicirkel die bij je werkgebied past.
Rijd je met collega’s of klanten, kijk dan naar beenruimte achterin en bagageruimte.
Bij een Toyota Camry occasion kom je vaak uit bij uitvoeringen met adaptieve cruise control, stoelverwarming en uitgebreide infotainment. Dat zijn opties die je dagelijks merkt, maar die je bij nieuw sneller extra betaalt.
Waar je op let bij een Camry occasion Je leaset zakelijk, dus je wilt verrassingen beperken. Check daarom vooraf een paar punten die bij een gebruikte Camry extra tellen.
Onderhoudshistorie. Vraag naar facturen of een digitaal onderhoudsoverzicht. De financier vraagt dit niet altijd, maar jij wilt weten wat er is gedaan.
Banden en remmen. Dit zijn kosten die je in het eerste jaar kunt tegenkomen. Versleten banden en schijven drukken de prijs, maar verhogen je eerste onderhoudsrekening.
Kilometerstand en gebruik. Een Camry kan veel kilometers maken, zolang onderhoud klopt. Kijk naar consistentie tussen kilometerstand, interieur en onderhoud.
Accu en hybride-systeem. Veel Camry’s zijn hybride. Vraag naar inspecties en eventuele garantie op het hybride-systeem als die er nog is.
Wil je de auto vooral voor woon werk en klantbezoek gebruiken? Kies dan liever voor een uitvoering met de assistentiesystemen die je elke dag gebruikt, dan voor een sportpakket dat vooral optisch is.
Wat financial lease zakelijk betekent voor eigendom en administratie Bij financial lease staat de auto op naam van je bedrijf. Je gebruikt de auto in je onderneming, en je betaalt maandelijks af. Dat voelt voor veel ondernemers logisch: je gebruikt de auto, je betaalt hem in termijnen en je houdt cash vrij.
De auto komt meestal op de balans. Dat betekent dat je afschrijft en rente betaalt. Hoe dat precies uitpakt hangt af van je rechtsvorm, winst en de manier waarop je boekt. Je boekhouder kan je hierin snel helpen. Wij zorgen dat de offerte en het contract duidelijk zijn, met het rentepercentage, de looptijd en de afspraken over het bedrag dat aan het eind nog openstaat.
Rijd je ook privé met je zakelijke Camry, dan krijg je te maken met bijtelling. De hoogte van de bijtelling hangt af van de fiscale waarde en het bijtellingspercentage dat voor dat jaar geldt. Houd ook een rittenregistratie bij als je privégebruik wilt onderbouwen. Dit is vooral relevant als je op of onder 500 privékilometers per jaar wilt blijven.
Wat je aanlevert voor een aanvraag De financier wil kunnen inschatten of je de maandbedragen kunt betalen. Welke documenten ze vragen verschilt per situatie. Dit vragen ze vaak:
Een kopie legitimatie van de tekenbevoegde. Ze moeten weten wie het contract tekent.
Een uittreksel KvK of je KvK nummer. Daarmee controleren ze je bedrijfsgegevens.
Recente cijfers. Denk aan jaarcijfers of een overzicht van je omzet en kosten. Bestaat je bedrijf korter dan een jaar, dan vragen ze vaak om bankafschriften of een prognose.
Soms een overzicht van bestaande financieringen. Zo ziet de financier welke maandlasten je al hebt.
Je levert alleen aan wat nodig is voor jouw aanvraag. We leggen per document uit waarom de financier het wil zien.
Looptijd kiezen die bij je werk past Een Toyota Camry is vaak een auto die je meerdere jaren wilt rijden. Je looptijd kan daarop aansluiten, maar hoeft niet. Rijd je veel en wil je flexibiliteit, dan kies je vaker een kortere looptijd zodat je eerder kunt wisselen. Wil je vooral lage maandlasten, dan past een langere looptijd beter.
Denk ook aan je planning:
Moet je komende 12 maanden investeren in voorraad of machines? Dan helpt een lagere maandlast.
Verwacht je juist een sterke groei en wil je sneller aflossen? Kies dan een kortere looptijd of een lagere slottermijn.
Wil je aan het eind een zo klein mogelijk openstaand bedrag? Dan zet je de slottermijn laag of op nul.
Camry leasen met inruil of aanbetaling Heb je een zakelijke auto die je wilt inruilen, dan kun je de inruilwaarde gebruiken als aanbetaling. Dat verlaagt het te leasen bedrag en dus je maandbedrag. We zetten in de offerte duidelijk wat er met de inruil gebeurt en welk bedrag je nog financiert.
Wil je liever geen grote aanbetaling doen? Dat kan, zolang de financier het bedrag en het risico acceptabel vindt. Bij sommige aanvragen helpt een aanbetaling juist om goedkeuring haalbaar te maken, bijvoorbeeld als je bedrijf nog kort bestaat of als je veel andere vaste lasten hebt.
Zo verloopt het traject Je kiest een Toyota Camry occasion die je zakelijk wilt leasen. Daarna maken we een voorstel met looptijd, aanbetaling, slottermijn en rente. Je ziet direct wat je per maand betaalt en wat je aan het eind nog open hebt staan. Als je akkoord bent, dienen we de aanvraag in bij de financier.
Zodra de financier goedkeurt, zetten we de vervolgstappen klaar: contract, tenaamstelling op je bedrijf en de betaling richting de verkoper. Je weet per stap wat jij doet en wat wij doen. Daarna kun je de Camry inzetten voor je werk, met vaste maandlasten die passen bij je onderneming.