Financial lease Toyota Prius
Financial lease voor een Toyota Prius occasion: je rijdt zakelijk en spreidt je investering over een vaste looptijd.
2occasions gevonden
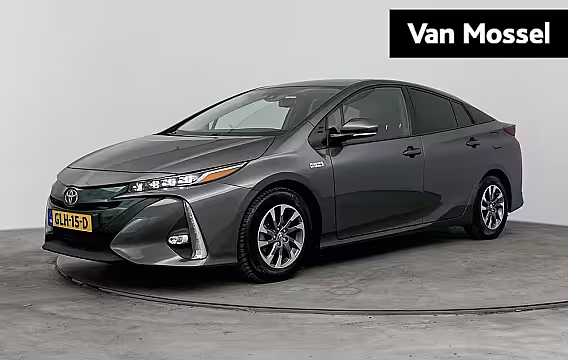
Toyota Prius1.8 Plug-in Business Plus 123PK | Automaat | Head-Up Display | Keyless Entry & Start | Ada
- 2018
- 80.808 km
- Hybride
- Automaat
- Btw-auto
Financial lease vanaf
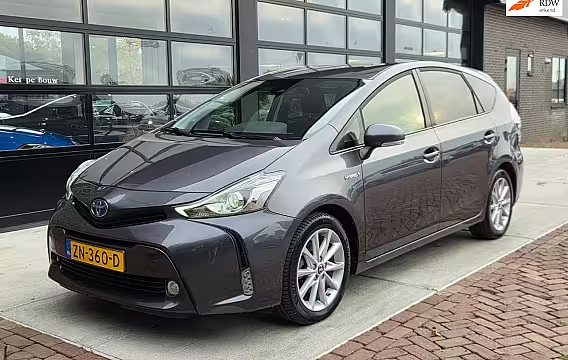
Toyota Prius1.8 Dynamic | 1/2 Leer | Navi | Camera | Stoelver |
- 2019
- 115.554 km
- Hybride
- Automaat
- Btw-auto
Financial lease vanaf
Financial lease Toyota Prius begint bij € 260,23 per maand. Dat is de goedkoopste auto in de lijst: € 16.066 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 3.213). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Toyota Prius: wat je als ondernemer moet weten
Een Toyota Prius staat bij veel ondernemers op de shortlist door het lage verbruik, de rustige aandrijflijn en de voorspelbare gebruikskosten. Met financial lease rijd je een Prius occasion zakelijk, terwijl je de aankoop in termijnen betaalt. Je betaalt elke maand rente en aflossing. Aan het eind is de auto van je bedrijf.
Financial lease werkt anders dan betalen uit eigen middelen. Je houdt je liquiditeit beschikbaar voor voorraad, marketing of personeel. Je spreekt vooraf de looptijd af, je rentepercentage en of je een aanbetaling doet. Je kunt ook kiezen voor een slottermijn. Dat is het bedrag dat aan het eind nog openstaat. Een slottermijn verlaagt je maandbedrag, maar je houdt aan het einde nog een bedrag over dat je in één keer betaalt of herfinanciert.
Waarom een Prius occasion vaak goed past bij financial lease De Prius is al jaren een vaste waarde als hybride. Daardoor is het aanbod aan occasions breed en zijn veel auto’s goed gedocumenteerd. Voor financial lease is dat prettig. Je kiest een uitvoering die past bij je werk, je kilometrage en je wensen voor comfort of veiligheid.
Let bij een Prius occasion vooral op een paar praktische punten. Vraag naar de onderhoudshistorie en kijk of het hybride systeem aantoonbaar is onderhouden. Controleer de staat van banden en remmen. Bij hybrides zie je soms ongelijkmatige remslijtage door veel regeneratief remmen. Kijk ook naar de accustatus als die informatie beschikbaar is. Een proefrit met een warme en een koude start zegt vaak meer dan een lijst opties.
Wat je maandbedrag bepaalt Het maandbedrag bij financial lease voor een Toyota Prius hangt af van vijf onderdelen. Je ziet ze meestal direct terug in de berekening:
- De aanschafprijs van de Prius occasion.
- Je aanbetaling. Meer aanbetaling betekent minder te leasen bedrag en vaak een lager maandbedrag.
- De looptijd, vaak 12–72 maanden. Langer spreidt meer, maar je betaalt ook langer rente.
- De slottermijn, het bedrag dat aan het eind nog openstaat.
- De rente, als percentage.
Een voorbeeld helpt bij het vergelijken van auto’s. Stel: je least een Toyota Prius occasion van € 19.950. Je doet € 2.500 aanbetaling, kiest 60 maanden, een slottermijn van € 4.000 en 8,9% rente. Dan betaal je een lager maandbedrag dan wanneer je geen slottermijn kiest. Je totale rentekosten vallen wel hoger uit dan bij 48 maanden. Daarom loont het om twee looptijden naast elkaar te zetten en te kijken wat het beste past bij je cashflow.
Aanbetaling en slottermijn: wanneer kies je wat Een aanbetaling is handig als je de maandlast laag wilt houden of als de financier minder risico wil lopen. Een jong bedrijf of een wisselende omzet kan betekenen dat de financier om extra zekerheid vraagt. Dan helpt een aanbetaling vaak.
Een slottermijn past bij ondernemers die aan het eind een bedrag verwachten, bijvoorbeeld door een bonus, seizoensomzet of het verkopen van een ander bedrijfsmiddel. Kies de slottermijn wel realistisch. Je betaalt dit bedrag in één keer aan het einde van de looptijd. Reken ook uit wat je plan is als je de auto dan wilt inruilen. De inruilwaarde kan meevallen, maar je weet hem nooit zeker.
Occasion kiezen: bouwjaar, kilometerstand en gebruik Voor de Toyota Prius geldt dat bouwjaar en onderhoud vaak zwaarder wegen dan alleen kilometerstand. Een Prius die vooral snelwegkilometers heeft gemaakt en netjes is onderhouden kan een betere keuze zijn dan een auto met minder kilometers maar veel korte ritten.
Denk vooraf na over je gebruik. Rijd je veel in de stad, dan profiteer je vaker van elektrisch ondersteunde kilometers en regeneratief remmen. Rijd je vooral lange snelwegritten, dan blijft het verbruik vaak nog steeds gunstig, maar het verschil met andere zuinige modellen wordt kleiner. Kijk dan extra naar zitcomfort, geluidsniveau en opties zoals adaptive cruise control.
Belasting en administratie: hoe het zakelijk werkt Bij financial lease komt de Toyota Prius op de balans van je bedrijf. Je schrijft de auto af. De rente die je betaalt is meestal aftrekbaar als zakelijke kosten. Hoe dit voor jouw situatie uitpakt hangt af van je rechtsvorm en je winst. Je boekhouder kan je helpen met de juiste verwerking.
Gebruik je de Prius ook privé, dan krijg je te maken met bijtelling. De bijtelling is een percentage van de cataloguswaarde en je betaalt daar belasting over. Rijd je op jaarbasis maximaal 500 kilometer privé, dan kun je bijtelling voorkomen met een sluitende rittenregistratie. Rijd je meer privé, reken dan vooraf uit wat de bijtelling doet met je netto kosten. Dat voorkomt verrassingen.
Verzekering en onderhoud Bij financial lease regel je zelf de verzekering. De financier wil meestal dat je de auto minimaal WA plus of allrisk verzekert, zeker bij een jongere occasion of een hoger leasebedrag. Onderhoud betaal je in de regel zelf. Dat betekent dat je maandbedrag alleen over de financiering gaat. Je houdt dus invloed op kosten door te kiezen waar je onderhoud laat doen en hoe je je banden en remmen beheert.
Bij een Prius is onderhoud vaak overzichtelijk, maar plan wel ruimte in je budget voor slijtageonderdelen en periodieke service. Rijd je veel kilometers per jaar, dan telt een vaste onderhoudshistorie zwaarder bij verkoop of inruil.
Waar de financier naar kijkt bij een aanvraag De financier beoordeelt of je bedrijf de maandbedragen kan dragen. Ze kijken vaak naar je inschrijving bij de KvK, je branche, je omzet en eventuele bestaande financieringen. Bestaat je bedrijf korter dan een jaar, dan vragen ze soms extra informatie. Denk aan recente cijfers of banktransacties, zodat ze je betaalcapaciteit kunnen inschatten.
Soms vraagt de financier om identificatie van de tekenbevoegde. Dat doen ze om fraude te voorkomen en om te checken wie het contract tekent. Lever de stukken compleet aan. Dat voorkomt vertraging.
Toyota Prius financial lease vergelijken: waar let je op Vergelijk niet alleen op maandbedrag. Check altijd welke gegevens onder de berekening liggen: looptijd, rentepercentage, aanbetaling en het bedrag dat aan het eind nog openstaat. Twee offertes met hetzelfde maandbedrag kunnen een andere slottermijn hebben. Dan ziet het er op papier hetzelfde uit, maar betaal je aan het eind iets anders.
Kijk ook naar praktische zaken rond de auto zelf. Is de Prius direct beschikbaar. Zijn er twee sleutels. Klopt de onderhoudshistorie. Zit de laadruimte indeling goed als je veel spullen meeneemt. En past de uitvoering bij je ritten. Stoelverwarming en een goede achteruitrijcamera leveren dagelijks gemak op, zeker als je vaak in de stad parkeert.
Wat er na je keuze gebeurt Je kiest de Toyota Prius occasion en je geeft je voorkeuren door: looptijd, aanbetaling en of je een slottermijn wilt. Daarna gaat de aanvraag naar de financier. Zodra de financier akkoord geeft, rond je de levering af met de verkoper en regel je de verzekering. Vanaf dat moment rijd je zakelijk in je Prius en betaal je elke maand een vast bedrag volgens de afspraken in je leasecontract.