Financial lease Toyota Hilux
Financial lease voor een Toyota Hilux is bedoeld voor ondernemers die een sterke pickup willen rijden zonder het aankoopbedrag in één keer te betalen.
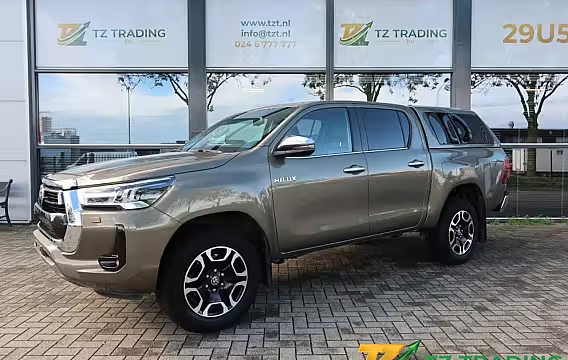
Financial lease Toyota Hilux begint bij € 496,88 per maand. Dat is de goedkoopste auto in de lijst: € 31.221 zonder btw over 72 maanden tegen 8,99% rente, met een slottermijn van 20% (€ 6.244). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Toyota Hilux: wat je als ondernemer moet weten
Een Toyota Hilux koop je vaak om één reden: hij moet elke dag werken. Met financial lease rijd je een Hilux op naam van je bedrijf, terwijl je het bedrag gespreid betaalt. Je kiest zelf een Toyota Hilux occasion, wij vragen de lease aan en na goedkeuring betaal je een vast maandbedrag. Jij blijft ondernemer: je houdt ruimte op je rekening voor voorraad, loon en btw.
Financial lease werkt eenvoudig. Je financiert de aankoop van de Hilux, meestal inclusief btw als je bedrijf de btw niet kan verrekenen, of exclusief btw als je btw-plichtig bent. Je spreekt vooraf af hoeveel maanden je betaalt, welke rente erbij hoort en welk bedrag aan het eind nog openstaat. Dat bedrag heet de slottermijn. Hoe hoger de slottermijn, hoe lager het maandbedrag. Je betaalt die slottermijn aan het eind, of je herfinanciert hem als de financier dat akkoord vindt.
Waarom ondernemers een Toyota Hilux leasen De Hilux is populair bij bedrijven in bouw, installatie, groenvoorziening en agro. Je kunt er gereedschap in kwijt, hij kan aanhangergewicht aan en hij staat bekend als een praktische werkauto. Bij occasions is het extra belangrijk dat je scherp kijkt naar uitvoering en gebruikssporen. Denk aan 4x4 of 4x2, dubbele cabine of extra cabine, automaat of handbak, en of er al een trekhaak, hardtop of bedrijfsinrichting op zit.
Met financial lease past de Hilux bij twee situaties. Eén: je hebt de auto nodig, maar je wilt je liquide middelen niet vastzetten. Twee: je wilt het voertuig op de balans van je bedrijf hebben. Dat speelt mee bij afschrijven en bij investeringskeuzes. We bespreken altijd of de Hilux als bedrijfsauto binnen je plannen past, omdat een pickup in gebruik en kosten anders is dan een personenauto.
Wat bepaalt jouw maandbedrag Het maandbedrag bij financial lease hangt af van vijf onderdelen: de aanschafprijs van de Toyota Hilux occasion, je aanbetaling, de looptijd, de rente en de slottermijn. Een rekenvoorbeeld met ronde getallen laat zien hoe dat werkt.
Stel: je kiest een Toyota Hilux occasion van € 35.000 exclusief btw. Je doet € 5.000 aanbetaling, je kiest 60 maanden, 8,9% rente en € 7.500 slottermijn. Dan lease je € 22.500. Je maandbedrag komt dan lager uit dan wanneer je geen slottermijn kiest. Kies je 48 maanden of verlaag je de slottermijn naar € 3.000, dan gaat het maandbedrag omhoog. Zo kun je sturen op wat je per maand kwijt wilt zijn, zonder dat je de totale kosten uit het oog verliest.
We zetten in de offerte altijd de cijfers bij elkaar: looptijd, rente, aanbetaling en slottermijn. Dan zie je direct wat je per maand betaalt en wat je aan het eind nog open hebt staan.
Toyota Hilux occasion kiezen: waar je op let Een Hilux is gebouwd voor zwaar werk, maar dat betekent ook dat veel exemplaren een stevig leven achter de rug hebben. Let bij het kiezen van een occasion daarom op punten die invloed hebben op onderhoud en restwaarde.
Controleer het gebruik: is hij vooral ingezet voor snelwegkilometers, of veel in het terrein en op bouwplaatsen. Kijk naar slijtage aan de laadbak, roestvorming aan chassis en wielranden, en de staat van trekhaak en stekkerdoos. Vraag naar onderhoudshistorie en wanneer distributie, remmen en banden zijn gedaan. Bij een 4x4 is het verstandig om te checken of het inschakelen van vierwielaandrijving en tussenbak soepel werkt.
Kies ook bewust je uitvoering. Een dubbele cabine is fijn als je personeel meeneemt, maar het beïnvloedt gewicht, laadruimte en soms ook fiscale behandeling. Een automaat rijdt prettig bij veel stadswerk en met aanhanger, maar kan hogere onderhoudskosten hebben. Wij helpen je de juiste Hilux te selecteren, omdat de financier ook kijkt naar bouwjaar, kilometerstand en marktwaarde.
Aanbetaling en slottermijn: praktische keuzes Aanbetaling verlaagt het bedrag dat je leaset. Dat scheelt rente en maakt de maandlast lager. Voor veel ondernemers voelt 10% tot 20% aanbetaling logisch, maar het hoeft niet. Wil je je geld liever in je bedrijf houden, dan kun je soms ook met een lagere aanbetaling starten. De financier bepaalt wat kan op basis van je aanvraag en de auto.
De slottermijn is het bedrag dat aan het eind nog openstaat. Een slottermijn past bij ondernemers die verwachten dat de Hilux dan nog waarde heeft en die het prettig vinden om een deel pas later te betalen. Houd er rekening mee dat je die slottermijn ook echt moet kunnen voldoen. Je kunt hem betalen uit cashflow, uit inruil of door de Hilux te verkopen. Rijd je de auto intensief, dan kan een te hoge slottermijn krap worden omdat de waarde harder daalt.
BTW, bijtelling en zakelijk gebruik Rijd je de Toyota Hilux op naam van je bedrijf, dan krijg je ook te maken met btw en belastingregels. Ben je btw-plichtig en gebruik je de Hilux voor belaste omzet, dan kun je de btw op de aanschaf meestal verrekenen. Koop je een marge-auto, dan zit er geen verrekenbare btw op de factuur. Dat verschil heeft invloed op het bedrag dat je financiert en dus op je maandbedrag.
Gebruik je de Hilux ook privé, dan kan bijtelling gelden. Bijtelling betekent dat je een bedrag bij je winst of loon moet tellen omdat je privé kilometers rijdt met een zakelijke auto. Rijd je op jaarbasis maximaal 500 kilometer privé en kun je dat onderbouwen met een sluitende rittenregistratie, dan voorkom je bijtelling. Dit onderwerp is gevoelig voor je totale kosten. Daarom is het slim om vooraf te bepalen hoe je de auto gebruikt en hoe je je administratie inricht.
Hoe de aanvraag voor financial lease werkt Je vraagt financial lease aan op basis van je bedrijf en de gekozen Toyota Hilux occasion. De financier kijkt naar gegevens die iets zeggen over je betaalcapaciteit en continuïteit. Meestal vraagt de financier om:
Een geldig legitimatiebewijs van de tekenbevoegde persoon. Dit is voor identificatie. Kvk-gegevens van je bedrijf. Hiermee ziet de financier wie bevoegd is. Recente cijfers of banktransacties. Hiermee checkt de financier of de maandbedragen passen.
Is je bedrijf korter dan een jaar actief, dan kan de financier extra informatie vragen of om een hogere aanbetaling. Dat is geen oordeel over je plan. De financier wil alleen meer zekerheid omdat er minder historie is.
Na goedkeuring spreek je af wanneer je de Hilux ophaalt of laat leveren. De auto komt op naam van je bedrijf. Je betaalt maandelijks het afgesproken bedrag. Onderhoud, verzekering, wegenbelasting en brandstof regel je zelf, tenzij je daar apart afspraken over maakt. Financial lease gaat over de financiering van de auto.
Past financial lease bij jouw Toyota Hilux Financial lease past goed als je de Hilux meerdere jaren zakelijk wilt rijden en je controle wilt houden over de kosten. Je weet wat je per maand betaalt en je kiest zelf waar je de auto koopt. Het past minder goed als je per jaar heel wisselende kilometers rijdt en je liever alle autokosten in één vast bedrag wilt hebben. Dan moet je anders rekenen, omdat onderhoud en banden bij intensief gebruik flink kunnen oplopen.
Wil je weten wat financial lease voor een Toyota Hilux occasion in jouw situatie kost, dan heb je drie gegevens nodig: de aanschafprijs, je gewenste looptijd en of je een slottermijn wilt. Op basis daarvan maken we een voorstel met rente, maandbedrag en het bedrag dat aan het eind nog openstaat.