Financial lease Toyota Proace
Een Toyota Proace financial leasen doe je zakelijk, vaak als occasion.
2occasions gevonden
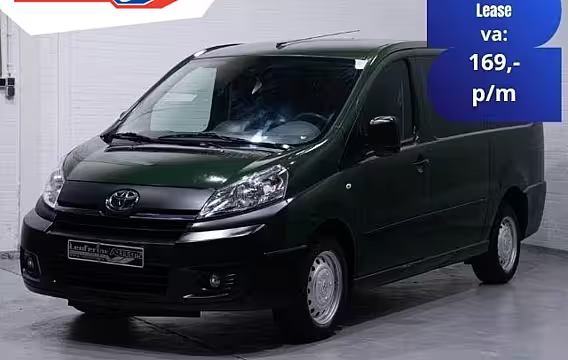
Toyota Proace2.0D 128 pk L2H1 Aspiration Airco, Cruise Control Trekhaak, 3-Zits
- 2015
- 110.701 km
- Diesel
- Handgeschakeld
- Btw-auto
Financial lease vanaf
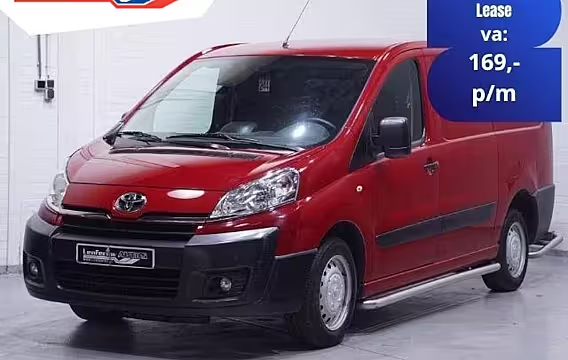
Toyota Proace1.6D 90 pk Lang L2 Aspiration Airco Cruise Control, Sidebars, 3-Zits
- 2015
- 113.290 km
- Diesel
- Handgeschakeld
- Btw-auto
Financial lease vanaf
Financial lease Toyota Proace begint bij € 104,41 per maand. Dat is de goedkoopste auto in de lijst: € 6.446 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 1.289). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 2 in de voorraad. Peildatum 27 oktober 2026.
Financial lease Toyota Proace: wat je als ondernemer moet weten
Een Toyota Proace is voor veel ondernemers een werkbus die elke dag mee moet. Met financial lease rijd je zakelijk in een Toyota Proace occasion, terwijl je je werkkapitaal in je bedrijf houdt. Je betaalt het bedrag dat je leaset terug in maandbedragen. Je kiest vooraf de looptijd en bepaalt zelf of je een aanbetaling doet en of je aan het eind nog een bedrag open laat staan. Dat openstaande bedrag heet de slottermijn.
Financial lease werkt zo: je zoekt een Toyota Proace uit, wij vragen een voorstel aan bij de financier en na goedkeuring zet je de auto op naam van je bedrijf. Je gebruikt de Proace direct zakelijk. Je betaalt elke maand rente en aflossing. Aan het eind van de looptijd heb je alles betaald, inclusief de eventuele slottermijn, en is de financiering klaar.
Waarom ondernemers vaak voor een Toyota Proace occasion kiezen
Een occasion Toyota Proace is vaak snel leverbaar en de aankoopprijs ligt meestal lager dan bij nieuw. Dat zie je terug in het bedrag dat je leaset en dus in je maandbedrag. Voor veel bedrijven telt vooral dat je bus doet wat hij moet doen: laden, trekken, veel kilometers maken en betrouwbaar starten.
Let bij occasions extra op de uitvoering en het gebruik dat jij nodig hebt. Denk aan lengte (Compact, Medium of Long), dubbele cabine, trekhaak, imperiaal, laadruimtebetimmering, schuifdeur(en) en de staat van de laadvloer. Ook praktische zaken zoals een achteruitrijcamera of parkeersensoren schelen tijd en schade in drukke binnensteden.
Wat bepaalt je maandbedrag bij financial lease
Je maandbedrag hangt af van vijf keuzes en gegevens:
- De aankoopprijs van de Toyota Proace (inclusief of exclusief btw, afhankelijk van hoe de auto aangeboden wordt).
- Je aanbetaling. Betaal je bijvoorbeeld € 5.000 aan, dan lease je € 5.000 minder.
- De looptijd, vaak 12–72 maanden.
- De slottermijn, het bedrag dat aan het eind nog openstaat.
- De rente, als percentage.
Een hogere aanbetaling of een kortere looptijd verlaagt meestal de totale rentekosten, maar geeft hogere maandbedragen. Een slottermijn verlaagt je maandbedrag, omdat je een deel doorschuift naar het einde. Dat is handig als je je maandlasten laag wilt houden, maar je moet de slottermijn aan het eind wel betalen of herfinancieren.
Aanbetaling en slottermijn in normale taal
Aanbetaling is het bedrag dat je direct zelf betaalt bij aankoop. Dat verlaagt het bedrag dat je leaset. Ondernemers gebruiken aanbetaling vaak om de maandlast passend te maken bij de omzet die ze met de bus rijden.
De slottermijn is het bedrag dat je aan het eind nog open hebt staan. Je spreekt dit vooraf af. Een Toyota Proace houdt doorgaans waarde, maar waardeontwikkeling verschilt per motor, kilometerstand en staat. Kies een slottermijn die past bij je verwachte gebruik. Rijd je veel kilometers of verwacht je meer slijtage, dan past vaak een lagere slottermijn.
Welke Toyota Proace past bij jouw werk
De Toyota Proace komt in meerdere varianten. Voor pakketbezorging, installatie en bouw zijn laadvolume en toegang belangrijk. Voor servicebedrijven in de stad tellen wendbaarheid en parkeergemak mee. Let ook op je dagelijkse routes.
Diesel, benzine of elektrisch: wat betekent dat zakelijk
Veel Toyota Proace occasions zijn diesel. Dat is praktisch voor veel kilometers en zwaardere belading. Rijd je veel korte ritten of in milieuzones, dan is het slim om vooraf te checken welke regels gelden in jouw werkgebied en of een elektrische variant past. Een elektrische Proace kan fiscaal anders uitpakken, maar je moet je actieradius en laadmogelijkheden wel scherp hebben. Ook bij een occasion wil je weten wat de staat van de accu is en hoe je laadt op locatie.
Btw en btw-auto of marge-auto
Een Toyota Proace occasion kan aangeboden worden als btw-auto of als marge-auto. Bij een btw-auto staat de btw apart op de factuur. Ben je btw-plichtig, dan kun je die btw meestal terugvragen. Bij een marge-auto staat er geen btw apart vermeld. Dat kan invloed hebben op je totale kosten en op de keuze welke advertentie het beste past.
Je boekhouder kan je vertellen hoe je dit in jouw situatie verwerkt. Wij helpen je vooral met de lease-opzet: het bedrag dat je leaset, de looptijd, de aanbetaling en de slottermijn.
Kosten die je wel en niet meefinanciert
Financial lease gaat om de aanschaf van de auto. Onderhoud, banden, verzekering, motorrijtuigenbelasting en brandstof of stroom regel en betaal je zelf. Dat is een voordeel als je grip wilt houden op je eigen leveranciers en je onderhoudsplan.
Extra’s zoals een trekhaak, betimmering of een imperiaal kun je soms meenemen in het totaalbedrag, als ze op de factuur staan en de financier ze accepteert. Dat verschilt per aanvraag en per leverancier.
Bijtelling als je ook privé rijdt
Rijd je met de Toyota Proace ook privé, dan krijg je te maken met bijtelling. De Belastingdienst ziet privégebruik als loon in natura. Hoeveel bijtelling je betaalt hangt af van de cataloguswaarde, de CO2-uitstoot en het bijtellingspercentage dat voor die Proace geldt. Houd ook rekening met je eigen situatie, zoals je inkomsten en de manier waarop je jezelf uitbetaalt.
Wil je bijtelling vermijden, dan moet je aantonen dat je op jaarbasis niet meer dan 500 kilometer privé rijdt. Dat vraagt een sluitende rittenregistratie. Voor veel ondernemers is dat in de praktijk het beslispunt: je gebruikt de Proace alleen zakelijk, of je accepteert bijtelling omdat je ook privé rijdt.
Wat de financier van je bedrijf wil zien
De financier beoordeelt of je de maandbedragen kunt betalen. Welke informatie ze vragen verschilt per situatie, maar reken erop dat je dit vaak nodig hebt:
- Gegevens van je bedrijf en inschrijving bij de KvK.
- Een legitimatiebewijs van de tekenbevoegde.
- Informatie over je omzet en resultaten. Bij een jong bedrijf vraagt de financier vaak extra onderbouwing.
- Soms bankafschriften, zodat de financier je geldstromen kan beoordelen.
Heeft je bedrijf nog weinig cijfers, dan helpt een aanbetaling vaak. Ook kan een andere looptijd beter aansluiten op je situatie.
Waar je op let bij een Toyota Proace occasion
Bij een bedrijfswagen draait het om gebruikskosten en stilstand. Check daarom gericht:
- Kilometerstand en onderhoudshistorie.
- Banden, remmen en koppeling. Dat zijn kostenposten bij intensief gebruik.
- Laadruimte: schade, roest, betimmering, vloer en sjorpunten.
- Trekgewicht en aanwezigheid van een trekhaak als je aanhangerwerk doet.
- Garantie en afleverpakket: wat zit er precies in, en wat niet.
Een proefrit met belading zoals jij die rijdt, geeft vaak sneller duidelijkheid dan alleen kijken naar opties.
Zo regel je financial lease voor een Toyota Proace
Je begint met het uitzoeken van de Toyota Proace occasion die past bij je werk. Daarna kiezen we samen de looptijd, aanbetaling en slottermijn. Wij dienen de aanvraag in bij de financier en houden je op de hoogte van de uitkomst. Na goedkeuring rond je de aankoop af, zet je de auto op naam van je bedrijf en start je met betalen volgens het afgesproken maandbedrag.
Wil je vooraf weten welk maandbedrag past, bepaal dan eerst twee dingen: hoeveel je maximaal per maand wilt betalen en hoeveel je aanbetaling kunt missen zonder je bedrijfsvoering te raken. Vanaf daar is de lease-opzet meestal snel gemaakt, en kun je gericht zoeken naar de Toyota Proace die binnen je budget valt.