Financial lease Toyota
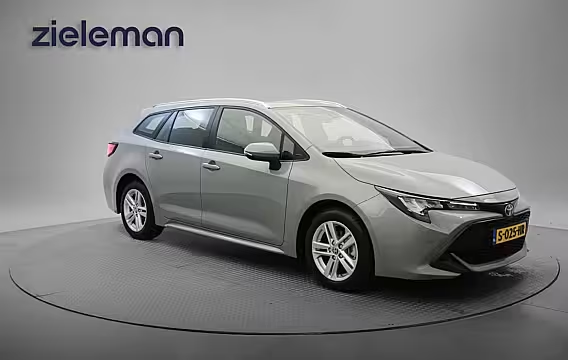
Financial lease Toyota: zo regel je een Toyota occasion op naam van je zaak
Toyota staat bekend om lage gebruikskosten, sterke restwaarde en techniek waar je op kan bouwen. Dat maakt een Toyota occasion extra interessant als je zakelijk wil rijden met financial lease. Je spreidt de aanschaf over maanden, terwijl je de auto gewoon zelf gebruikt voor je werk en privé. Welke Toyota past bij jouw ritten, en hoe hou je het maandbedrag logisch? We zetten het helder voor je op een rij.
Bij financial lease koop je de Toyota op afbetaling. Jij kiest een occasion en wij koppelen daar een leaseconstructie aan: looptijd, aanbetaling en slottermijn. Vanaf de start ben jij economisch eigenaar. Dat betekent dat de Toyota op de balans van je bedrijf kan komen te staan en dat jij zelf beslist over onderhoud, verzekering en gebruik. De bank of leasemaatschappij heeft meestal het zekerheidsrecht tot je alles hebt afgelost.
Waarom kiezen ondernemers voor een Toyota met financial lease? Vaak om drie redenen: voorspelbare kosten, slim omgaan met cash en snel kunnen schakelen. Je hoeft niet je hele budget in één keer vast te zetten. Tegelijk rijd je in een auto die je kent en die past bij je planning.
Een paar Toyota modellen die je veel ziet als financial lease occasion:
- Toyota Yaris: compact, zuinig en handig in de stad. Populair bij bezorging, servicebezoeken en ZZP’ers die vaak parkeren.
- Toyota Corolla Touring Sports: veel ruimte, comfortabel op de snelweg en fijn als je materialen of samples meeneemt.
- Toyota C-HR: hogere zit, moderne uitstraling en vaak rijk uitgerust. Past bij wie veel klantbezoeken doet.
- Toyota RAV4: meer trekgewicht en ruimte. Handig voor wie regelmatig met aanhanger rijdt of veel kilometers maakt.
- Toyota Aygo: laag maandbedrag en simpele mobiliteit voor korte ritten.
- Toyota Prius of andere hybride uitvoeringen: interessant als je vooral in gemengd verkeer rijdt en lage verbruikskosten wil.
Toyota en hybride gaan vaak samen. Bij occasions kom je veel Toyota Hybrid tegen. In de praktijk merk je dat vooral in stadsritten en fileverkeer. Je verbruik kan dan lager uitvallen, en je remmen slijten vaak minder snel door regeneratief remmen. Let wel op: verbruik blijft afhankelijk van rijstijl, banden en route.
Zo bouw je het maandbedrag van je Toyota financial lease op Het maandbedrag hangt vooral af van de aanschafprijs, rente, looptijd en slottermijn. Een hogere slottermijn drukt het maandbedrag, omdat je een deel pas aan het einde afrekent. Dat kan prettig zijn als je je cash liever in je bedrijf houdt. Kies je een lage of geen slottermijn, dan los je maandelijks meer af en ben je aan het einde klaar.
Praktisch om even mee te rekenen:
- Looptijd: vaak 12–72 maanden. Korter betekent hoger maandbedrag, langer betekent lager maandbedrag maar vaker meer rente over de hele periode.
- Aanbetaling: kan, maar hoeft niet. Met aanbetaling zakt je financieringsbedrag en vaak ook je maandlast.
- Slottermijn: meestal een bedrag dat past bij de verwachte waarde later. Te hoog kiezen voelt nu fijn, maar je moet ’m wel kunnen aflossen of herfinancieren.
Welke Toyota occasion past bij jouw gebruik? Kijk eerst naar je kilometers en type ritten. Rij je vooral stad en korte stukken, dan helpt een compacte Toyota zoals de Yaris of Aygo je met verbruik, parkeren en onderhoudskosten. Maak je veel snelwegkilometers, dan loont extra comfort. Denk aan een Corolla of RAV4 met adaptieve cruise control of stoelverwarming, afhankelijk van uitvoering.
Rijd je met gereedschap, pakketten of beursmateriaal? Let dan op bagageruimte en laadvlak. Een Touring Sports kan dan praktischer zijn dan een hogere crossover. Trek je regelmatig iets? Check trekgewicht op kenteken, want dat verschilt per motor en uitvoering.
Waar let je op bij een Toyota occasion voor financial lease? Je wil een auto die goed rijdt en zakelijk klopt op papier. Check daarom deze punten:
- Bouwjaar en kilometerstand: logisch bij je plannen? Als je 40.000 km per jaar rijdt, kies dan liever een auto met marge in leeftijd en onderhoud.
- Onderhoudshistorie: stempels en facturen geven rust. Toyota’s gaan lang mee, maar onderhoud blijft onderhoud.
- Accu en hybride systeem: bij hybride is een check van het hybride systeem fijn. Vraag naar eventuele garantie of inspectiepunten.
- Banden en remmen: slijtage tikt door in je eerste jaar. Een set banden of remmen kan je maandbudget beïnvloeden.
- Uitvoering en opties: camera, sensoren, navigatie, CarPlay, trekhaak. Opties bepalen rijgemak en restwaarde.
- Emissie en milieuzones: werk je in binnensteden, check dan wat je nodig hebt voor toegang nu en later.
Zakelijke punten: btw, marge en aftrek Bij Toyota occasions kom je zowel btw-auto’s als marge-auto’s tegen. Dat heeft effect op je btw-aftrek.
- Btw-auto: de btw staat apart op de factuur. Ben je btw-plichtig, dan kan je die btw vaak terugvragen.
- Marge-auto: de btw zit in de prijs verwerkt en staat niet los vermeld. Terugvragen kan dan meestal niet.
Rijd je de Toyota zakelijk en privé? Dan kan er bijtelling gelden als je de auto op de zaak zet en meer dan 500 km privé per jaar rijdt. Hoe dat uitpakt verschilt per situatie en cataloguswaarde. Maak vooraf een simpele berekening, dan kom je niet voor verrassingen te staan.
Hoe snel kan je een Toyota financial lease regelen? Vaak kan het snel, zolang je je gegevens compleet aanlevert. Denk aan je KvK-inschrijving, legitimatie en soms recente cijfers. Daarna volgt de kredietbeoordeling. Bij goedkeuring leg je de Toyota occasion vast, rond je het contract af en kan je de auto ophalen of laten leveren, afhankelijk van aanbieder.
Wil je tempo maken? Zorg dat je dit paraat hebt:
- Bedrijfsgegevens en tekenbevoegdheid
- Gewenste looptijd en indicatie van aanbetaling of slottermijn
- Kenteken of advertentielink van de Toyota occasion
Veelgemaakte keuzes die je maandlast onnodig omhoog jagen Een te korte looptijd kiezen terwijl je vooral rust in je cashflow wil. Of een hoge slottermijn nemen zonder plan voor het einde. Ook komt het voor dat ondernemers een uitvoering kiezen met opties die ze niet gebruiken, terwijl een andere uitvoering met dezelfde veiligheidssystemen goedkoper is. Houd het simpel: kies wat je dagelijks nodig hebt en reken het door.
Toyota financial lease past goed bij ondernemers die vaste lasten willen, maar wel eigenaar willen worden. Je rijdt direct in een Toyota occasion, terwijl je je geld in je bedrijf kan laten werken. Kies het model dat bij je kilometers past, bepaal je looptijd, en stem slottermijn en aanbetaling af op je cashflow. Dan rijd je zakelijk Toyota met een maandbedrag dat logisch blijft.