Financial lease BMW 2-serie Coupé
Financial lease voor een BMW 2-serie Coupé occasion geeft je als ondernemer grip op kosten en liquiditeit.
3occasions gevonden
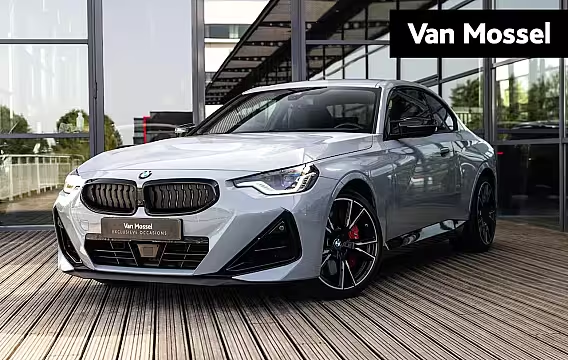
BMW 2-serie CoupéM240i xDrive | HARMAN KARDON | STOELMEMORY | ADAPTIEVE CRUISE CONTROL | INNOVATIE PAKKET |
- 2023
- 67.843 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
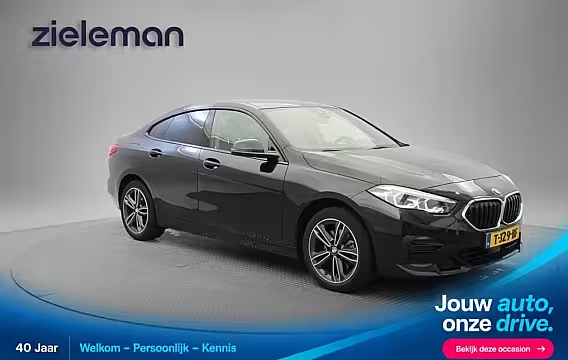
BMW 2-serie Coupé218i Introduction Edition Automaat - Digitaal Cockpit, Carplay, Camera, Half Leer
- 2023
- 112.088 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
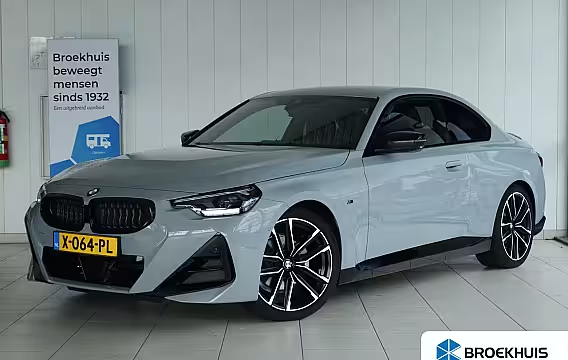
BMW 2-serie Coupé220i M-Sport | Cruise Control | Camera | Keyless | Stuur+Stoelverwarming | Widescreen | Hi
- 2024
- 25.843 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
Financial lease BMW 2-serie Coupé begint bij € 262,98 per maand. Dat is de goedkoopste auto in de lijst: € 16.236 zonder btw over 72 maanden tegen 9,49% rente, met een slottermijn van 20% (€ 3.247). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 3 in de voorraad. Peildatum 27 oktober 2026.
Financial lease BMW 2-serie Coupé: wat je moet weten als ondernemer
Een BMW 2-serie Coupé is voor veel ondernemers een logische keuze als je een compacte coupé zoekt met voldoende comfort voor dagelijks gebruik. Met financial lease rijd je een occasion op naam van je bedrijf, terwijl je de investering spreidt over vaste maandbedragen. Je houdt ruimte op je rekening voor voorraad, btw, marketing of gereedschap.
Financial lease betekent dat je de auto zakelijk financiert in maandtermijnen. Je kiest een looptijd, vaak 12–72 maanden. Je kunt een aanbetaling doen. Je kunt ook kiezen voor een slottermijn, het bedrag dat aan het eind nog openstaat. Hoe hoger je aanbetaling of slottermijn, hoe lager meestal het maandbedrag. Daar staat tegenover dat je aan het begin of aan het eind meer geld nodig hebt.
Een maandbedrag kun je pas eerlijk vergelijken als alle onderdelen erbij staan. Kijk daarom altijd naar: looptijd, aanbetaling, slottermijn en rente. Stel je leaset een BMW 2-serie Coupé occasion voor € 29.950. Je kiest 60 maanden, je betaalt € 2.500 aan, je laat € 6.000 aan het eind openstaan en de rente is 8,9%. Dan komt er een ander maandbedrag uit dan bij 48 maanden zonder slottermijn. De auto blijft dezelfde, de financiering niet.
Waarom kiezen ondernemers vaak voor een BMW 2-serie Coupé occasion in financial lease? Omdat je meer auto krijgt voor je geld dan bij nieuw. Je hebt vaak al een rijkere uitvoering, denk aan automatische transmissie, navigatie, sportstoelen, betere verlichting of uitgebreide rijhulpsystemen. Bij een occasion zie je ook direct welke opties erop zitten en wat de kilometerstand is. Dat maakt je keuze concreet.
Let bij het uitzoeken van een BMW 2-serie Coupé occasion op de specificaties die je werkdag raken. Rijd je veel snelwegkilometers, dan tellen zaken als adaptieve cruise control, stoelverwarming en geluidsniveau zwaarder mee. Parkeer je vaak in de stad, kijk dan naar parkeersensoren, achteruitrijcamera en een goede draaicirkel. Vervoer je regelmatig spullen, check dan de achterbankindeling en de opening van de kofferbak. Een coupé is praktisch genoeg voor tassen en koffers, maar minder handig voor hoge lading.
De motorisering bepaalt je kosten per kilometer. Een zwaardere motor kan prettig rijden, maar je vaste lasten kunnen ook stijgen door brandstofverbruik en verzekering. Rijd je veel, reken dan door op brandstof en onderhoud. Rijd je minder, dan kan het maandbedrag zwaarder wegen dan het verbruik. We helpen je kiezen op basis van jouw gebruik. Je hoeft geen technisch verhaal te lezen om een goede beslissing te nemen. Kilometerstand, onderhoudshistorie en banden zeggen vaak meer dan een lijst met marketingopties.
Bij een zakelijke auto speelt btw een rol. Veel BMW 2-serie Coupé occasions worden aangeboden met btw of marge. Staat de auto als btw-auto geadverteerd, dan staat de btw apart vermeld. Bij marge zit de btw in de prijs verwerkt en kun je die meestal niet terugvragen. Dat heeft invloed op je totale kosten en op het bedrag dat je leaset. Twijfel je? Check de advertentiegegevens of vraag het ons, dan leggen we het in één keer goed uit.
Rijd je de BMW 2-serie Coupé ook privé, dan krijg je te maken met bijtelling. Bijtelling is een bedrag dat je bij je inkomen telt als je meer dan 500 kilometer per jaar privé rijdt met de zakelijke auto. Hoeveel bijtelling je betaalt, hangt af van de cataloguswaarde en het bijtellingspercentage dat voor dat bouwjaar geldt. Het is slim om vooraf te bepalen of je een rittenregistratie bijhoudt, of dat je bijtelling accepteert. Dat voorkomt verrassingen in je maandelijkse privébelasting.
Financial lease geeft je eigendom op termijn. Tijdens de looptijd staat de auto op naam van je bedrijf en betaal je de financier in termijnen. Je regelt zelf verzekering, wegenbelasting en onderhoud. Dat is prettig als je je eigen garage wilt kiezen of als je al afspraken hebt met een vaste partij. Houd wel rekening met onderhoudskosten bij een sportiever model. Banden en remmen kunnen sneller slijten als je veel snelweg en bochtige wegen rijdt.
De aanvraag voor financial lease gaat om jouw bedrijfssituatie, niet alleen om de auto. De financier wil zien dat je de maandbedragen kunt betalen. Vaak vragen ze om je KvK-gegevens en een legitimatie. Bestaat je bedrijf kort, dan kan de financier extra informatie vragen, zoals recente cijfers of bankafschriften. Dat is geen oordeel. Ze willen de betaalbaarheid checken en de regels rond identificatie volgen.
Denk ook na over de looptijd. Een langere looptijd drukt het maandbedrag, maar je betaalt langer rente en je zit langer vast aan de financiering. Een kortere looptijd kost per maand meer, maar je bent sneller klaar en je bouwt sneller waarde op in de auto. Een slottermijn kan het maandbedrag verlagen, maar aan het eind moet je dat bedrag aflossen of herfinancieren. Kies dit alleen als je verwacht dat je het aan het eind kunt betalen, of als je een duidelijke strategie hebt om de auto dan te verkopen.
Wil je tussentijds verkopen of inruilen? Dat kan, maar je moet dan eerst het openstaande bedrag bij de financier aflossen. Is de verkoopprijs hoger dan het openstaande bedrag, dan houd je verschil over. Is de verkoopprijs lager, dan moet je bijbetalen. Daarom is het verstandig om bij de start realistisch te blijven over de verwachte restwaarde. Een te hoge slottermijn lijkt aantrekkelijk door het lage maandbedrag, maar vergroot de kans op een tekort bij verkoop.
Voor een BMW 2-serie Coupé occasion loont het om te letten op onderhoud en herkomst. Vraag naar onderhoudsboekjes of digitale historie, check of de auto schadevrij is volgens opgave en kijk naar de banden en remmen. Bij twijfel over de staat plannen veel ondernemers graag een aankoopkeuring. Dat kost geld, maar het kan ook kosten voorkomen.
Kies je BMW 2-serie Coupé, bepaal dan je financiering met dezelfde nuchtere blik als waarmee je je bedrijf runt. Wat wil je per maand betalen, hoeveel wil je aanbetalen en welk bedrag wil je aan het eind open laten staan? Als je die drie keuzes maakt, kunnen we het maandbedrag voor je doorrekenen met de rente die bij jouw aanvraag past. Daarna zetten we de aanvraag uit bij de financier en hoor je zodra er een akkoord of extra vraag is.