Financial lease BMW i8
Financial lease een BMW i8 occasion voor je bedrijf.
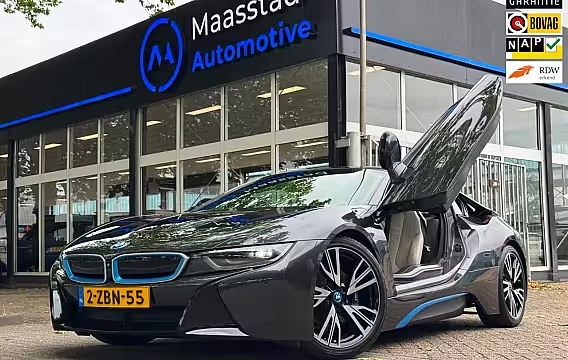
Financial lease BMW i8 begint bij € 905,98 per maand. Dat is de goedkoopste auto in de lijst: € 57.950 over 72 maanden tegen 8,49% rente, met een slottermijn van 20% (€ 11.590). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease BMW i8: wat je als ondernemer wilt weten
Financial lease voor een BMW i8 betekent dat je de auto zakelijk financiert en in termijnen terugbetaalt. Je rijdt in een BMW i8 occasion, terwijl je werkkapitaal beschikbaar blijft voor je bedrijf. Je spreekt vooraf af hoe lang je betaalt, welke rente geldt en welk bedrag aan het eind nog openstaat. Dat laatste heet de slottermijn. Aan het eind van de looptijd los je dat bedrag af, of je herfinanciert het als de financier dat goedkeurt.
De BMW i8 is in Nederland bijna altijd een occasion. Dat past goed bij financial lease. Je krijgt een auto met een bekende marktwaarde, en je kunt het maandbedrag laten aansluiten op hoe je de auto zakelijk inzet. Denk aan representatie, woon werk en klantbezoek, of als auto in een wagenpark dat je strak op kosten wilt sturen.
Wat bepaalt je maandbedrag bij een BMW i8? Je maandbedrag hangt af van vijf keuzes en gegevens. Het gaat om het bedrag dat je leaset, de looptijd, de rente, je aanbetaling en de slottermijn. Hoe hoger je aanbetaling, hoe lager het bedrag dat je leaset. Hoe langer de looptijd, hoe lager het maandbedrag, maar je betaalt langer rente. Met een slottermijn verlaag je je maandbedrag, omdat je een deel pas aan het eind aflost.
Voor een BMW i8 is het slim om de slottermijn bewust te kiezen. De i8 is een model met een specifieke markt. De waarde hangt sterk af van kilometerstand, onderhoudshistorie, uitvoering en import of Nederlands geleverd. Kies je een hoge slottermijn, dan schuif je meer risico naar het eind. Past dat bij je plannen, bijvoorbeeld omdat je verwacht de auto na 36 of 48 maanden te verkopen, dan kan het logisch zijn. Verwacht je de auto lang te houden, dan geeft een lagere slottermijn meer rust.
Rente bij financial lease BMW i8 De rente drukken we uit in een percentage. De financier bepaalt dat percentage op basis van je bedrijfssituatie en de auto. Factoren die meewegen zijn onder andere de leeftijd van je onderneming, je cijfers en de verhouding tussen de waarde van de auto en je aanvraag. Een BMW i8 is technisch en prijstechnisch een bijzonder model. Dat betekent dat de financier soms extra vragen stelt, bijvoorbeeld over je aanbetaling of over de herkomst en staat van de auto.
Je ziet de rente en de looptijd terug in het totale bedrag dat je terugbetaalt. Een lagere rente scheelt direct in totale kosten, maar ook een kortere looptijd kan veel rente besparen. Andersom geeft een langere looptijd meer ruimte in je maandlasten. Het gaat om de combinatie die bij je cashflow past.
Waarom een BMW i8 occasion leasen in plaats van kopen? Koop je een BMW i8 in één keer, dan gaat er in één klap veel geld uit je bedrijf. Bij financial lease verdeel je dat over maanden. Dat helpt als je je buffer wilt houden voor voorraad, btw, salarissen of marketing. Je weet vooraf waar je aan toe bent: je spreekt de looptijd en de maandtermijnen af.
Er zit ook een keerzijde aan spreiden. Je betaalt rente over het bedrag dat je leaset. En je zit aan een contract vast voor de afgesproken looptijd. Wil je eerder stoppen, dan rekent de financier meestal een afkoopsom. Daarom kijken ondernemers vaak eerst naar de periode waarin ze de auto verwachten te rijden. Bij een BMW i8 zie je veel contracten van 36, 48 of 60 maanden, afhankelijk van bouwjaar en kilometrage.
Aandachtspunten bij de BMW i8 als lease-occasion De i8 is een plug in hybride sportwagen met specifieke techniek. Bij een occasion tellen deze punten extra mee in je keuze:
Onderhoudshistorie en facturen. Je wilt kunnen zien wat er is gedaan en wanneer.
Banden en remmen. Bij sportieve auto’s kunnen die posten flink aantikken.
Accu en hybride componenten. Vraag naar diagnose, eventuele garanties en meldingen.
Schadeverleden en lakwerk. De carrosserie en panelen vragen om een goede inspectie.
Uitvoering en opties. Bij de i8 maken opties zoals interieur, velgen en infotainment verschil in waarde.
Wij koppelen financial lease aan een concrete auto. Daarom vragen we gegevens van het voertuig, zoals kenteken of chassisnummer, kilometerstand en verkoopprijs. Zo kan de financier het risico en de waarde goed inschatten.
Bijtelling bij privégebruik Lease je de BMW i8 zakelijk en rijd je er ook privé mee, dan krijg je te maken met bijtelling. De bijtelling is een bedrag dat je bij je inkomen optelt, omdat je de auto ook privé gebruikt. Hoeveel bijtelling je betaalt hangt af van de fiscale regels en de cataloguswaarde, en van het jaar waarin de auto voor het eerst is toegelaten.
Rijd je minder dan 500 kilometer privé per jaar, dan kun je bijtelling voorkomen. Dan moet je dat wel kunnen onderbouwen met een sluitende rittenregistratie. Twijfel je of je onder die grens blijft, reken dan vooraf door wat bijtelling voor je betekent. Dan kom je later niet voor verrassingen te staan.
Welke documenten heb je nodig voor een aanvraag? De financier wil genoeg informatie om te beoordelen of je de maandtermijnen kunt betalen. Welke stukken je aanlevert hangt af van je bedrijfsvorm en hoe lang je bedrijf bestaat. Vaak vraagt de financier om:
Een kopie van je legitimatiebewijs.
KvK gegevens van je onderneming.
Recente cijfers of jaarcijfers. Soms volstaat een winst en verliesoverzicht.
Bankafschriften. Daarmee ziet de financier je omzet en vaste lasten.
Gegevens van de BMW i8 occasion die je wilt leasen.
Bestaat je bedrijf korter dan een jaar, dan kan de financier om extra informatie vragen of een hogere aanbetaling. Dat is geen oordeel over je onderneming. De financier wil vooral meer zekerheid, omdat er minder historie is.
Zo verloopt het traject van offerte tot rijden Je start met het kiezen van de BMW i8 occasion. Daarna bepalen we samen de belangrijkste keuzes: looptijd, aanbetaling en slottermijn. Op basis daarvan vragen we een voorstel op bij de financier. Je ziet daarin het rentepercentage, de maandtermijn en het totale bedrag dat je over de looptijd terugbetaalt.
Ga je akkoord, dan levert je de gevraagde documenten aan. Zodra de financier goedkeurt, maken we de afronding klaar. Daarna kan de levering met de verkoper of dealer worden afgestemd. Bij veel occasions kan dat vlot, maar de planning hangt af van beschikbaarheid, tenaamstelling en eventuele afleverpunten zoals een onderhoudsbeurt of nieuwe banden.
Past financial lease bij jouw BMW i8 plan? Financial lease past goed als je de BMW i8 zakelijk wilt rijden en eigendom wilt opbouwen, terwijl je je liquiditeit bewaakt. Het past minder goed als je maximale flexibiliteit nodig hebt om snel te wisselen van auto. Dan weegt een lang contract vaak zwaarder.
Kies je voor een BMW i8, dan kies je ook voor een auto waarbij staat en historie veel invloed hebben op kosten. Neem daarom de tijd om de juiste occasion te selecteren. Als je de auto hebt gevonden, kun je de leaseconstructie zo inrichten dat je maandbedrag klopt bij je omzet en je plannen. Je ziet vooraf wat je betaalt, hoe lang je betaalt en welk bedrag aan het eind nog openstaat.