Financial lease BMW 8-serie Gran Coupé
Financial lease een BMW 8-serie Gran Coupé occasion voor je bedrijf met een vaste looptijd, rente en maandbedrag.
3occasions gevonden
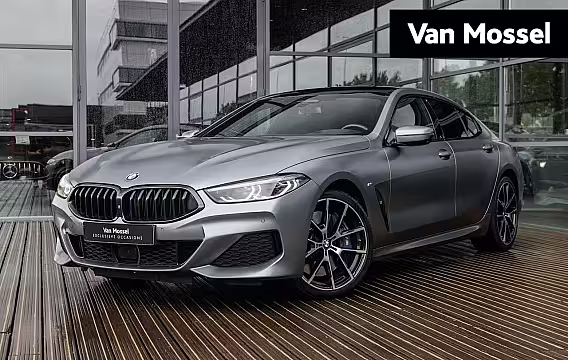
BMW 8-serie Gran Coupé840i xDrive High Executive | M-SPORT | INDIVIDUAL FROZEN BLUESTONE | 20 INCH | HARMAN KARD
- 2020
- 110.764 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
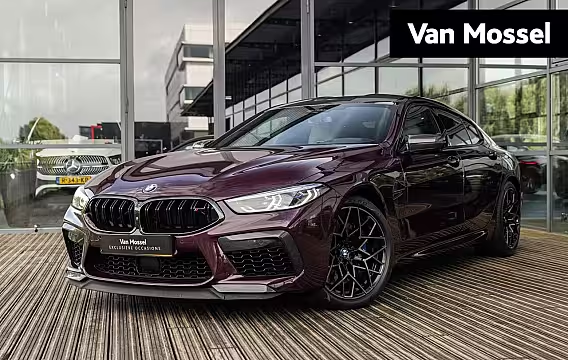
BMW 8-serie Gran CoupéM8 Competition | CARBON EXTERIEUR | BOWERS & WILKINS | STOELVENTILATIE | SOFTCLOSE | DRIVI
- 2020
- 62.372 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
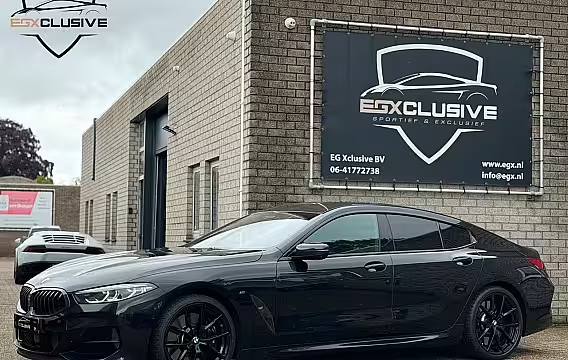
BMW 8-serie Gran CoupéM850i xDrive High Executive BTW|CARBON|360CAMERA|MEMORY|HUD|B&W|SFEER
- 2021
- 129.460 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
Financial lease BMW 8-serie Gran Coupé begint bij € 768,12 per maand. Dat is de goedkoopste auto in de lijst: € 49.132 zonder btw over 72 maanden tegen 8,49% rente, met een slottermijn van 20% (€ 9.826). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease BMW 8-serie Gran Coupé: zo werkt het bij een occasion
Een BMW 8-serie Gran Coupé is een zakelijke keuze die je vaak inzet voor representatie, veel kilometers en comfort. Met financial lease rijd je een occasion op naam van je bedrijf en betaal je in vaste maandbedragen. Je kiest vooraf de looptijd, de rente, je aanbetaling en het bedrag dat aan het eind nog openstaat. Zo weet je waar je aan toe bent en houd je ruimte in je kasstroom voor voorraad, personeel of marketing.
Bij financial lease ben je economisch eigenaar van de BMW. De auto komt op de balans van je onderneming te staan. Je schrijft de auto af en je kunt de btw op de auto en op de kosten meestal terugvragen als je btw-plichtig bent. Koop je een marge-auto, dan zit er geen aftrekbare btw op de aankoop. We vermelden dit per occasion, zodat je niet hoeft te gokken.
Waarom juist een 8-serie Gran Coupé als occasion Een nieuwe 8-serie Gran Coupé is een flinke investering. Met een occasion is het aankoopbedrag lager, terwijl je nog steeds profiteert van het segment, de afwerking en de uitrusting. Denk aan zaken als comfortstoelen, adaptieve verlichting, rijhulpsystemen en infotainment. Voor ondernemers telt ook de indruk bij klanten. In dit model kom je zakelijk aan zonder dat je elke euro vooruit hoeft te betalen.
Occasions verschillen onderling sterk in uitvoering, kilometerstand en onderhoudshistorie. Dat zie je terug in de prijs, en dus in je maandbedrag. Een auto met volledige onderhoudshistorie en recente banden kan per maand iets hoger uitvallen, maar je voorkomt vaak onverwachte kosten in de eerste maanden.
Wat bepaalt je maandbedrag bij financial lease Je maandbedrag hangt af van vier keuzes: het bedrag dat je leaset, de looptijd, de rente en het bedrag dat je aan het eind nog open laat staan. Ook je aanbetaling speelt mee, omdat die het te leasen bedrag verlaagt.
Voorbeeld: je leaset € 55.000 voor een BMW 8-serie Gran Coupé occasion. Je kiest 60 maanden, 8,9% rente, € 5.000 aanbetaling en € 10.000 dat aan het eind nog openstaat. Dan betaal je minder per maand dan wanneer je geen bedrag aan het eind open laat staan. Dat lagere maandbedrag is prettig voor je cashflow. Je moet het bedrag dat aan het eind openstaat wel kunnen betalen, of je lost het op een andere manier af aan het einde van de looptijd.
We zetten bij een aanvraag de keuzes naast elkaar en rekenen ze door. Dan zie je het effect op je maandbedrag, en ook op het totaal aan rente dat je betaalt over de looptijd.
Aanbetaling en bedrag dat aan het eind openstaat Aanbetalen kan helpen als je maandbedrag omlaag moet of als de financier meer zekerheid wil. Het is geen vaste eis. Bij sommige ondernemers past € 0 aanbetaling, omdat ze hun geld liever in het bedrijf houden. Bij anderen past juist wel een aanbetaling, bijvoorbeeld omdat je een hogere kilometerstand kiest en je maandlasten strak wilt houden.
Het bedrag dat aan het eind nog openstaat, vaak slottermijn genoemd, maakt je maandbedrag lager. Daar staat tegenover dat je aan het einde nog een bedrag moet voldoen. Je kunt dat bedrag betalen uit eigen middelen, herfinancieren of de auto verkopen en met de opbrengst aflossen. Wat past, hangt af van je plannen met de BMW. Rijd je hem lang door, dan is extra aflossen onderweg soms logisch. Wissel je vaker van auto, dan wil je vooraf helder hebben hoe je het eindsaldo opvangt.
Rente en looptijd: wat je praktisch merkt De rente is een percentage. Hoe lager de rente, hoe lager je totale kosten. De looptijd kies je vaak tussen 12–72 maanden. Een langere looptijd geeft meestal een lager maandbedrag, maar je betaalt over meer maanden rente. Een kortere looptijd geeft een hoger maandbedrag en een sneller afgeloste auto.
Bij een BMW 8-serie Gran Coupé speelt ook waardevastheid mee. Het blijft een premium model, maar uitvoering en motorisering maken verschil. Een rijk uitgeruste auto kan later makkelijker verkoopbaar zijn, wat helpt als je aan het eind wilt verkopen om het openstaande bedrag af te lossen.
Bijtelling bij privégebruik Rijd je met de BMW ook privé, dan krijg je als ondernemer te maken met bijtelling. De bijtelling is een percentage van de cataloguswaarde en telt mee als inkomen. Daardoor betaal je meer inkomstenbelasting of loonheffing, afhankelijk van je situatie. Rijd je minder dan 500 kilometer privé per jaar, dan kun je bijtelling voorkomen, maar je moet dat wel kunnen onderbouwen met een sluitende rittenregistratie.
Bij een 8-serie Gran Coupé is de cataloguswaarde vaak hoog. Dat kan de bijtelling stevig maken, ook als je occasion rijdt, omdat de bijtelling uitgaat van de oorspronkelijke cataloguswaarde. Neem dat mee in je keuze voor uitvoering en bouwjaar. We denken graag mee, maar jij bepaalt wat fiscaal en praktisch past bij jouw bedrijf.
Waar je op let bij een BMW 8-serie Gran Coupé occasion Bij dit model wil je vooraf duidelijkheid over onderhoud en slijtage. Check of onderhoud aantoonbaar is uitgevoerd en of de banden, remmen en eventuele velgen in nette staat zijn. Vraag ook naar de historie van schadeherstel. Een goed gedocumenteerde auto is vaak iets duurder, maar geeft meer voorspelbaarheid.
Let daarnaast op de opties die je dagelijks gebruikt. Denk aan adaptieve cruise control, comfortstoelen, camera’s, head-up display en winterpakket. Deze opties bepalen je rijcomfort, en ze kunnen ook invloed hebben op de restwaarde.
Hoe de aanvraag werkt en wat we nodig hebben Je kiest een BMW 8-serie Gran Coupé uit voorraad en je geeft aan welke looptijd je wilt, of je aanbetaalt en of je een bedrag aan het eind open wilt laten staan. Daarna dienen we je aanvraag in bij de financier. Die beoordeelt of het maandbedrag past bij je bedrijf.
Meestal vraagt de financier om:
- je bedrijfsgegevens, zodat ze je onderneming kunnen identificeren
- een legitimatie, om te controleren wie de aanvraag doet
- soms recente cijfers of bankafschriften, om te zien of je het maandbedrag kunt dragen
Bestaat je bedrijf korter dan een jaar, dan kan de financier extra informatie vragen of een aanbetaling verlangen. We leggen per aanvraag uit wat ze nodig hebben en waarom.
Na goedkeuring teken je de leaseovereenkomst en spreken we de levering af. Vanaf dat moment betaal je het afgesproken maandbedrag. Je weet vooraf de looptijd, de rente en het bedrag dat je aan het eind nog open hebt staan. Daarmee houd je grip op je autokosten.
Wil je binnen je budget blijven en toch in een BMW 8-serie Gran Coupé rijden, dan is financial lease op een occasion een logische route. Je houdt je geld beschikbaar voor je bedrijf, terwijl je rijdt in een auto die bij je bedrijf past.