Financial lease BMW i5
Financial lease voor een BMW i5 is een zakelijke manier om een BMW i5 occasion te rijden met vaste looptijd en rente.
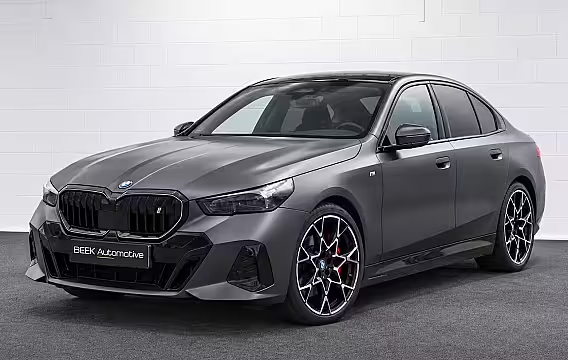
Financial lease BMW i5 begint bij € 774,58 per maand. Dat is de goedkoopste auto in de lijst: € 49.545 zonder btw over 72 maanden tegen 8,49% rente, met een slottermijn van 20% (€ 9.909). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease BMW i5: wat je als ondernemer wilt weten
Een BMW i5 financial leasen betekent dat je bedrijf de auto koopt met financiering. Jij rijdt een BMW i5 occasion, en je betaalt het geleasete bedrag in vaste termijnen terug. Tijdens de looptijd staat de auto op naam van je bedrijf. Je kiest zelf de looptijd, je aanbetaling en het bedrag dat aan het eind nog openstaat. Daarmee stuur je je maandbedrag.
De BMW i5 is interessant voor ondernemers die veel zakelijke kilometers maken en elektrisch willen rijden zonder het volledige aankoopbedrag in één keer te betalen. Kies je voor een occasion, dan ligt de aanschafprijs vaak lager dan bij nieuw. Dat zie je terug in het bedrag dat je leaset en dus in je maandlast.
Zo is je maandbedrag opgebouwd Je maandbedrag komt uit vier keuzes en één gegeven.
- Het bedrag dat je leaset: de verkoopprijs van de BMW i5 occasion min je aanbetaling.
- Looptijd: vaak 12–72 maanden. Een langere looptijd geeft meestal een lager maandbedrag, maar je betaalt langer rente.
- Rente: een percentage dat afhangt van je bedrijf, looptijd en de auto.
- Het bedrag dat aan het eind nog openstaat: dit heet de slottermijn. Je betaalt dat bedrag aan het eind in één keer, of je lost het af met een nieuwe financiering als de financier dat accepteert.
- Aanbetaling: meer aanbetalen verlaagt het bedrag dat je leaset en dus je maandlast.
Voorbeeld om het concreet te maken: je koopt een BMW i5 occasion van € 49.950 excl. btw. Je betaalt € 5.000 aan. Je leaset dan € 44.950. Spreek je 60 maanden af, met een slottermijn van € 10.000 en 8,9% rente, dan valt je maandbedrag lager uit dan zonder slottermijn. Het exacte bedrag hangt af van de berekening van de financier en het gekozen contract.
Occasion BMW i5 leasen: waar je op let Bij een BMW i5 occasion spelen uitvoering en batterijpakket een grote rol in de prijs en dus in je leasebedrag. Let bij het vergelijken op punten die je dagelijks raakt in je gebruik.
Kilometerstand en bouwjaar: dit bepaalt de afschrijving en de restwaarde. Accuconditie en laadgedrag: vraag naar onderhoudshistorie en meldingen. Bij veel DC snelladen kan slijtage hoger zijn. Laadmogelijkheden: check of de auto opties heeft die je laadtempo en gemak bepalen. Denk aan AC-laadvermogen en DC snellaadmogelijkheden. Uitrusting: rijhulpsystemen, comfortstoelen, head-up display en infotainment kunnen de prijs stevig beïnvloeden. Banden en remmen: bij een zware EV zijn banden een kostenpost. Vraag wanneer ze zijn vervangen.
Wil je de BMW i5 inzetten voor veel afspraken op één dag, let dan ook op actieradius in jouw praktijk. Korte stukken met veel stops vragen iets anders dan lange snelwegritten. Je kunt vaak met één proefrit en een check van je laadplek op kantoor al een realistische inschatting maken.
BTW, marge en wat dat doet met je financiering Niet elke BMW i5 occasion staat te koop met dezelfde fiscale behandeling. Soms is de auto btw-auto, soms marge. Dat verschil raakt je cashflow.
Bij een btw-auto staat de btw apart op de factuur. Je bedrijf kan die btw meestal terugvragen als je btw-plichtig bent. De financier kan in veel gevallen de auto excl. btw financieren, terwijl jij de btw bij aankoop voorschiet. Dat betekent dat je op korte termijn extra geld nodig hebt, tot je de btw terugkrijgt.
Bij een marge-auto zit de btw in de prijs verwerkt en staat die niet apart op de factuur. Terugvragen kan dan niet. Je financiert vaak het hele bedrag als één koopsom.
Laat ons vooraf weten welke advertentie je op het oog hebt. Dan controleren we of de prijs incl. of excl. btw is en hoe de financier dit meestal behandelt.
Bijtelling bij privégebruik Rijd je met de zakelijke BMW i5 ook privé, dan krijg je bijtelling. De bijtelling verhoogt je belastbaar inkomen. Hoeveel bijtelling je betaalt hangt af van de cataloguswaarde, het bijtellingspercentage en je inkomstenbelastingtarief. Je kunt ook kiezen om privéritten te registreren en onder de grens te blijven die de Belastingdienst daarvoor hanteert.
Heb je meerdere bestuurders in je bedrijf, leg dan vast wie de auto gebruikt en hoe je ritten registreert. Dat voorkomt discussie achteraf en maakt je kosten voorspelbaar.
Wat financial lease je oplevert in je bedrijf Financial lease past bij ondernemers die hun liquiditeit willen bewaren. Je betaalt gespreid en je houdt ruimte voor voorraad, personeel of marketing. Omdat de auto op naam van je bedrijf staat, bouw je vermogen op in je wagenpark. Je kiest bovendien zelf waar je de BMW i5 occasion koopt. Dat kan bij een dealer zijn, maar ook bij een merkspecialist.
Houd rekening met kosten die buiten de financiering vallen. Verzekering, onderhoud, banden, wegenbelasting waar van toepassing en laden regel je zelf. Voor veel ondernemers is dat juist fijn, omdat je zelf kiest hoe je dit organiseert en welke dekking je neemt.
Looptijd en slottermijn kiezen zonder verrassingen Een slottermijn verlaagt je maandbedrag, maar je moet aan het eind wel een plan hebben voor dat openstaande bedrag. Vaak zijn dit praktische routes:
Je lost de slottermijn af uit vrije middelen. Je verkoopt de BMW i5 en gebruikt de opbrengst om het openstaande bedrag te betalen. Je financiert het restant opnieuw, als dat past bij de auto en je cijfers.
Kies de slottermijn daarom niet alleen op basis van het laagste maandbedrag. Kijk naar de verwachte waarde van de BMW i5 aan het eind van de looptijd en naar je verwachte kilometrage. Rijd je veel, dan daalt de waarde meestal harder. Dat vraagt om een lagere slottermijn.
Welke gegevens de financier van je vraagt De financier wil vooral weten of je bedrijf de maandbedragen kan dragen en of de transactie klopt. Vaak vragen ze:
Kopie legitimatie van de tekenbevoegde: om te controleren wie het contract afsluit. Uittreksel Kamer van Koophandel: om je bedrijf en bevoegdheden te checken. Recente cijfers: soms jaarcijfers, soms banktransacties of een prognose bij een jong bedrijf. Gegevens van de BMW i5: advertentie, kenteken of chassisnummer en de koopprijs.
Bestaat je onderneming korter dan een jaar, dan kan de financier extra vragen stellen of een aanbetaling verwachten. Dat is geen oordeel. Ze willen het risico beperken omdat er minder historie is.
Hoe de aanvraag voor een BMW i5 occasion meestal loopt Je kiest de BMW i5 occasion en je stuurt ons de link of de gegevens. Wij zetten een voorstel klaar met looptijd, aanbetaling en het bedrag dat aan het eind nog openstaat. Daarna gaat de aanvraag naar de financier. Als de financier akkoord geeft, plannen we de afronding. Jij tekent, de auto wordt betaald aan de verkoper en je kunt de BMW i5 zakelijk inzetten.
Wil je eerst weten waar je aan toe bent, begin dan met een berekening op basis van jouw situatie. Kies een realistische looptijd, zet een aanbetaling neer die je cashflow aankan, en houd de slottermijn op een niveau dat je aan het eind makkelijk kunt oplossen. Zo past de BMW i5 in je bedrijf, ook als je plannen veranderen.