Financial lease BMW M5
Financial lease een BMW M5 als ondernemer.
3occasions gevonden
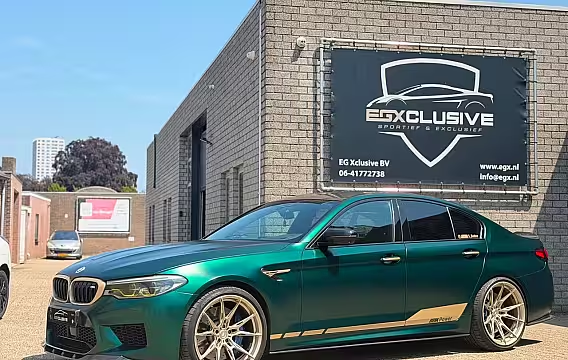
BMW M5XPEL PPF| CARBON|STAGE 2|EVENTURI|360 CAMERA|ACC |BLINDSPOT|HUD|FORGED WIELEN|B&W SOUND|
- 2018
- 155.000 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
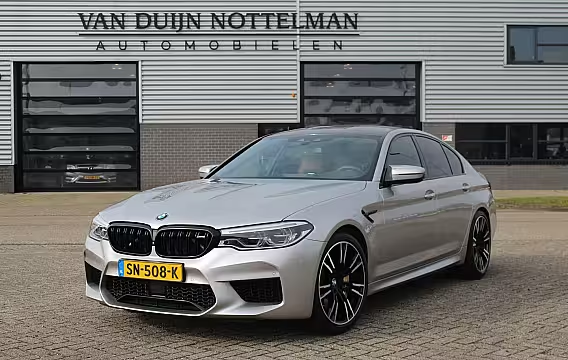
BMW M55-serie / Keramisch / B&W / Akrapovic / N.A.P
- 2018
- 106.815 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
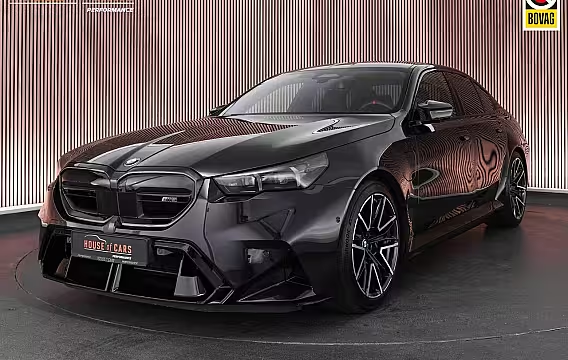
BMW M5|BTW-auto|Carbon ext.|Bowers&Wilkins|head-up|memory|360 camera|adaptive LED|stoelverkoelin
- 2025
- 17.946 km
- Hybride
- Automaat
- Btw-auto
Financial lease vanaf
Financial lease BMW M5 begint bij € 794,60 per maand. Dat is de goedkoopste auto in de lijst: € 50.826 zonder btw over 72 maanden tegen 8,49% rente, met een slottermijn van 20% (€ 10.165). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 2 in de voorraad. Peildatum 27 oktober 2026.
Financial lease BMW M5: wat je moet weten als ondernemer
De BMW M5 is een snelle zakelijke auto met serieuze kosten. Financial lease helpt je om die kosten te spreiden over een vaste looptijd, terwijl de auto op naam van je bedrijf komt te staan. Je betaalt het bedrag dat je leaset terug in maandtermijnen. Je bepaalt zelf hoe je het maandbedrag opbouwt met drie knoppen: looptijd, aanbetaling en het bedrag dat aan het eind nog openstaat.
Financial lease past vaak bij ondernemers die een BMW M5 occasion willen rijden zonder in één keer het volledige aankoopbedrag te betalen. Je houdt ruimte op je rekening voor voorraad, personeel, marketing of btw. Tegelijk wil je grip op de maandlasten. Met een vaste rente en een vaste looptijd weet je waar je aan toe bent.
Waarom de BMW M5 vaak als occasion wordt geleaset
Een BMW M5 is nieuw prijzig en de afschrijving in de eerste jaren is stevig. Daarom kiezen veel ondernemers voor een gebruikte M5. Je profiteert dan van een lagere aanschafprijs, terwijl je nog steeds rijdt met de prestaties en uitrusting die bij dit model horen. Bij een occasion kun je ook gerichter zoeken op opties die zakelijk waarde hebben, zoals een goed infotainmentsysteem, adaptieve cruise control, comfortstoelen en een complete onderhoudshistorie.
Bij een M5 loont het om extra kritisch te zijn op gebruik en onderhoud. Dit type auto wordt soms sportief gereden. Vraag daarom altijd naar aantoonbaar onderhoud, banden en remmen, eventuele schades en of de auto originele onderdelen heeft. Dit is geen formaliteit. Het beïnvloedt je risico op onverwachte kosten tijdens de looptijd.
Zo werkt financial lease bij een BMW M5
Je kiest eerst de BMW M5 occasion die je wilt kopen. Daarna bepaal je de financiële opzet.
Looptijd: vaak 12–72 maanden. Een langere looptijd geeft meestal een lager maandbedrag, maar je betaalt langer rente.
Aanbetaling: je kunt een deel zelf betalen. Daardoor lease je een lager bedrag en daalt meestal je maandtermijn.
Slottermijn: dit is het bedrag dat aan het eind nog openstaat. Door een slottermijn te kiezen, verlaag je je maandbedrag. Aan het eind los je dat bedrag af, of je herfinanciert het als de financier dat accepteert.
De rente drukken we uit als percentage. Het exacte percentage hangt af van de auto, het leenbedrag, je aanbetaling en je bedrijfsgegevens. We zetten rente daarom altijd in het voorstel dat je van ons krijgt, met de looptijd en de slottermijn erbij. Dan kun je het maandbedrag goed beoordelen.
Wat je wel en niet meefinanciert
Met financial lease financier je meestal de aankoop van de auto. Extra’s kunnen soms mee, zolang ze direct bij de auto horen en op de factuur staan. Denk aan een afleverpakket of garantie, als de verkoper dat aanbiedt. Kosten die afhankelijk zijn van gebruik, zoals brandstof, verzekering, onderhoud en banden, betaal je zelf. Bij een BMW M5 is dat een belangrijk punt. Het verbruik, banden en remmen kunnen hoger uitvallen dan bij een standaard zakelijke auto. Reken dit vooraf door in je maandbudget.
Eigendom, verzekering en risico
Bij financial lease staat de BMW M5 op naam van je bedrijf. Jij gebruikt de auto zakelijk. Je regelt zelf de verzekering en je draagt zelf het risico voor onderhoud en waardevermindering. Dat past bij ondernemers die vrijheid willen in onderhoud, kilometerstand en gebruik. Het betekent ook dat je zelf kiest waar je de auto laat servicen en welke polis je afsluit.
Bijtelling bij privégebruik
Rijd je met de zakelijke BMW M5 ook privé, dan kan bijtelling gelden. Dat hangt af van de cataloguswaarde, het type aandrijving en de fiscale regels van dit moment. Je administratie moet kloppen, zeker bij een auto in deze klasse. Wil je bijtelling vermijden, dan moet je kunnen aantonen dat je op jaarbasis maximaal 500 kilometer privé rijdt. Dat doe je met een sluitende rittenregistratie. Veel ondernemers kiezen ervoor om privégebruik gewoon te accepteren en de bijtelling mee te nemen in hun berekening, zodat ze niet afhankelijk zijn van de registratie.
Waar je op let bij het kiezen van een BMW M5 occasion
Kilometerstand en onderhoud: kijk naar onderhoudsboekjes, facturen en intervals. Bij een M5 is regelmatig onderhoud extra belangrijk.
Banden en remmen: controleer profiel, type banden en de staat van schijven en blokken. Deze kosten tikken aan.
Schadeverleden: vraag naar schadeherstel en spuitwerk. Laat bij twijfel een aankoopkeuring doen.
Uitvoering en opties: denk zakelijk. Comfort en veiligheid wegen vaak zwaarder dan cosmetische opties.
Brandstof en gebruik: reken je verwachte kilometers door. Het verschil tussen 15.000 en 35.000 km per jaar verandert je totale autokosten.
Zo beoordelen financiers een aanvraag
De financier kijkt of je bedrijf de maandtermijnen kan betalen. Ze beoordelen daarbij meestal je KvK-inschrijving, je legitimatie en je financiële situatie. Heb je al langer cijfers, dan helpt dat. Bestaat je bedrijf korter dan een jaar, dan vragen financiers vaak om extra informatie. Soms helpt een aanbetaling om de aanvraag haalbaar te maken.
Dit vraagt de financier meestal op:
KvK-nummer en bedrijfsgegevens
Legitimatie van de tekenbevoegde
Gegevens van de BMW M5, zoals kenteken of chassisnummer en de aankoopprijs
Soms jaarcijfers of recente cijfers, afhankelijk van de situatie
We leggen per aanvraag uit wat er nodig is en waarom. Je levert het één keer aan. Daarna leggen we het voor aan de financier en houden we je op de hoogte.
Voorbeeld van een opzet die je maandbedrag beïnvloedt
Het maandbedrag hangt af van vier gegevens: het bedrag dat je leaset, de looptijd, de rente en het bedrag dat aan het eind nog openstaat. Als je bijvoorbeeld meer aanbetaalt, lease je minder. Dan daalt je maandtermijn vaak. Kies je een hogere slottermijn, dan daalt je maandbedrag ook, maar houd je aan het eind een groter bedrag over om af te lossen. Deze keuzes moeten passen bij je cashflow.
Wanneer financial lease bij een BMW M5 goed past
Financial lease past als je:
de BMW M5 op naam van je bedrijf wilt zetten
vaste maandlasten wilt met een duidelijke looptijd
zelf wilt bepalen hoe je onderhoud en verzekering regelt
je werkkapitaal liever in je bedrijf houdt dan in één aankoop
Twijfel je omdat je weinig kilometers rijdt of omdat je liever alle kosten in één maandbedrag wilt? Dan is financial lease vaak minder logisch. Bij een M5 zijn variabele kosten namelijk een groot deel van het totaal. Dan wil je vooraf extra scherp begroten.
Wat er nu gebeurt als je een BMW M5 wilt leasen
Je kiest de BMW M5 occasion en geeft de aankoopprijs en het kenteken door. Daarna geef je aan welke looptijd je wilt, of je aanbetaalt en welk bedrag je aan het eind nog open wilt laten staan. Wij vragen een voorstel aan bij de financier en sturen je de rente, looptijd en maandtermijn zwart op wit. Als je akkoord gaat, regelen we de contracten en kun je de auto zakelijk aanschaffen.