Financial lease BMW i7
Financial lease voor een BMW i7 occasion geeft je bedrijf een luxe elektrische sedan op de balans, met een vast maandbedrag.
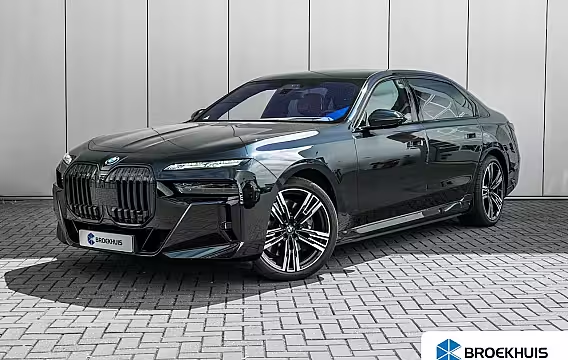
Financial lease BMW i7 begint bij € 955,42 per maand. Dat is de goedkoopste auto in de lijst: € 61.112 zonder btw over 72 maanden tegen 8,49% rente, met een slottermijn van 20% (€ 12.222). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease BMW i7: wat je als ondernemer wilt weten
Een BMW i7 is een ruime elektrische sedan voor ondernemers die veel kilometers maken en representatief willen aankomen. Met financial lease rijd je een BMW i7 occasion op naam van je bedrijf, terwijl je de investering spreidt over vaste maandbedragen. Je kiest vooraf de looptijd, je aanbetaling en het bedrag dat aan het eind nog openstaat. Zo stuur je op maandlasten en houd je werkkapitaal over voor je bedrijf.
Financial lease betekent dat je de auto economisch koopt. De BMW i7 komt op de balans van je onderneming te staan. Je lost maandelijks af en je betaalt rente over het openstaande bedrag. Aan het einde van de looptijd is de auto van je bedrijf als je alles hebt betaald, inclusief het bedrag dat aan het eind nog openstaat als je daarvoor kiest.
Waarom een BMW i7 occasion leasen Een i7 is nieuw prijzig. Met een occasion stap je vaak voor een lager leasebedrag in, terwijl je wel profiteert van de uitrusting die bij dit model hoort. Denk aan luxe interieur, uitgebreide rijassistentie en veel comfort op lange ritten. Voor zakelijke rijders telt ook het rustige rijgedrag en de lage gebruikskosten per kilometer, zeker als je veel laadt op eigen terrein of bij klanten.
Bij occasions draait het om de combinatie van prijs, kilometerstand, uitvoering en accustatus. De BMW i7 is relatief jong in de markt. Daardoor zie je veel exemplaren met een heldere onderhoudshistorie en moderne opties. Dat maakt het model geschikt voor financial lease, omdat de restwaarde vaak beter voorspelbaar is dan bij oudere modellen.
Wat bepaalt je maandbedrag bij financial lease Je maandbedrag hangt af van vijf knoppen:
- De prijs van de BMW i7 occasion. Dit is het bedrag dat je leaset.
- Je aanbetaling. Hoe meer je aanbetaalt, hoe lager het bedrag dat je financiert.
- De looptijd. Vaak kiezen ondernemers 12–72 maanden. Een langere looptijd geeft lagere maandlasten, maar je betaalt langer rente.
- Het bedrag dat aan het eind nog openstaat. Een hoger eindbedrag verlaagt je maandbedrag, maar je houdt aan het einde een groter bedrag over om in één keer te betalen of te herfinancieren.
- De rente. We tonen rente als percentage bij het voorstel dat je krijgt.
Een rekenvoorbeeld helpt bij het kiezen. Stel: je leaset een BMW i7 occasion van € 79.900. Je betaalt € 10.000 aan. Je kiest 60 maanden, 7,9% rente en € 15.000 dat aan het eind nog openstaat. Dan financier je € 69.900 en houd je de maandlast lager dan wanneer je zonder eindbedrag rekent. De exacte uitkomst hangt af van het voorstel van de financier en de gegevens van de auto.
Je kunt ook kiezen voor geen bedrag dat aan het eind nog openstaat. Dan los je in de looptijd alles af. Je maandbedrag is hoger, maar je hebt aan het einde geen grote betaling meer.
Aanbetaling en cashflow Een BMW i7 is vaak een flinke post. Aanbetaling is daarom een praktische manier om je maandbedrag passend te maken. Met een hogere aanbetaling verlaag je het bedrag dat je leaset. Dat scheelt rente en verlaagt de maandlast. Het nadeel is dat je direct meer liquiditeit uitgeeft. Past dat niet bij je plannen, dan is een lagere aanbetaling logischer.
Soms vraagt de financier om aanbetaling, bijvoorbeeld bij een jong bedrijf of bij een relatief hoog leasebedrag. We zeggen het direct als dat speelt en hoeveel ze willen zien. Dan weet je waar je aan toe bent.
Rente en looptijd: zo maak je een keuze Rente is een percentage en maakt een groot verschil bij hogere bedragen. Vraag daarom altijd naar het rentepercentage in je voorstel en kijk daarna pas naar het maandbedrag. Een kortere looptijd verlaagt meestal het totaal aan rente, omdat je sneller aflost. Een langere looptijd geeft ruimte in je maandbudget. Veel ondernemers kiezen een looptijd die past bij het aantal kilometers per jaar en hoe lang ze de auto zakelijk willen inzetten.
Rijd je bijvoorbeeld 30.000 tot 50.000 km per jaar, dan kan een looptijd van 48 of 60 maanden logisch zijn. Dan houd je het onderhoud beheersbaar en blijft de auto representatief. Bij minder kilometers kan 60 of 72 maanden ook passen, zolang je rekening houdt met banden, remmen en de garantievoorwaarden.
Waar je op let bij een BMW i7 occasion Bij een elektrische auto draait het om meer dan alleen kilometerstand. Let bij een BMW i7 occasion op deze punten:
Accu en laadgedrag: vraag naar laadgeschiedenis en controleer of de auto vooral AC of ook veel DC snelladen heeft gehad. Bij twijfel helpt een accutest of diagnose bij aankoop.
Laadmogelijkheden: check welke laadaansluiting en laadspecificaties de auto heeft en of de laadkabels compleet zijn.
Uitvoering en opties: een i7 kan sterk verschillen per uitvoering. Zaken als comfortstoelen, massage, audio, rijassistentie en velgen beïnvloeden prijs en restwaarde.
Schadeverleden: laat vastleggen wat er aan schade is hersteld. Dat voorkomt discussie later en helpt bij doorverkoop.
Banden en remmen: door het gewicht en vermogen van de i7 kunnen banden sneller slijten. Neem dit mee in je kostenplaatje.
Onderhoud en garantie: controleer het onderhoudsboekje en welke (fabrieks)garantie nog loopt.
Zakelijke kosten en btw Of je btw kunt terugvragen hangt af van de btw-status van de auto en hoe je onderneming btw verrekent. Een btw-auto heeft btw op de verkoopprijs. Een marge-auto niet. Bij een BMW i7 occasion zie je beide varianten. We zetten bij de auto welke prijs geldt en of btw verrekenbaar is.
Rijd je de BMW i7 ook privé, dan krijg je te maken met bijtelling. Bijtelling is een fiscale bijtelling bij je winst of loon, omdat je privé voordeel hebt van een zakelijke auto. Hoeveel je betaalt hangt af van de bijtellingsregels, de cataloguswaarde en je persoonlijke situatie. Houd ook rekening met je kilometers. Rijd je minder dan 500 km per jaar privé, dan kun je bijtelling meestal vermijden, maar je moet je ritten dan wel goed kunnen onderbouwen.
Aanvragen: wat de financier van je nodig heeft De financier beoordeelt of je bedrijf de maandbedragen kan dragen. Meestal vraagt de financier om een paar documenten. Welke dat zijn, hangt af van je rechtsvorm en hoe lang je bedrijf bestaat. Dit zijn documenten die vaak terugkomen:
Een geldig identiteitsbewijs van de tekenbevoegde. De financier is verplicht om te controleren wie de aanvraag doet.
Kvk-gegevens. Daarmee ziet de financier wie mag tekenen en hoe je onderneming staat ingeschreven.
Recente cijfers. Bij een bestaand bedrijf zijn dat vaak jaarcijfers of een recente resultatenrekening. Bij een startende onderneming vraagt de financier soms om bankafschriften of een prognose.
We laten je tijdens de aanvraag zien wat er nodig is. Mist er iets, dan zeggen we precies wat en waarom.
Past financial lease bij jouw BMW i7 Financial lease past als je de BMW i7 op de balans wilt, zelf wilt bepalen hoe je onderhoud en verzekering regelt, en grip wilt houden op je maandlasten. Je bouwt eigendom op in de auto. Dat is handig als je de auto langer wilt gebruiken of later wilt inruilen.
Twijfel je tussen verschillende i7 occasions, kijk dan niet alleen naar het maandbedrag. Vergelijk ook bouwjaar, kilometerstand, uitvoering, prijs en of er btw op zit. Dat bepaalt samen wat je over de hele looptijd kwijt bent.
Zo gaat het verder Je kiest de BMW i7 occasion en geeft aan welke looptijd, aanbetaling en welk bedrag je aan het eind open wilt laten staan. Wij leggen je aanvraag voor aan de financier. Zodra we reactie hebben, laten we je weten wat de rente is, wat je maandbedrag wordt en welke voorwaarden erbij horen. Daarna bepaal jij of je tekent en wanneer je de auto ophaalt of laat afleveren.