Financial lease BMW M3
Financial lease voor een BMW M3 occasion geeft je bedrijf een sportieve auto met vaste maandlasten.
4occasions gevonden
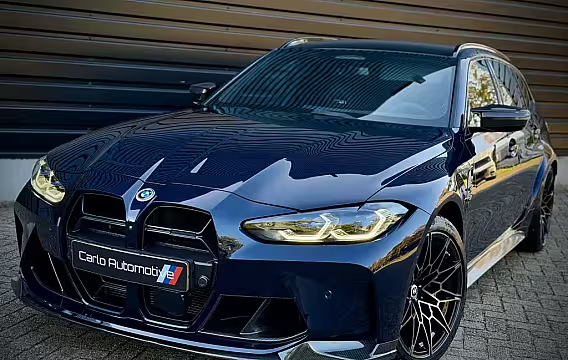
BMW M33-serie Touring xDrive COMP. LASER
- 2023
- 43.883 km
- Benzine
- Automaat
- 511 pk
- Marge
Financial lease vanaf
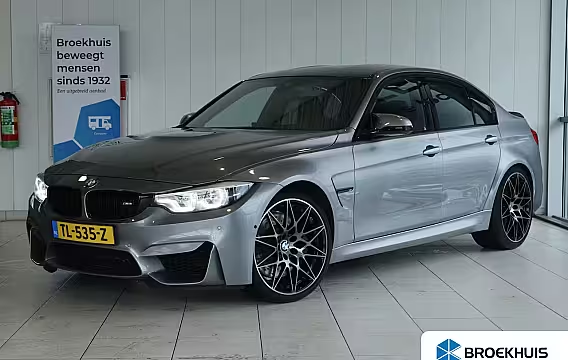
BMW M33 Serie Competition DCTA | NL-Auto | M-Drivers Pack | Harman & Kardon | Head-up | Memory |
- 2018
- 94.819 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
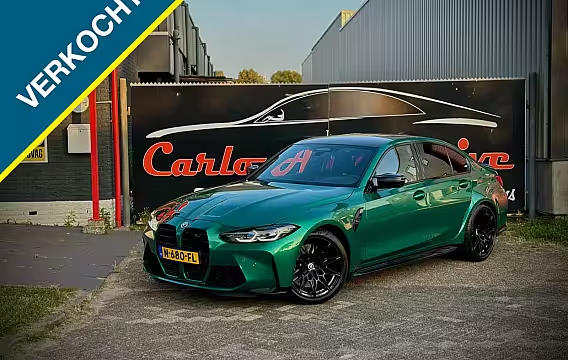
BMW M33-serie Competition CARBONSEATS
- 2021
- 49.581 km
- Benzine
- Automaat
- 510 pk
- Marge
Financial lease vanaf
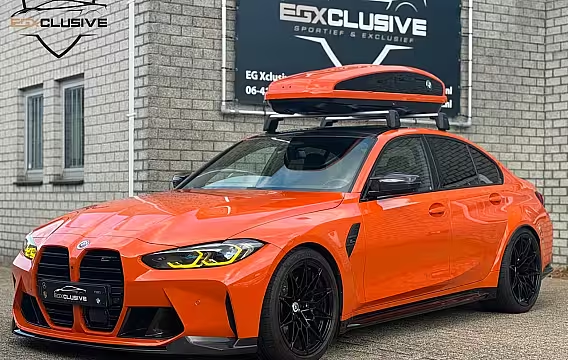
BMW M3xDrive Competition 50 Jahre CARBON|EVENTURI|360CAMERA|SCHAALSTOELEN|H&K|HUD|BLINDSPOT|LASE
- 2024
- 33.581 km
- Benzine
- Automaat
- Btw-auto
Financial lease vanaf
Financial lease BMW M3 begint bij € 1.406,26 per maand. Dat is de goedkoopste auto in de lijst: € 89.950 over 72 maanden tegen 8,49% rente, met een slottermijn van 20% (€ 17.990). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 3 in de voorraad. Peildatum 27 oktober 2026.
Financial lease BMW M3: wat je moet weten
Een BMW M3 is een serieuze auto voor zakelijk gebruik. Denk aan veel kilometers, lange ritten en een auto die je ook als visitekaartje inzet. Met financial lease rijd je een BMW M3 occasion en betaal je in vaste maandbedragen. Je bedrijf wordt eigenaar van de auto. Je betaalt de auto in termijnen terug aan de financier, met rente.
Je maandbedrag hangt af van vier keuzes: de looptijd, de aanbetaling, de rente en het bedrag dat aan het eind nog openstaat (de slottermijn). Die keuzes maken het verschil tussen een lage maandlast en een snelle aflossing. Je kiest wat past bij je cashflow.
Waarom financial lease bij een BMW M3 occasion Een M3 koop je vaak als occasion. Je kunt dan meer auto rijden voor hetzelfde budget dan bij nieuw. Financial lease past daar goed bij, omdat je de aanschafprijs niet in één keer hoeft te betalen. Je houdt werkkapitaal over voor voorraad, btw, personeel of marketing.
Bij een BMW M3 spelen ook de onderhouds- en bandenlasten mee in je maandbudget. Financial lease dekt de financiering van de auto. Onderhoud, verzekering, motorrijtuigenbelasting en brandstof betaal je zelf. Dat is overzichtelijk, maar je moet het wel meenemen in je berekening.
Zo bouw je het maandbedrag op Het maandbedrag is altijd een rekensom. Je begint bij de verkoopprijs van de BMW M3 occasion. Daarna kijk je naar je aanbetaling. Hoe meer je aanbetaalt, hoe minder je leaset en hoe lager je maandbedrag.
Dan kies je de looptijd. Veel ondernemers kiezen 36, 48, 60 of 72 maanden. Een langere looptijd geeft een lager maandbedrag, maar je betaalt langer rente. Tot slot kies je een slottermijn. Dat is het bedrag dat aan het eind nog openstaat. Met een hogere slottermijn dalen je maandlasten, maar je houdt aan het eind wel een bedrag over dat je nog moet betalen of herfinancieren.
Een rekenvoorbeeld maakt het concreet. Stel: je koopt een BMW M3 occasion van € 55.000. Je betaalt € 5.000 aan. Je leaset € 50.000. Je kiest 60 maanden, 8,9% rente en een slottermijn van € 10.000. Dan valt je maandbedrag lager uit dan wanneer je dezelfde auto in 48 maanden aflost en € 0 aan het eind openlaat. Het exacte bedrag hangt af van de berekening van de financier en de voorwaarden bij de auto.
Wat financial lease betekent voor eigendom en bijtelling Bij financial lease staat de BMW M3 op naam van je bedrijf. Je mag de auto zakelijk gebruiken en ook privé rijden, maar dan kan bijtelling gelden. Hoeveel bijtelling je betaalt hangt af van de fiscale waarde en jouw situatie. Rijd je weinig privé, dan kun je vaak met een rittenregistratie werken. Laat je boekhouder meekijken, vooral als je wisselt tussen privé en zakelijk gebruik.
Omdat je eigenaar bent, kun je de auto ook weer verkopen. Dat kan handig zijn als je na een paar jaar wilt overstappen naar een andere M3 of naar een andere BMW. Houd er rekening mee dat je het leasecontract eerst moet aflossen als je verkoopt.
Waar financiers bij een BMW M3 extra op letten Een BMW M3 is krachtig en valt vaak in een hogere prijsklasse. Financiers kijken daarom scherp naar twee dingen: de waarde van de auto en de betaalbaarheid van het maandbedrag.
De waarde hangt samen met bouwjaar, kilometerstand, uitvoering en historie. Bij een M3 maken opties zoals carbon dak, kuipstoelen, adaptieve onderstelopties en keramische remmen vaak verschil in prijs en verkoopbaarheid. Ook onderhoudshistorie is belangrijk. Een sluitende historie geeft de financier meer vertrouwen in de restwaarde.
De betaalbaarheid checkt de financier op basis van je bedrijfsgegevens. Bestaat je bedrijf korter dan een jaar, dan vraagt de financier vaak extra informatie. Soms helpt een hogere aanbetaling. We zeggen het direct als de financier meer wil zien, zodat je weet waar je aan toe bent.
Welke documenten je meestal nodig hebt De financier wil snel kunnen beoordelen of je de maandbedragen kunt betalen. Dit zijn documenten die vaak gevraagd worden:
- Je KvK-nummer of uittreksel. Daarmee controleert de financier je bedrijfsgegevens.
- Een kopie legitimatie. Daarmee voldoet de financier aan identificatieregels.
- Recente banktransacties of bankafschriften. Daarmee kijkt de financier naar inkomsten en vaste lasten.
- Jaarcijfers of aangifte inkomstenbelasting. Daarmee beoordeelt de financier je resultaat en draagkracht.
Niet elke aanvraag vraagt alles. Het hangt af van je bedrijfsvorm, hoe lang je onderneemt en het bedrag dat je leaset.
Occasion kiezen: waar je op let bij een BMW M3 Een M3 is vaak gebruikt zoals hij bedoeld is. Dat hoeft geen probleem te zijn, zolang je de staat goed checkt. Let bij het uitzoeken van een occasion op punten die direct invloed hebben op kosten en waarde.
Kijk naar banden en remmen. Bij dit vermogen lopen kosten snel op. Vraag ook naar onderhoudsfacturen en of het onderhoud volgens schema is gedaan. Controleer of de auto schade heeft gehad en hoe dat is hersteld. Als er een garantie wordt aangeboden, lees dan wat er wel en niet onder valt en hoe lang die loopt.
Kilometerstand zegt niet alles. Een M3 met 120.000 kilometer en goed onderhoud kan een betere keuze zijn dan een auto met 70.000 kilometer en openstaande aandachtspunten. Jij betaalt straks elke maand. Dan wil je dat de auto past bij je gebruik.
Aanbetaling en slottermijn kiezen zonder verrassingen Aanbetaling en slottermijn bepalen samen hoe je de kosten over de tijd verdeelt. Heb je geld beschikbaar en wil je lagere totale rentekosten, dan helpt een hogere aanbetaling of een lagere slottermijn. Wil je je maandlast laag houden omdat je omzet wisselt, dan kan een slottermijn passen. Zet dan wel alvast een plan klaar voor het einde van de looptijd.
Denk bij een BMW M3 ook aan je onderhoudsreserve. Een lager leasebedrag door aanbetaling kan ruimte geven om onderhoud en banden op te vangen. Dat maakt je maandbudget stabieler.
Wat gebeurt er als je de BMW M3 wilt inruilen of verkopen Wil je voor het einde van de looptijd wisselen van auto, dan kan dat. Je lost dan eerst het openstaande bedrag bij de financier af. Daarna verkoop je de auto of gebruik je de opbrengst als inruil. Is de verkoopprijs hoger dan de aflossing, dan houd je geld over. Is de verkoopprijs lager, dan betaal je het verschil bij.
Dit is precies waarom een realistische slottermijn belangrijk is. Een slottermijn die past bij de verwachte waarde helpt om later soepel over te stappen.
Zo verloopt de aanvraag Je kiest de BMW M3 occasion en je geeft je voorkeur door voor looptijd, aanbetaling en slottermijn. Wij dienen de aanvraag in bij de financier. Als de financier extra documenten nodig heeft, laten we je per document weten wat ze willen zien en waarom.
Zodra de financier een besluit neemt, hoor je het meteen van ons. Bij akkoord regelen we de overeenkomst en kun je de aflevering plannen met de verkoper. Zo weet je steeds waar je aanvraag staat en wat de volgende stap is.
Wil je het maandbedrag van een BMW M3 in jouw situatie weten, dan hebben we drie dingen nodig: de prijs van de auto, je gewenste looptijd en of je wilt aanbetalen. Daarna rekenen we het voor en krijg je een voorstel dat je kunt vergelijken.