Financial lease BMW M2
Financial lease een BMW M2 als zakelijke occasion betekent: je rijdt direct, je bedrijf betaalt in termijnen, en je blijft economisch eigenaar.
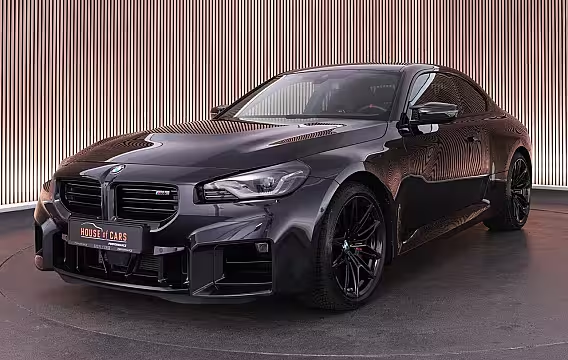
Financial lease BMW M2 begint bij € 1.550,38 per maand. Dat is de goedkoopste auto in de lijst: € 99.169 zonder btw over 72 maanden tegen 8,49% rente, met een slottermijn van 20% (€ 19.834). Daar komt onze vaste vergoeding van € 395 bij, eenmalig en ongeacht het bedrag. Er staan er nu 1 in de voorraad. Peildatum 27 oktober 2026.
Financial lease BMW M2: wat je als ondernemer moet weten
Een BMW M2 financial lease je als ondernemer wanneer je een sportieve auto op de zaak wilt zetten zonder het hele aankoopbedrag in één keer te betalen. Je kiest een BMW M2 occasion, wij vragen de lease aan, en je betaalt het leasebedrag terug in vaste maandtermijnen. Jij gebruikt de auto voor je werk en privé. De auto staat op naam van je bedrijf en jij bent economisch eigenaar.
Je maandbedrag hangt af van vijf keuzes en gegevens: de aanschafprijs van de BMW M2, je aanbetaling, de looptijd, het bedrag dat je aan het eind nog open laat staan, en de rente. Die onderdelen bepalen samen wat je elke maand betaalt. Wil je de maandlast lager, dan helpt een hogere aanbetaling, een langere looptijd of een hoger bedrag aan het eind dat je later aflost. Een lager maandbedrag betekent wel dat je langer betaalt of aan het eind nog een bedrag moet voldoen.
Een rekenvoorbeeld helpt om de opbouw te begrijpen. Stel: je least een BMW M2 occasion van € 49.950. Je betaalt € 5.000 aan en je kiest 60 maanden. Je laat € 10.000 aan het eind openstaan en de rente is 8,9%. Dan betaal je elke maand een ander bedrag dan wanneer je geen aanbetaling doet of alles binnen 36 maanden wilt aflossen. We berekenen het maandbedrag altijd op basis van jouw gegevens en de auto die je kiest.
Waarom kiezen ondernemers vaak voor een BMW M2 occasion?
De BMW M2 is gewild omdat hij compact is, veel vermogen heeft en in de praktijk goed bruikbaar blijft voor dagelijks werk. Als occasion is het aanbod breed. Je vindt verschillende bouwjaren en uitvoeringen, met uiteenlopende kilometerstanden. Daardoor kun je beter sturen op budget. Je kiest bijvoorbeeld een iets ouder bouwjaar met nette historie, of een jongere M2 met lagere kilometerstand.
Bij occasions telt de staat van de auto extra mee. Kijk naar onderhoudshistorie, banden, remmen, en sporen van intensief gebruik. Bij een BMW M2 kunnen onderdelen zoals remmen en banden relatief snel slijten door het vermogen. Dat is geen reden om een auto af te schrijven, maar het heeft wel invloed op je totale kosten.
Btw of marge bij een BMW M2
Bij een BMW M2 occasion krijg je te maken met btw-auto’s en marge-auto’s. Staat er btw op de factuur, dan kan je bedrijf de btw meestal terugvragen als je btw-plichtig bent. Bij een marge-auto zit de btw in de prijs verwerkt en is die niet aftrekbaar.
Dit verschil beïnvloedt je cashflow. Bij een btw-auto kan het gunstig zijn dat je de btw terugkrijgt via je btw-aangifte, terwijl je de auto in termijnen betaalt. Tegelijk moet je de btw soms eerst wel voorfinancieren, afhankelijk van de afspraak met de verkoper en de financier. We nemen dit mee in de berekening, zodat je weet waar je aan toe bent.
Aanbetaling en bedrag aan het eind
Je bepaalt zelf of je aanbetaalt. Aanbetalen verlaagt het bedrag dat je leaset en dus meestal ook je maandbedrag. Veel ondernemers gebruiken aanbetaling om de maandlast passend te maken bij de omzet, of om de acceptatie makkelijker te maken bij een jong bedrijf.
Je kunt ook kiezen voor een bedrag dat je aan het eind nog open laat staan. Dat heet de slottermijn. Dit is het bedrag dat je aan het eind nog moet betalen of herfinancieren. Een slottermijn verlaagt je maandbedrag, maar je moet het eindbedrag wel kunnen voldoen. Bij een BMW M2 kiezen ondernemers vaak een slottermijn die past bij de verwachte waarde van de auto na de looptijd.
Looptijd kiezen: 12–72 maanden
De looptijd bepaalt hoeveel maanden je aflost. Korter betekent hogere maandlasten en sneller klaar. Langer betekent lagere maandlasten, maar je betaalt langer rente. Voor een BMW M2 occasion wordt vaak gekozen voor 48, 60 of 72 maanden, omdat de maandlast dan beter aansluit bij de rest van de bedrijfskosten. Kies je een langere looptijd, kijk dan extra naar onderhoud en banden in de jaren die volgen.
Rente en acceptatie
De rente is een percentage dat afhangt van jouw bedrijf en de auto. De financier kijkt onder andere naar je inschrijving, je resultaten, je betaalgedrag en je bestaande verplichtingen. Een jong bedrijf kan nog weinig cijfers hebben. Dan vraagt de financier soms om extra informatie of een hogere aanbetaling. Dat is geen oordeel. Ze willen vooral zien dat je de maandtermijnen kunt dragen.
Documenten die de financier vaak vraagt:
Kopie legitimatie van de tekenbevoegde. Daarmee controleert de financier wie de aanvraag doet.
KvK uittreksel. Daarmee checkt de financier wie eigenaar is en wat de bedrijfsactiviteiten zijn.
Bankafschriften of zakelijke rekeningoverzichten. Daarmee beoordeelt de financier inkomsten en uitgaven.
Jaarcijfers of aangifte inkomstenbelasting. Daarmee kijkt de financier naar winst en continuïteit. Bestaat je bedrijf korter dan een jaar, dan vraagt de financier vaak om recente cijfers of opdrachtbevestigingen.
Bijtelling bij privégebruik
Rijd je met de BMW M2 ook privé, dan krijg je meestal te maken met bijtelling. Bijtelling is een bedrag dat je optelt bij je belastbare inkomen, omdat je privé voordeel hebt van een zakelijke auto. Hoeveel bijtelling je betaalt hangt af van de cataloguswaarde, de bijtellingsregels voor het bouwjaar en jouw belastingtarief.
Rijd je minder dan 500 kilometer privé per jaar, dan kun je bijtelling vaak voorkomen. Je moet dat wel kunnen onderbouwen met een sluitende rittenregistratie. Houd er rekening mee dat een sportieve auto als de M2 vaak ook privé aantrekkelijk is. Maak daarom vooraf een keuze die je in de praktijk volhoudt.
Verzekering, onderhoud en overige kosten
Bij financial lease regel je als ondernemer zelf de kosten voor verzekering, wegenbelasting, onderhoud en banden. Dat geeft je vrijheid, maar het betekent ook dat je deze kosten apart moet begroten. Een BMW M2 kan hogere banden- en remkosten hebben dan een standaard zakelijke auto. Reken dit mee in je maandbudget.
Kijk ook naar brandstofkosten. De M2 is gebouwd voor prestaties. Je verbruik hangt sterk af van je rijstijl en je kilometers. Rijd je veel snelwegkilometers, dan kun je dit redelijk inschatten. Rijd je veel korte stukken of sportiever, dan vallen de kosten hoger uit.
Waar let je op bij het kiezen van een BMW M2 occasion?
Bouwjaar en kilometerstand: jonger en lager in kilometers is meestal duurder, maar kan gunstig zijn voor onderhoud en restwaarde.
Uitvoering en opties: denk aan navigatie, sportstoelen, adaptieve demping, en velgen. Opties beïnvloeden de aanschafprijs en soms de verkoopbaarheid later.
Onderhoudshistorie: vraag naar facturen en een logisch onderhoudsverloop.
Banden en remmen: controleer profiel en slijtage. Dit zijn bij de M2 kostenposten.
Schadeverleden: laat duidelijk vastleggen wat er is hersteld en hoe.
Hoe de aanvraag meestal loopt
Je kiest de BMW M2 occasion en geeft je voorkeur door voor looptijd, aanbetaling en slottermijn. Wij zetten de aanvraag klaar en vragen de documenten op die de financier nodig heeft. Zodra de financier een besluit neemt, laten we je weten wat de rente en voorwaarden worden. Daarna rond je de koop af en kan de auto geleverd worden.
Wil je vooraf weten wat een BMW M2 financial lease ongeveer doet per maand? Geef de prijs van de auto door, je gewenste looptijd, je aanbetaling en het bedrag dat je aan het eind open wilt laten. Dan rekenen we het concreet voor je uit, inclusief rente en totale looptijd.